|
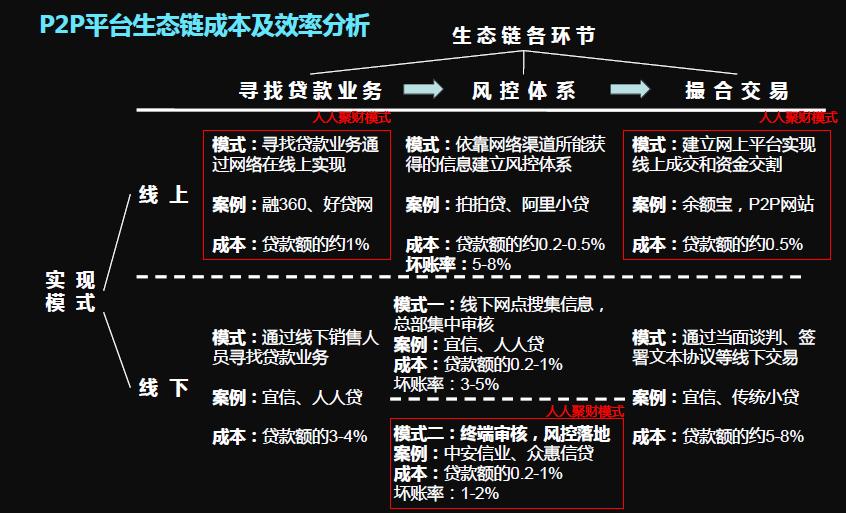
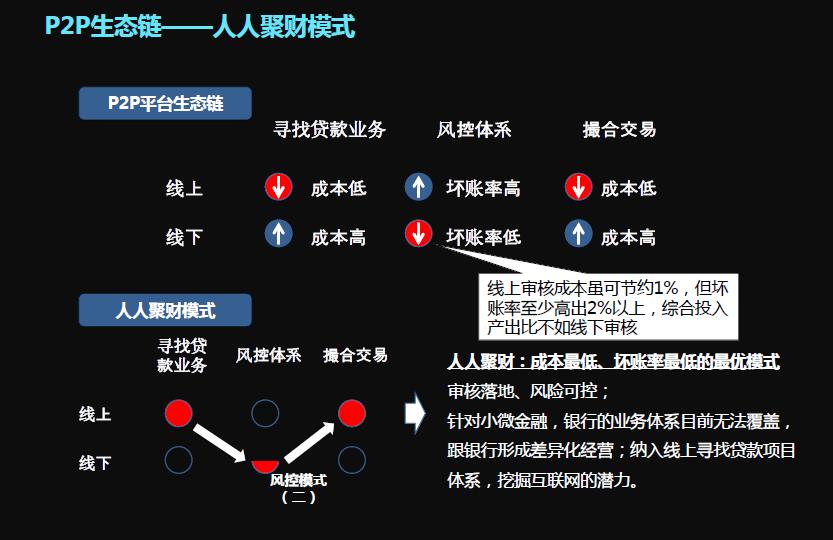
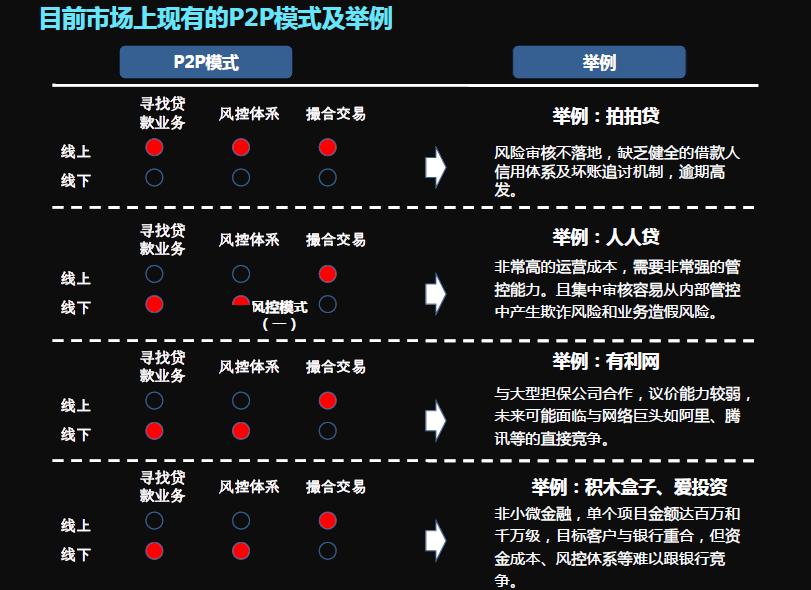
8月27日,人人聚财宣布获得博时基金旗下全资子公司博时资本的A轮亿元级人民币融资,博时资本将持有人人聚财12%的股份。如果不考虑传说中的联想战投翼龙贷的话,这恐怕就是仅次于人人贷的A轮融资第二大手笔了(与拾财贷、投哪儿、微贷网并列)。 人人聚财之所以如此受青睐,固然离不开网贷领域整体投融资环境的火爆,但这个交易规模在网贷行业内甚至排不进前25名的平台能够有这样亮眼的融资,一定也有其自身商业模式的因素。 什么是P2P3.0模式? 人人聚财是这样定义P2P网贷发展历程的: (一)P2P最早进入中国时,最先的呈现形式是拍拍贷引进的纯美国式 C2C 模式,即纯线上的交易撮合平台,平台收取中介费,并不提供风险审核和投资担保,投资者风险自担。这是中国P2P的雏形,也是1.0模式。 成立之初,人人聚财也经历了约半年的1.0发展阶段,虽然在此期间公司采用风险准备金进行投资者亏损垫付,但人人聚财认为这种模式天生的风控短板和坏账率高,准备金垫付并非发展的长久之道。 (二)P2P2.0即线上线下相结合的O2O模式。这种对线下借款人面对面的信用和风险审核,线上撮合交易的模式,大大降低了投资者的投资风险。人人聚财CEO许建文称,目前大部分的网贷平台采纳的均为2.0模式。 人人聚财认为由于跨区域的发展需要风控人员到现场进行线下审核,而空间的距离造成了大量的组织管理、交通、时间成本,加上小微金融单笔贷款额度和利润率并不高,导致了运作的“入不敷出”现象。而且,由于总公司风控人员对当地的借款人也并不能熟知其信用和风险真实情况。因此,2.0模式的实践劣势逐渐显现。 (三)人人聚财P2P3.0的具体操作模式是通过寻找内地本地化的小微金融公司、担保公司和投资咨询公司作为合作伙伴,在对他们的合作资质进行审核的前提下,让他们对当地的借款人进行风险审核和把控,并提供借款担保。本地化的担保合作机构由于对本地的借款人较为熟悉也利于就近监督和催收,故可以保证推荐到人人聚财平台上借款项目的优质性,保障投资者的资金安全。 在许建文看来P2P3.0模式有效降低了运营成本,人人聚财因此给予投资者的回报也相对高了,年化收益率可达13.5%,合作机构的回报点数则在5%以上,给借款人的利率也一并下降,在24%左右。自己收取的平台费则占小头,约在2-3%之间。通过这种方式,人人聚财实现了P2P平台的民间金融阳光化,构建了一个产业生态系统,促进了行业的稳健发展。 总结一下:人人聚财的差异化体现在,线下的加盟模式,比较强调O2O在网贷领域的应用。同时与其他网贷平台相比,人人聚财的贷款寻找业务放到了线上。相当于将融360、好贷网的线上贷款寻找功能融合到了网贷体系中去。 对于各网贷平台商业模式的比较,可参考下图:
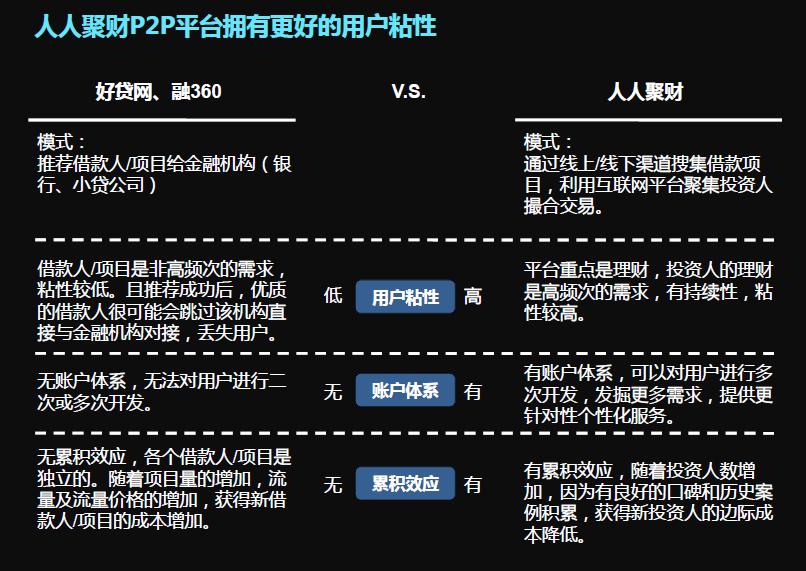
下面是网贷搜索平台与人人聚财的比较:
(本参考了人人聚财网A轮融资项目介绍与新浪对许总的采访) (责任编辑:职场达人) |