|
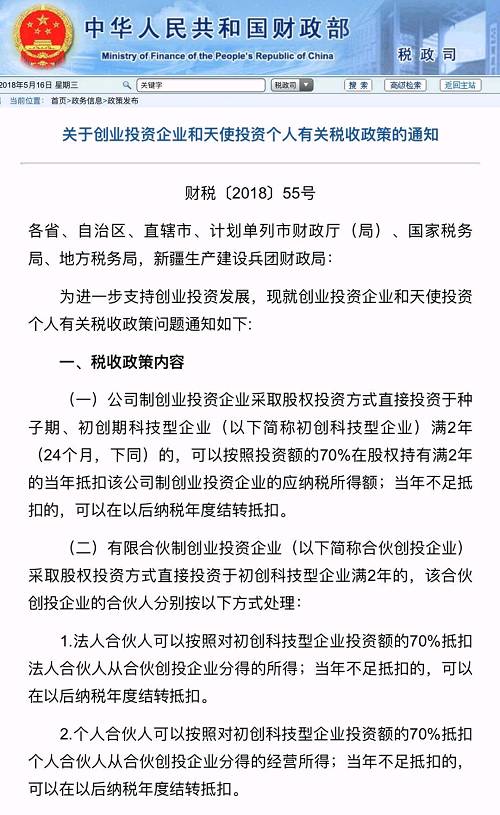
今日,财政部、国家税务总局联合发布了“财税55号文”——《关于创业投资企业和天使投资个人有关税收政策的通知》(下称《通知》),将一年前试点的税收优惠政策推广到全国,在更大范围内泽被初创科技型企业背后的投资者。
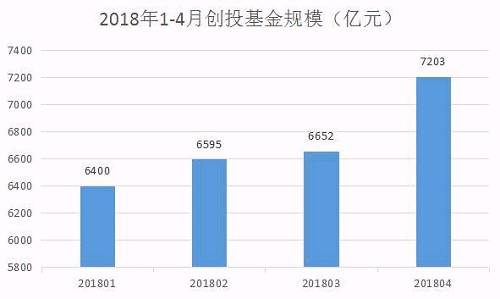
该政策从2018年1月1日起生效,其中“天使投资个人”相关政策于2018年7月1日生效。 中基协最新数据显示,截至2018年4月底,已备案创业投资基金5198只,规模7203亿元;而2017年年初,创投基金规模仅为3648亿元,一年多时间规模几乎翻倍。
创投机构及业内人士怎么看? 对于此次税收优惠政策全面扩大,创投机构及业内人士表示关注。专注于科技革命创新的国际风险投资基金蓝驰创投表示,关注并支持此利好消息,将积极利用国家在创业投资领域的政策。海航旅业旗下京旅盛宏投资某合伙人表示,以后符合条件的创投基金可以抵扣掉部分税收,降低了公司制基金的成本。 一家中型创投机构表示,税收优惠政策是利好,但预估对自身影响不会太大,会一如既往按照公司布局进行投资。另一家初创投资机构合伙人认为,由于天使、早期阶段的投资死亡率很高,如果有项目投资成功,将获得丰厚回报,按投资额进行税费抵扣意义不大。 “假设给100家初创科技企业投资1亿,每家100万,死掉95家,成功5家,500万翻100倍就是5亿,免税额才350万,剩下的该交还得交。”该合伙人表示,天使投资的项目一旦成功,获取几十上百倍的回报是比较正常的。 紫荆资本法务总监汪澍提出遗留问题:目前来看,合伙制创投基金,直接投资于初创科技型企业,第一层的法人和个人合伙人,应该可以畅通无误地申请相关税收优惠政策。但如果合伙制创投基金的合伙人还是合伙企业,那么这个合伙企业的合伙人,能否穿透享受税收优惠政策,在55号文中未明确。 汪澍表示,从此前的咨询结果来看,目前倾向于不能享受。但考虑到大多数创投基金背后都是合伙型的FOFs支持,他建议这部分机构应可以参照适用55号文才对,希望在实践中能对此予以明确。 财税专业人士政策解读 基金君就此《通知》采访了信永中和税务师事务所合伙人赵卫刚,请他对财税55号文进行了专业解读。 一、税收优惠额到底怎么算? 根据《通知》,对创投企业和天使投资个人的税收政策如下: 税收主体:创业投资企业(公司制、有限合伙制)、天使投资个人 投资对象:种子期、初创期科技型企业(简称“初创科技型企业”) 投资方式:直接投资,不包括受让其他股东的存量股权 投资期限:满2年 抵扣方式:投资额的70%在满2年的当年抵扣应纳税额,当年不足抵扣的以后可结转抵扣 赵卫刚解读:举例来说,某私募基金管理人(创业投资基金)旗下的A基金(公司制)以1000万元投资了某个初创科技型企业,投资满2年后,就会产生700万元的抵扣额度。假设该基金当年应纳税所得额1000万元,则抵扣700万元后应纳税所得额只剩300万元。按25%税率计算所得税只有75万元。 如果A基金为合伙制,基金层面不收税,而是向A基金的合伙人(法人或个人)分得的收益征税。合伙人可以按上面的算法,根据自己的投资额计算自己的抵扣额。 当基金出现亏损等情况时,可能会出现抵扣额结余的情况,这可以在以后年度结转抵扣;对天使投资个人来说,如果投资了多家初创科技型企业,其中办理注销清算企业的抵扣额结余,可以自注销清算之日起36个月内抵扣其他企业的应税额。 二、初创科技型企业怎么鉴定? 根据《通知》,初创科技型企业条件如下: 企业类型:中国境内(不包括港澳台地区)实行查账征收的居民企业 时间期限:接受投资时设立不超过5年;接受投资时及之后2年内未在境内外上市 企业资质:接受投资时从业人数不超过200人,其中本科以上学历人数占比不低于30%;资产总额和年销售收入均不超过3000万元;接受投资当年及下一年,研发费用总额占成本费用支出比例不低于20% (责任编辑:晨鸿) |