|
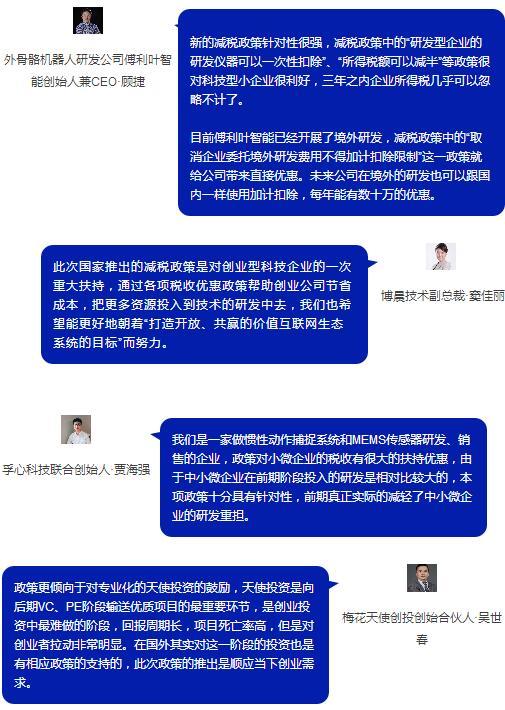
朱桉认为,该项政策对行业或者企业规模没有明确限制,但通常比较大或者高精尖的企业才会选择委托境外研发,因为国外的研发成本更高。政策实施意在鼓励国内企业更快学习国外的研发能力和技术。 朱桉称,该项非常开放的政策,比许多外国的相关政策还要开放。 政策四 将高新技术企业和科技型中小企业亏损结转年限由5年延长至10年。 亏损结转年限是什么? 亏损结转,是指缴纳所得税的纳税人在某一纳税年度发生经营亏损,准予在其他纳税年度盈利中抵补的一种税收优惠。 举个例子:一家企业盈利周期比较长,如果亏损结转年限为5年,第一年亏损300万元,第二年亏损200万元,第三年亏损100万元,第四年盈亏平衡,第五年实现1000万元盈利,那么第五年在缴纳企业所得税时,就可以在1000万元盈利中减去前边4年的亏损总额600万元,只需要对400万元进行缴税。 新政策实施后,亏损结转年限为10年,即前9年的亏损都可以在第10年抵补。 主要针对哪些行业的企业? 朱桉称,该项政策主要针对盈利周期比较长的研发企业,比如生物科技、半导体芯片研发等企业。 这是所得税政策上第一次将亏损结转年限拉长,可以让高科技企业在研发投入上更有耐心。 该两项措施从2018年1月1日起实施。 政策七 将目前在8个全面创新改革试验地区和苏州工业园区试点的创业投资企业和天使投资个人投向种子期、初创期科技型企业按投资额70%抵扣应纳税所得额的优惠政策推广到全国。企业所得税、个人所得税有关优惠政策分别自1月1日和7月1日起执行。 如何理解投资额70%抵扣应纳税所得额? 抵扣应纳税所得额,是指按照税法规定在计算应纳税所得额时不属于扣除项目的投资,准予按照一定比例直接抵扣应纳税所得额的一种税收优惠方式。 举个例子:比如一家天使投资机构投了某个初创期科技型企业1000万元,同一时期他又在别的项目实现了800万元的盈利。那么在缴纳所得税时,其应税额度是800万元减去700万元(1000万*70%)即100万元。 新政策影响哪些人和企业? 全国范围内将资金投向种子期、初创期科技型企业的创业投资企业和天使投资个人。朱桉说,政策对企业所得税或个人所得税有较大的优惠力度,时也是鼓励更多投资人投资种子期、初创期科技型企业。 创业者说
(责任编辑:晨鸿) |