|
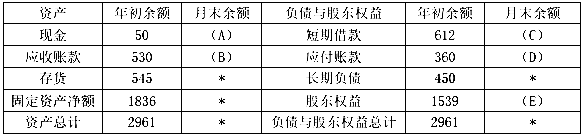
【摘要】2017年中级会计职称考试已结束,环球网校小编根据广大学员提供的信息整理,环球网校中级会计职称考试频道第一时间发布2017年中级会计职称《财务管理》考试真题及答案解析【第二批完整版】环球网校已 3、丁公司是一家创业板上市公司,2016年度营业收入为20000万元,营业成本为15000万元,财务费用为600万元(全部为利息支出),利润总额为2000万元,净利润为1500万元,非经营净收益为300万元。此外,资本化的利息支出为400万元。丁公司存货年初余额为1000万元,年末余额为2000万元,公司全年发行在外的普通股加权平均数为10000万股,年末每股市价为4.5元。 要求: (1)计算销售净利率。 (2)计算利息保障倍数。 (3)计算净收益营运指数。 (4)计算存货周转率。 (5)计算市盈率。 【答案】 (1)销售净利率=净利润/销售收入=1500/20000=7.5% (2)利息保障倍数=息税前利润/应付利息=(2000+600)/(600+400)=2.6 (3)净收益营运指数=经营净收益/净利润=(1500-300)/1500=0.8 (4)存货周转率=营业成本/存货平均余额=15000/[(1000+2000)/2]=10(次) (5)市盈率=每股市价/每股收益=4.5/(1500/10000)=30(倍)。 4、甲公司在2016年第4季度按照定期预算法编制2017年度的预算,部分资料如下: 资料一:2017年1-4月的预计销售额分别为600万元、1000万元、650万元和750万元。 资料二:公司的目标现金余额为50万元,经测算,2017年3月末预计“现金余缺“为30万元,公司计划采用短期借款的方式解决资金短缺。 资料三:预计2017年1-3月净利润为90万元,没有进行股利分配。 资料四:假设公司每月销售额于当月收回20%,下月收回70%,其余10%将于第三个月收回;公司当月原材料金额相当于次月全月销售额的60%,购货款于次月一次付清;公司第1、2月份短期借款没有变化。 资料五:公司2017年3月31日的预计资产负债表(简表)如下表所示: 甲公司2017年3月31日的预计资产负债表(简表)单位:万元
注:表内的“*”为省略的数值。 要求:确定表格中字母所代表的数值(不需要列示计算过程。) 【答案】 A=50;B=620;C=632;D=450;E=1629。 【解析】 (1)公司的目标现金余额为50万元,则A=50(万元) (2)B=650×80%+1000×10%=620(万元) (3)3月份新增短期借款=50-30=20(万元) 则C=612+20=632(万元) (4)D=750×60%=450(万元) (5)E=1539+90=1629(万元)。 环球网校小编推荐: 2017年中级会计职称《财务管理》考试真题及答案解析【第一批完整版】
(责任编辑:晨鸿) |