|
19云南初级会计备考群: 779069389
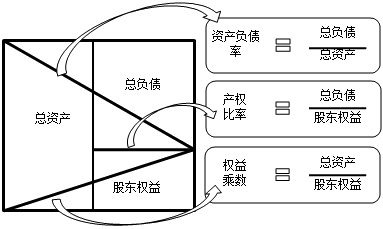
第一章 财务管理基本原理 【考点2】各种指标财务比率 (一)偿债能力比率 短期偿债能力 营运资本、流动比率、速动比率、现金比率、现金流量比率 长期偿债能力 资产负债率、产权比率、权益乘数、长期资本负债率、利息保障倍数、现金流量利息保障倍数、现金流量与负债比率 流动资产中存货、预付款项、一年内到期的非流动资产及其他流动资产称为非速动资产。 影响短期偿债能力的其他因素 增强短期偿债能力的因素:(1)可动用的银行授信额度(2)可以快速变现的非流动资产(3)偿债能力的声 降低短期偿债能力的因素:(1)与担保有关的或有负债事项(2)经营租赁合同中的承诺付款 (二)长期偿债能力
权益乘数=1+产权比率=1/(1-资产负债率) 长期资本负债率=非流动负债/(非流动负债+股东权益) 利息保障倍数=息税前利润/利息费用 【提示】息税前利润=利润总额+利息费用=净利润+所得税费用+利息费用 现金流量利息保障倍数=经营活动现金流量净额/利息费用 现金流量与负债比率=经营活动现金流量净额/负债总额 影响长期偿债能力的其他因素:长期租赁、债务担保、未决诉讼。 (三)营运能力 营运能力比率是衡量公司资产管理效率的财务比率。 (1)XX资产周转次数(周转率)=营业收入÷XX资产平均余额 (2)XX资产周转天数=365÷XX资产周转次数 (3)XX资产与收入比=XX资产÷营业收入 在计算和使用应收账款周转率时应注意的问题 (1)营业收入的赊销比例问题,计算时应使用赊销额而非营业收入。 (2)应收账款年末余额的可靠性问题,可以使用年初年末的平均数,或者使用多个时点的平均数,以减少季节性、偶然性和人为因素影响。 (3)应收账款的坏账准备问题,如果坏账准备的金额较大,就应进行调整,或者使用未计提坏账准备的应收账款进行计算。 (4)应将应收票据纳入应收账款周转率的计算。 (5)应收账款周转天数并不是越短越好。 (6)应收账款分析应与赊销分析、现金分析相联系。 在计算和使用存货周转率时应注意的问题 (1)“营业收入”和“营业成本”选择 ①在短期偿债能力分析中,为了评估资产的变现能力需要计算存货转换为现金的金额和时间,应采用“营业收入”。在分解总资产周转率时,为系统分析各项资产的周转情况并识别主要的影响因素,应统一使用“营业收入”计算周转率。②如果是为了评估存货管理的业绩,应当使用“营业成本”计算存货周转率,使其分子和分母保持口径一致。 (2)存货周转天数不是越少越好。 (3)应注意应付账款、存货和应收账款(或营业收入)之间的关系。 (4)应关注构成存货的原材料、在产品、半成品、产成品和低值易耗品之间的比例关系。 总资产周转天数=∑各项资产周转天数 总资产与收入比=∑各项资产与营业收入比 (四)盈利能力 反映企业盈利能力的指标:营业净利率、总资产净利率、权益净利率。 (五)市价比率 市盈率=每股市价÷每股收益 每股收益=(净利润-优先股股息)÷流通在外普通股加权平均股数 市净率=每股市价÷每股净资产 每股净资产=普通股股东权益÷流通在外普通股股数(注意不是加权) 市销率=每股市价÷每股营业收入 (责任编辑:晨鸿) |