|
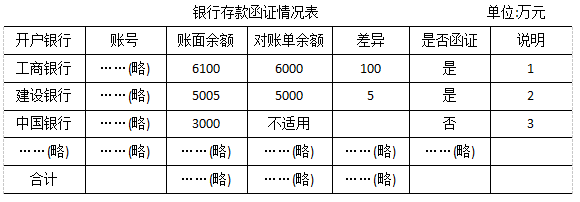
注册会计师甲在复核审计项目组成员编制的审计工作底稿时,注意到以下事项: 1、审计项目组对A公司20×6年12月31日银行存款余额实施了实质性程序,相关审计工作底稿部分内容摘录如下:
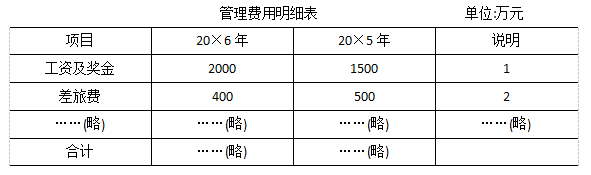
审计说明 1.经检查银行存款余额调节表,该差异系由于A公司于20×6年12月收到并入账的一张支票因对方填列有误被银行拒收所致。A公司于20×7年1月取得对方重新开具的支票,并于当月收讫该款项。项目组检查了20×7年1月相应银行收款记录,未发现差异。此外,项目组寄发并收回了该账户于20×6年12月31日余额的银行询证函,回函金额与对账单余额一致。无需作进一步审计处理。 2.A公司财务人员表示,银行对账单余额与账面余额差异不重大,因此未编制银行存款余额调节表。项目组寄发并收回了该账户于20×6年12月31日余额的银行询证函,回函金额与对账单余额一致。无需作进一步审计处理。 3.该余额为20×5年12月存人该银行的定期存款,到期日为20×8年12月31日。A公司财务人员表示,20×6年该账户余额无任何变动,因此未获取该账户20×6年12月31日银行行对账单。项目组检查了该账户20×5年12月31日银行对账单,未发现差异。无需作进一步审计处理。 ……(略) 2.审计项目组对A公司某子公司20×6年度管理费用实施了实质性程序,相关审计工作底稿部分内容摘录如下:
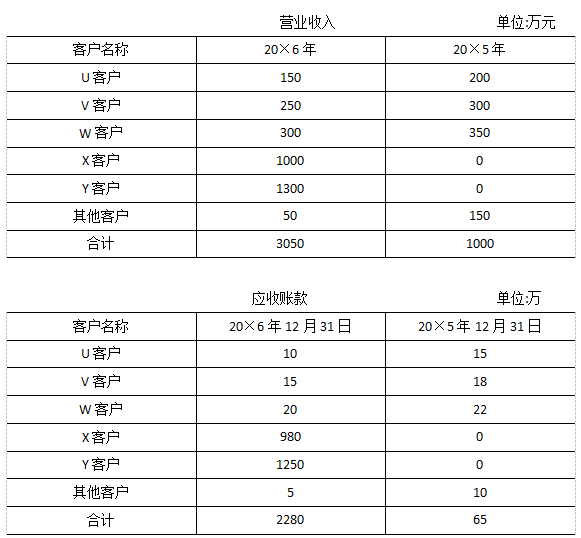
审计说明: 1.客户财务人员说明,本年度工资及奖金较上年有较大增加的主要原因如下: (1)20×6年1月,根据董事会于当月通过决议,公司计提并发放了20×5年度管理人员年终奖100万元,并计入当月管理费用。而在20×5年度,公司未计提和发放20×4年度管理人员年终奖。 (2)20×6年,公司加大市场开拓力度,因此新招聘了若干销售人员。 项目组检查了上述董事会决议和年终奖发放记录,并对20×6年度销售人员工资进行了合理性测试,未发现差异。无需作进一步审计处理。 2客户财务人员说明,本年度差旅费较上年有较大减少的主要原因为:公司20×6年度提高了差旅费预借额度,由于相关员工已预借了足够现金作为备用金,因此差旅旅费报销及时性有所下降。 项目组注意到“其他应收款一一备用金”20×6年12月31日余额较上年末有明显增加。经抽查20×6年12月31日“其他应收款一一备用金”余额主要项目相关预借单据和审批记录,及20×6年度“管理费用-----差旅费”发生额主要项目相关报销单据和审批记录,未发现差异。无需作进一步审计处理。 …(略) 资料五 A公司的子公司-----S公司20×6年度未经审计财务报表显示,S公司在连续亏损多年后于20×6年扭亏为盈,且营业收入较以前年度有大幅增长。注册会计师甲在复核审计项目组编制的S公司20×6年度财务报表审计工作底稿日时,注意到以下事项: S公司营业收入和应收账款相关数据据(未经审计)摘摘录如下:
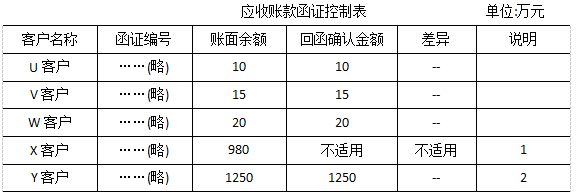
项目组对S公司20×6年12月31日应收账款余额实施了函证程序,相关审计工作底稿部分内容摘录如下:
审计说明 1.未收到回函。项目组检查了20×6年12月31日对X客户应收账款余额相关销售交易的发票,未发现差异。无需作进一步审计处理 2.Y客户与S公司在同一办公楼办公,其将回函直接交给S公司财务人员,由S公司财务人员转交项目组。回函显示金额相符。无需作进一步审计处理。 2.S公司董事会于20×6年12月批准将主要机器设备使用年限由10年延长为20年,并自20×6年1月1日起适用该变更后折旧年限。项目组检查了董事会相关批准文件,并按新折旧年限对20×6年度折旧金额进行了合理性测试,未发现差异。项目组据此得出“20×6年12月31日,S公司机器设备累计折旧余额不存在错报”的结论。 (责任编辑:晨鸿) |