

|
中小企业上市后的成长性分析——以宝光为例 韩雪亮 (暨南大学 管理学院 广州 510632) 【摘要】本文从宏观和微观两个方面对宝光自上市以后的成长性做了分析。其中宏观分析是从行业情况、企业优势和国家政策等方面对宝光成长空间的分析;微观分析是对宝光历史财务数据的分析,即成长比率的分析。分析结果认为:就宏观而言,宝光迎来了新的机遇,有广阔的成长空间;就微观而言,宝光自身经营能力比较强,有良好的发展潜力;宝光成长中所面临的风险是其成长计划中不可被预测的风险。
【关键词】中小企业 上市 成长性 宝光
陕西宝光真空电器股份有限公司(以下简称“宝光”)是中国生产真空灭弧室和高压开关设备的重点高新技术企业,中国电子及通讯设备制造企业100家最佳经济效益企业之一。2010年有关宝光股份独家生产高铁关键设备智能选相真空断路器的消息(后被证实有误导之嫌)被披露后,宝光股价在10个交易日内暴涨50%,成为两市中逆势走强的超级强势股。股票的飞涨突显了其成长性,这与Evans(1987)发现的“企业成长率与企业的规模成负相关”相符,与宝光规模相对较小密不可分。本文将从宏观和微观两个层面对宝光的成长性进行探讨。
一、宏观分析
1.行业位置与市场需求
1.1行业位置
John等(1982)认为:“行业分析是站在企业之外来分析企业所处的环境,它能使管理者更好的处理企业即将面临的机遇和威胁”。 “只有当小企业或者成长性的企业建立一个强而有效的行业分析之后,才能更好的制定战略体系”。从财务的角度来看,宝光在其所处的行业的位置见表1、表2:
表1 宝光与行业的比较(数据截止时间:2010-03-31)
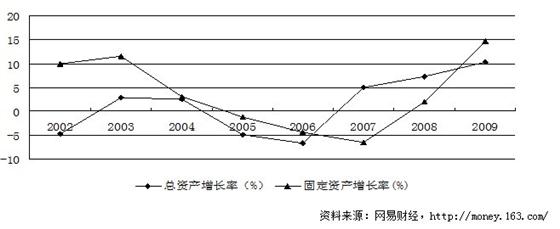 从图1可以看出,宝光在2002年、2005年和2006年总资产增长率均为负数,固定资产增长率在2005-2007年也出现了负增长。但从整体来看,宝光自上市(2002年)以来,总资产增加幅度116.65%(2009/2002),固定资产增加幅度133.28%(2009/2002),七年间平均增幅16.66%、19.04%。随着所有者权益和公司负债的不断增加,宝光规模扩大了一倍以上。另外,宝光低资产负债比率为企业总资产的继续增加留下了空间。从图2中还可以看出近两年宝光加快了对固定资产的投入,作为生产性企业,宝光固定资产的增长反映出了其产能的扩张能力,也意味着其未来业绩的增加。
2.获得收入利润增长的指标分析
2.1主营业务收入增长率和主营利润增长率分析 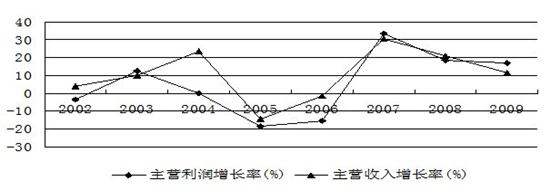 图2 宝光主营利润和主营收入增长率
资料来源:网易财经,http://money.163.com/
从图2可以看出,2005、2006年主营利润增长率和主营收入增长率均呈现负增长,2002年刚上市时主营利润也是负增长。其他年份,二者均为正增长,特别是近三年来增幅均在10%以上。主营业务收入增长率为正意味着,宝光产品的市场需求比较大,业务扩张能力比较强;主营利润率的增长意味着宝光产品的畅销,企业的成长。值得注意的是,宝光主营利润的增长与主营收入的增长基本同步,这意味着企业质量比较高,企业内含风险比较小。
2.2净利润增长率分析 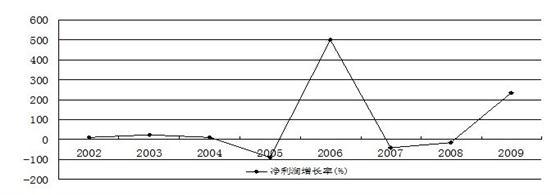 图3 宝光净利润增长率
资料来源:网易财经,http://money.163.com/
从图3可以看出,宝光净利润的增长率在2006年异常突出。这是由于宝光2006年与施耐德电气达成了一项转让断路器及相关资产的协议。该协议使宝光获得2,895万元营业外收入(转让无形资产)。虽然宝光2006年扣除非经常性损益的净利润为亏损1,296万元,但通过与施耐德的交易将无形资产转让及使用收入在扣除税费后计入营业外收入,最终导致了一个较高的净利润增长率。此外,从宝光2002年和2009年的财务报表可以发现其净利润增加了160.86%,年均增长22.98%。排除2006年的异常,仍然可以说明宝光经营业绩突出,具有较强的市场竞争力,目前仍属于一个成长性企业。
3.可持续增长率分析 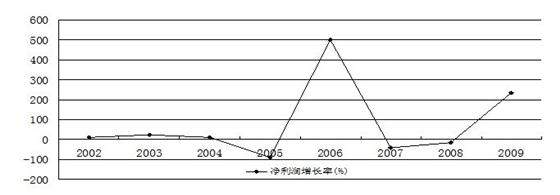 图4 宝光可持续增长率、实际增长率和超可持续增长率
资料来源:网易财经,http://money.163.com/
由于本期留存收益导致了全部股东权益增加,因此股东权益的增长率可以被认为是可持续增长率。实际增长率即销售增长率,这里用主营业务收入增长率代替实际增长率。美国著名财务学家Robert C. Higgims将可持续增长率定义为“在不需要耗尽财务资源情况下公司销售可能增长的最大比率”,韩慧博等(2008)将企业当期实际的销售增长率与上期的可持续增长率的差额定义为“超可持续增长”。从图5可以看出,除了2005年、2006年外,宝光的超可持续增长率均为正值。这意味着宝光能够突破现有的经营和财务结构实现超可持续发展。
三、结论
Ben R. Craig, William E. Jackson III, and James B. Thomson(2007)指出,政府能够通过税收减免、直接补贴、间接补贴等引导性政策来促进小企业的发展。谢军(2005)也指出,行业因素对企业的成长性具有显著的影响。通过宏观分析可以发现,当前国家的政策和行业因素为宝光提供了良好的外部环境。宝光自身对研发的重视和核心产品的先发优势也使其在所属领域能够占据有利地位。从对宝光成长比率的分析也可以发现,宝光的经营能力仍然比较强,经营业绩乐观。
此外,M. Kamil Kozan, Dolun Öksoy和Önur Ozsoy(2006)认为:“只有当专业的技术对市场的扩张产生了消极的影响的时候,融资的困难才阻碍了技术的进步和资源的聚集”。从分析来看,目前专业的技术不会对宝光造成消极影响,这意味着融资困难不足以构成宝光潜在的危险。也就是说宝光所面临的潜在风险是成长计划中的不可被预测的风险,而这一点也有待进一步论证。
参考文献
[1] Evans. D. S. Tests of Alternative Theories of Firm Growth. Journal of Political Economy,1987, 95(4), 657–674.
[2] Pearce II, John A.; Chapman, Bruce L.; David, Fred R.Enviromental Scanning for Small and Growing Firms. Journal of Small Business Management, 1982, Vol. 20(3):27-34.
[3]韩慧博,金超,赵岩. 超可持续增长、资本结构被动选择与公司业绩.生产力研究,2008(11):46-48.
[4] Ben R. Craig, William E. Jackson III, and James B. Thomson. Small Firm Finance, Credit Rationing, and the Impact of SBA-Guaranteed Lending on Local Economic Growth. Journal of Small Business Management 2007,45(1):116–132.
[5]谢军.企业成长性的因素分析:来自上市公司的证据.经济管理,2005(10):82-88.
[6]M. Kamil Kozan, Dolun Öksoy, and Önur Ozsoy. Growth Plans of Small Businesses in Turkey: Individual and Environmental Influences. Journal of Small Business Management, 2006, 44(1):114–129.
[7]Robert C. Higgins著.沈艺峰等译.《财务管理分析》.北京:北京大学出版社,2009:87-98.
[8]网易财经. 网易财经,.
[9] 中国机械网..
[10]全景网.. (责任编辑:职场达人) | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
