|
明代瓷器 CFP供图
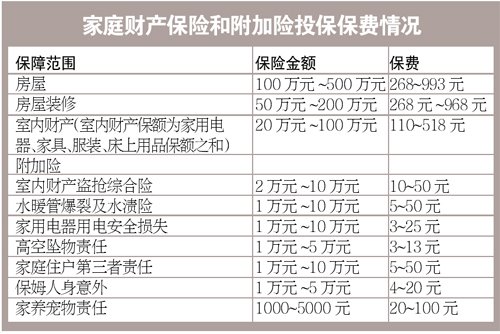
若想专门保珍贵物品 需要与保险公司协商特约承保 数据显示,广东省家庭财产保险的投保率很低,甚至不足1%。专家表示,现在物业价值逐渐升高,一旦发生损失对市民影响很大。然而,很多购买了家财险的市民认为,买了家财险便可以高枕无忧,只要是自己的家庭财产,保险公司就会承保。 其实不然,因为家庭财产保险并非承保所有财产。如果家中有珍贵古玩想要投家财险,需要特约承保。 文/表 记者 周慧 林先生是一位古玩玩家,家中所收藏的古董市值达100多万元。当他想为自己的珍藏买上一份保险时,却被保险公司告知,古玩古董保不了。保险公司相关人员表示,古币、古玩、字画、邮票、艺术品、稀有金属等珍贵财物并不属于普通家财险保险合同的承保范围。市民若想专门保这类珍贵物品,需要与保险公司协商特约承保。 人保财险广州市分公司保险专家表示,家庭财产综合保险保障范围包括房屋及其室内附属设备(如固定装置的水暖、气暖、卫生、供水、管道煤气及供电设备、厨房配套的设备等);室内装潢;室内财产,包括家用电器、文体娱乐用品、衣物、床上用、家具及其他生活用具。而对于实际价值难以判断的财产例如:金银、珠宝、钻石及制品、古玩、字画、艺术品、票证、有价证券等,是不能作为家财险保险标的来投保的。 红木家具 作为普通家具投保? 对于红木家具这类名贵家具,由于它既有保值的特性又属于家具,所以在投保这类物品时,市民一定要了解清楚。记者通过咨询各保险公司后发现,不同保险公司的政策也有所不同:有的公司明确表示不予承保;有的公司会将其视为“普通家具”进行承保;有的公司会要求提前约定价值写入协议作为理赔依据。 保险法规规定,投保必须具有保险利益,需按物品的实际价值投保。所以保险公司将在保险标的的保险价值或实际价值的范围内依据实际损失金额进行赔偿,超过部分的保额是无效的,法律不予支持。专家称,保险法有规定,市民若在投保时投多出的部分,理赔时可退还。 (责任编辑:职场达人) |