|
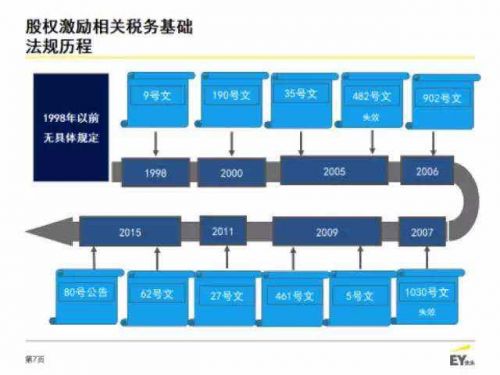
1998年之前,我国在这个方面是没有任何相关政策的。那一年政府出台了9号文,规定员工如果以折扣价的形式取得了公司的有效证券,折扣的部分是要作为公司的薪金纳税的,而且公司有代扣代缴的义务。但如果纳税有困难,就可以分六个月,和工资合并在一起纳税。9号文直到现在都还是有效力的。 随后2000年出台了主要针对外籍人员的190号文。因为当时很多外企在国内有长期股权激励,而外籍员工如果离开中国,中国的企业就不需要代扣代缴。2005年出台的35号文规定上市公司的股票期权在行权的时候需要纳税,而且是按照工资薪金纳税,税率最高可以到45%。 2009年,A股涨得很快,很多企业的高管虽然有股权激励,但因为有限制期,而且限制期之后可能他们没有钱来付税。所以当年推出的461号文和5号文便是针对这一状况做出了调整。一方面收紧范围,规定只有上市公司才能享受35号文的优惠,即行权员工可以把应税所得除以12计算税额。非上市公司则不能够享受这种优惠计算方式。 值得一提的是2009年的461号文为限制性股票给出了一个新的优惠计算方式,即取登记日的价格和解禁日的价格的平均值来纳税。比如取得限制性股票时股价为10块,等到解禁日股价涨到了30块,那么你只需要按照(10+30)/ 2=20 的价格来纳税。当然,这里有个缺陷,即没有考虑到股价下跌的情况。 2011年出台的27号文是对462号文的补充,2015年推出的62号文和80号文主要针对高科技企业。总的来说,法规现在趋于完善和严格。不管是A股上市还是境外上市,审计都会在后面盯着,如果企业过去没有代扣代缴员工的税,那就得去补税。
股权激励形式多样化 除了传统期权和限制性股票,一些海外上市的企业或者合资企业在进行股权激励的时候,会用一些虚拟的股票单位,或者地缘奖金转成股票来做长期激励。这种非传统的股权激励常常需要和税务机关进行沟通,看看能按什么归类来纳税。因为上面的政策没有覆盖得这么细。 同时,不同地方税务机关的松紧程度也是不一样的。北京、天津、上海是趋紧的,一直以来都是稽查和自查的重点。但在其他省市,像海南地方税务局最近就出台了一个政策,规定非上市公司的股权激励也可以按照上市公司的规定去享受纳税优惠。 很多情况下你都得跟地方税务局沟通,比如你可能想用净资产的价格来纳税,但恰好赶上了B轮融资,当局会问你为什么不用融资价格来纳税?因为很多情况下融资价格会比净资产高很多,自然会加重你的负担。 处理股权激励中个人所得税的方法
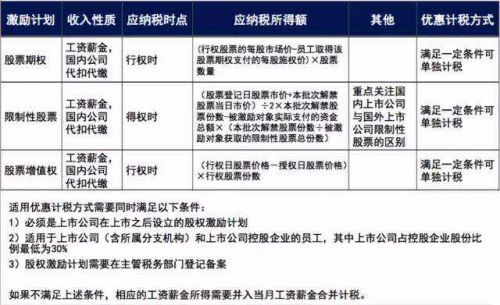
可以看出,股票期权、限制性股票、股票增值权在计算税收的时候是有区别的: 1.股票期权在行权的时候需要公司代扣代缴。税额 =(股票市场价 — 员工购入的行权价)× 股票的数量。 2.限制性股票则是取登记日和解禁日的股票市价之和的一半为价格,然后乘以解禁的限制股数量。但需要注意的是,这个公式一般是针对国内的限制性股票,即A股。如果公司是在境外上市做红筹架构,有可能是事先给一个薪资性股票单位,再给股票,这就不一定是平均价了。 3.股票增值权规定用行权日的价格减去授权日的价格,再乘以份数。 当以上三种激励计划符合以下三个条件的时候,它就可以享有优惠计算方式: 1.必须是上市公司在上市之后才设立的股权激励计划; 2.要适用于上市公司和上市公司控股企业的员工,上市公司占控股企业股份比例最低为30%; 3.股权激励计划要在主管税务部门登记备案。 所以现在很多初创企业设立的股权激励计划不一定能够满足优惠标准。怎么办?推倒重建。把上市前的方案通过内部商议取消掉,在上市之后再设立一个新的计划,按照先前跟员工商议好的条件转移过去,同样可以拿到优惠。但作为一家有志于做大做强的公司,应该在最初就考虑到前文提到的众多因素。 上市公司应该注意的合规要求 (责任编辑:晨鸿) |