|
不管是境内还是境外上市的公司,都需要注意股权激励计划的税务备案。把授予人数多少、期权、价格、行权价格全都备案,才能符合要求。在这个基础上,本地员工参与境外股权激励计划需要通过外管登记程序设立特殊账户。 非上市公司股权激励税务的处理方法 如果能够设计成与雇佣关系剥离,那它就不会成为工资薪金所得,而是股息红利所得或股权投资所得(即财产转让所得)。国内目前实行分项纳税,工资薪金税率最高达到45%,而劳务报酬最高只有40%,算上20%的折扣,实际有效为32%。而如果按照股权投资所得缴纳,你只要背负20%的税。 纳税的时间点是按照实际收益的时间点来算的,包括股权和现金等等各种形式的收益。80号公告规定“非上市公司股权的公平市场价格,依次按照净资产法、类比法和其他合理方法确定” ,这里存在一个很大的协商空间,可以和税务机关沟通。160号文也针对高新技术企业的股权激励作出规定,可以按照净资产的价格或者用类比法来定纳税的额度。但如果企业是红筹架构,发行的是海外公司的股权激励的话,能否适用于80号公告的净资产法还是有待于沟通的。 有些地方会有优惠政策,比如高薪技术企业如果把科技成果转化为股权奖励给技术人员和高管,那么他们获得的股权激励是可以除以12,再单独列出来计税。 股权激励计划在税收优化上的整体考量 1.首先要考虑上市计划所在地,海外、A股还是H股。 如果不清楚要在哪里上,就需要做两手准备,制定出分别针对国内和国外的两套不同的股权激励计划。在A股或者国内上市的话,中关村对高新技术企业的政策使得纳税时间点能够往后递延,按照净资产来计算纳税收入,但前提是公司的股票期权计划都得理顺。之前有公司拟定了覆盖两三千名员工的持股计划,这样的公司需要在证监会上游说一番才能有所突破。 2.针对一些具备外籍身份的高管和技术人才,需要额外注意是否会有其他国家税务问题出现。 比如在国内,公司可以给他们低于市场价的行权价,比如10块钱的融资价格,高管只要用1块钱的行权价就可以用来行使股票期权。但如果你给美国国籍的员工这种优惠,就会产生惩罚性的税。同时外籍员工无法直接持有国内未来上市公司的股票,所以就要在税务处理和外汇管理上做出相应的调整。
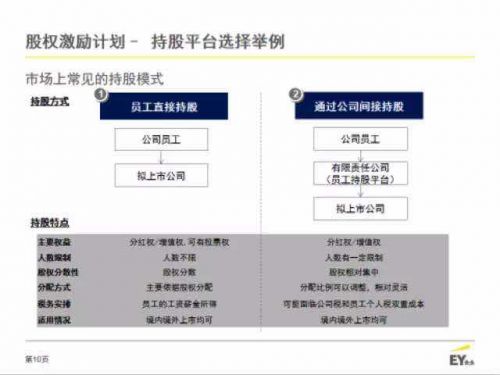
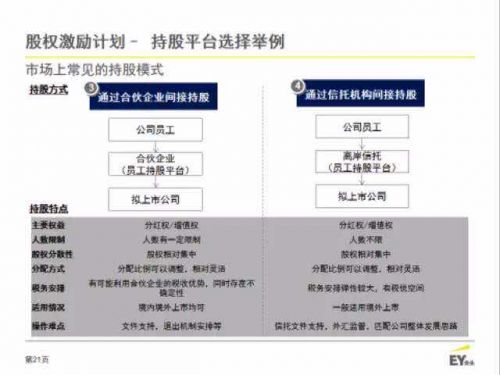
3.原始股东持股平台的搭建和股权转让的税务处理也是需要注意的。 对于创始人而言,个人直接持股、合伙企业持股和公司持股孰胜孰劣?需要他从未来股权变现的时间表亦或是家庭传承的角度来考虑。但单单从税收的角度出发,个人直接持股的税负是最低的。 持股平台的选择举例 我们可以看到,市场上常见的持股模式有员工直接持股、通过公司间接持股、通过合伙企业间接持股、通过信托机构间接持股。员工直接持股则享有投票权、分红权、增值权而且没有人数限制,股权也因此比较分散,税务安排是基于员工的工资薪金所得来纳税。 用有限责任公司作为员工的持股平台,员工只拥有分红权和增值权,且在国内有人数限制,因为有限责任公司一般不超过50人,股权也因此相对集中。大股东能够借此集中管理,但可能面临公司税和员工个人税的双重成本。很多国内A股上市公司会用这种形式来让高管持股。 通过合伙企业来间接持股,员工也和上述一样有一定限制,但分配比例可以比较灵活。未来合伙企业变卖股权的时候,管理团队不一定需要按照投资合伙企业的比例来分。以上三种在境内境外均可适用。 通过信托机构间接持股,在国内不太合适。因为公司在国内上市的时候可能会被拆除整个信托架构。但在境外可以考虑用离岸信托作为员工的持股平台,在港股、美股,用离岸信托来为员工持股是常见的方式。
每个公司使用的税收筹划、税务处理方式都不一样,但起码政策在这方面是一样的。所以税务人员工作的关键是要充分考虑相关影响,同时和税务局多沟通,去争取更好的税务处理方式,让股权激励发挥更大的效用。
(责任编辑:晨鸿) |