|
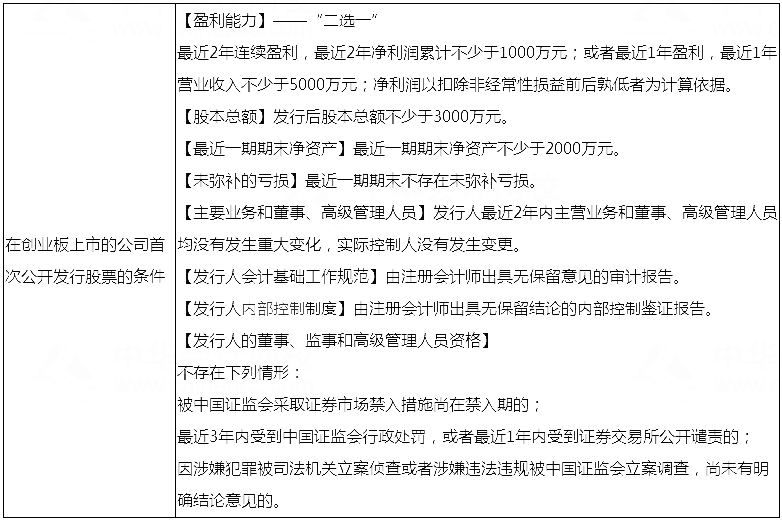
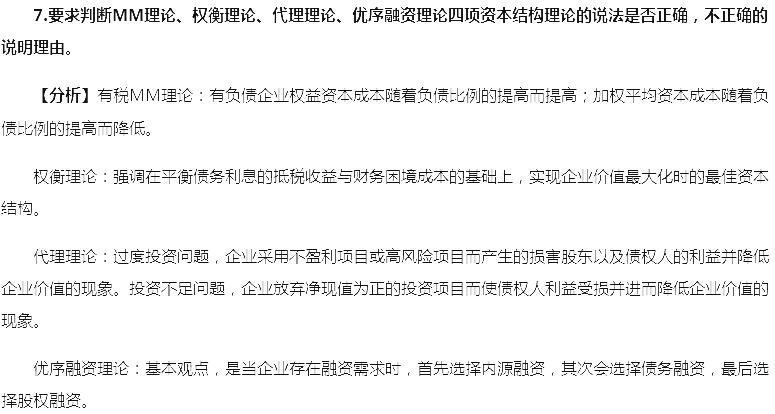
【摘要】2017年注册会计师综合阶段考试已结束,很多考生回忆并讨论今年综合考试的真题,环球网校小编根据广大考生的反馈特整理2017年注册会计师综合阶段《职业能力综合测试(试卷二)》考试真题(考生回忆版)综 【摘要】2017年注册会计师综合阶段考试已结束,很多考生回忆并讨论今年综合考试的真题,环球网校小编根据广大考生的反馈特整理“2017年注册会计师综合阶段《职业能力综合测试(试卷二)》考试真题(考生回忆版)”综合阶段考试分成试卷一和试卷二(试卷一和试卷二各50分),考试题型为综合案例分析。试卷二以管理咨询和业务分析为重点,内容主要涉及财务成本管理、公司战略与风险管理和经济法等专业领域。具体考试真题如下,仅供参考2017年综合阶段《职业能力综合测试(试卷二)》考试真题(考生回忆版) 1、运用SWOT分析方法分析公司的优势、劣势、机会和威胁。 S是指企业内部的优势(Strengths),W是指企业内容的劣势(Weakness),O是指企业外部环境的机会(Opportunities),T是指企业外部环境的威胁(Threats)。对资料从上述四个方面进行简单分析、归类、对号入座即可 2、考核创业板上市的条件,要求判断各个事项是否正确,并说明理由(共八个事项)。
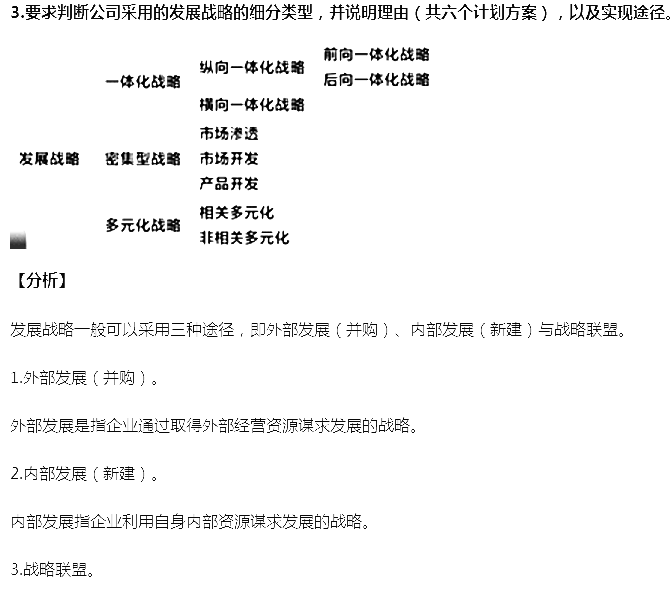
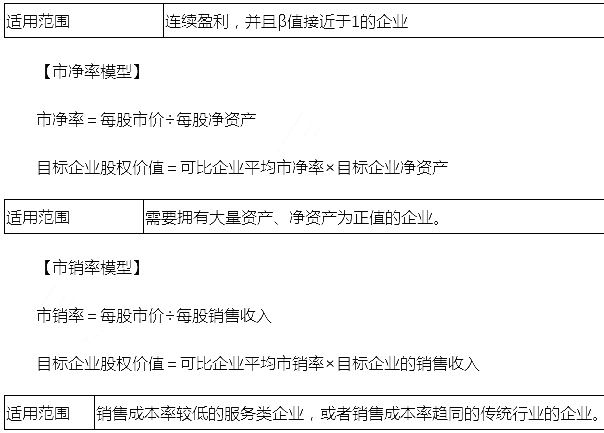
战略联盟是指两个或两个以上经营实体之间为了达到某种战略目的而建立的一种合作关系。 4、根据资料分析并购的三个动机,以及企业面临的风险种类(至少写出八种风险类型) 并购的动机:(1)避开进入壁垒,迅速进入,争取市场机会,规避各种风险 (2)获得协同效应 (3)克服企业负外部性,减少竞争,增强对市场的控制力 风险类型 外部风险:政治风险、法律风险与合规风险、社会文化风险、技术风险、自然环境风险、市场风险、产业风险 内部风险:战略风险、营运风险、操作风险、财务风险 5、用相对价值模型的三种模型分别计算企业价值,并分析哪个模型适合该企业。 市盈率模型 市盈率=每股市价/每股收益 目标企业每股价值=可比企业平均市盈率*目标企业的每股收益
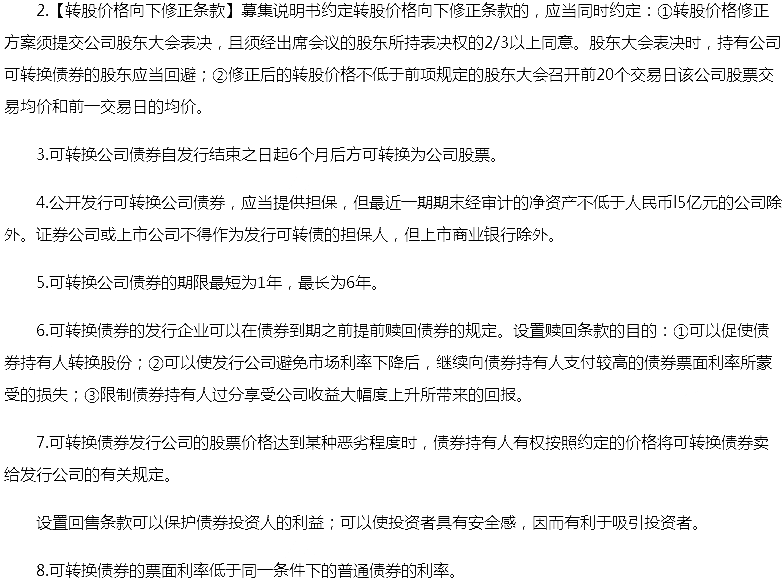
6、判断可转债筹资方案存在的八个不当之处,并说明理由(经济法和财管可转债相结合的内容) (1)转股价格应不低于募集说明书公告日前20个交易日该公司股票交易均价和前一交易日的均价
环球网校小编推荐: 2017年注册会计师综合阶段《职业能力综合测试》涉及考点汇总 环球网校友情提示:如果您在注册会计师考试真题过程中遇到任何疑问,请登录环球网校注册会计师考试频道或登陆注册会计师论坛,随时与广大考生朋友们一起交流!以上文章是环球网校为考生提供“2017年注册会计师综合阶段《职业能力综合测试(试卷二)》考试真题(考生回忆版)”,供参考。
(责任编辑:职场达人) |