|
【摘要】2017年注册会计师综合阶段考试已结束,很多考生回忆并讨论今年综合考试的真题,环球网校小编根据广大考生的反馈特整理2017年注册会计师综合阶段《职业能力综合测试(试卷二)》考试真题(考生回忆版)综
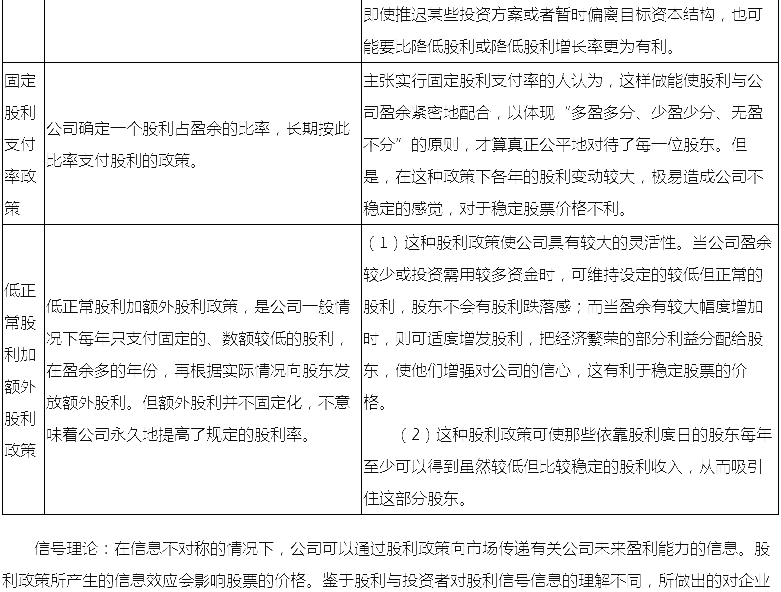
价值的判断也不同。 10、公司法和证券法结合的三个事项 一是公司法定公积金计提的 二是公开增发股票的条件 三是资本公积金的用途 要求判断是否正确,并说明理由 【分析】1、法定公积金按照公司税后利润的10%提取,当公司法定公积金累计额为公司注册资本的50%以上时可以不再提取。 2、最近3年以现金方式累计分配的利润不少于最近3年实现的年均可分配利润的30% 3、公积金的用途 (1)弥补亏损 资本公积金不得用于弥补公司的亏损 (2)扩大公司生产经营 (3)转增公司资本 2017年注册会计师综合阶段《职业能力综合测试》涉及考点汇总 (责任编辑:职场达人) |