|
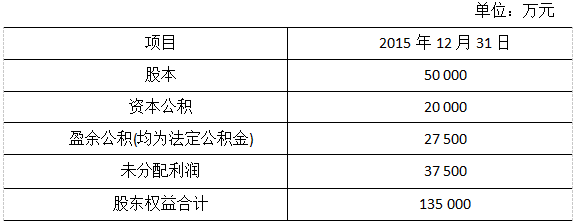
2.如果公司债券没有上市,可采用可比公司法估计税前债务成本。可比公司应当与本公司处于同一行业,具有类似的商业模式,最好两者的规模、负债比率和财务状况也比较类似。 3.如果公司债券没有上市,也找不到可比公司,且没有相关信用评级信息的情况下,可以采用风险调整法估计税前债务成本。 4.风险调整法下,选择若干债券期限与本公司相同的已发行债券作为参照债券。 5.风险调整法下,采用与参照债券发行期限相同的长期政府债券票面利率作为为无风险利率。 6.风险调整法下,参照债券的票面利率与无风险利率的差额的平均值,即为本公司债券的信用风险补偿率。 财务部其他人员对刘强的观点进行了讨论纠正。经讨论,公司财务部认为上述可转债筹资方案的融资成本过高,建议发行公司债券。 资料五 2015年末,经过多年快速扩张,荣诚酒店当年实现净利润2.5亿元,创历年的业绩新高,预计未来仍将保持较快增长。 2015年12月31日荣诚酒店利润分配前的股东权益明细如下:
为了更好地回馈中小投资者,公司召开董事会拟重新确定股利分配政策。董事会秘书黄波在会议上发表如下观点 1.剩余股利政策下,当公司有着良好的投资机会时,公司盈余中应当先尽量满足投资方案的资本需求,如有剩余盈余,再将其作为股利发放给股东。 2.固定股利政策下,由于公司较长时期内每年发放的股利是固定的,有利于公司更好地安排资金预算及使用,从而优化目标资本结构,使加权平均资本成本达到较低水平。 3.固定股利支付率政策下,能够使股利与公司盈余紧密地配合,以体现多盈多分、少盈少分、无盈不分的原则,从而真正公平地对待每一位股东,有利于稳定公司股价。 4.低正常股利加额外股利政策下,使公司具有较大灵活性。在盈余多的年份,再根据实际情况向股东发放额外股利,但额外股利并不固定化。同时兼顾那些依靠股利度日的股东,每年至少可以得到虽然较低但比较稳定的股利收入 5.根据信号理论,公司目前处于成长期,并非成熟期,如果提高股利支付率,将向股东预示公司前景向好,有利于公司股价上升。 董事会经过讨论,最终选择采用低正常股利加额外股利政策,并要求财务部提交利润分配草案。 财务部提交的公司利润分配预案为:以公司股本50000万股为基数,向全体股东每10股送红股1股,派发现金股利0.5元(含税),以资本公积向全体股东每10股转增2股。 对此,董秘助理李研发表如下意见: 1.利润分配前没有按照2015年净利利润10%提取法定盈余公积金的做法,违反了《公司法》有关规定。 2.公司拟等划公开增发股票,根据相关规定,公司最近三年每年以现金方式分配的利润不少于当年可分配利润的10%。为了满足这一规定,公司应提高2015年分派现金股利的金额。 3.根据《公司法》的相关规定,资本公积金能够用于弥补公司亏损、扩大公司生产经营及转增公司资本。因此,对于资本公积金每10股转增2股的方案无异议。 要求: 1.根据资料一,运用SwoT分析方法,评估荣诚酒店上市前的优势、劣势、机会和威胁。 2.根据资料二,逐条分析公司梳理发现的事项是否符合创业板上市要求,简要说明理由。 3.根据资料二,逐项判断六个发展计划属于发展战略中的何种细分战略类型,简要说明理由,并指指出其实现途径(如战略类型可进一步细分,应将其细分)。 4.根据资料三,简要分析荣诚酒店收购欣家连锁的3个主要动机。列出欣家连锁所面临的至少8个风险,并简析风险的内容。P 5.根据资料三,分别采用市盈率模型、市净率模型及市销率模型估计欣家连锁的企业价值,并简要分析三种模型是否适用于欣家连锁。 6.根据资料三,逐项判断王景提出的关于资本结构相关理论的观点是否正确。若不正确,简要说明理由。 (责任编辑:职场达人) |