|
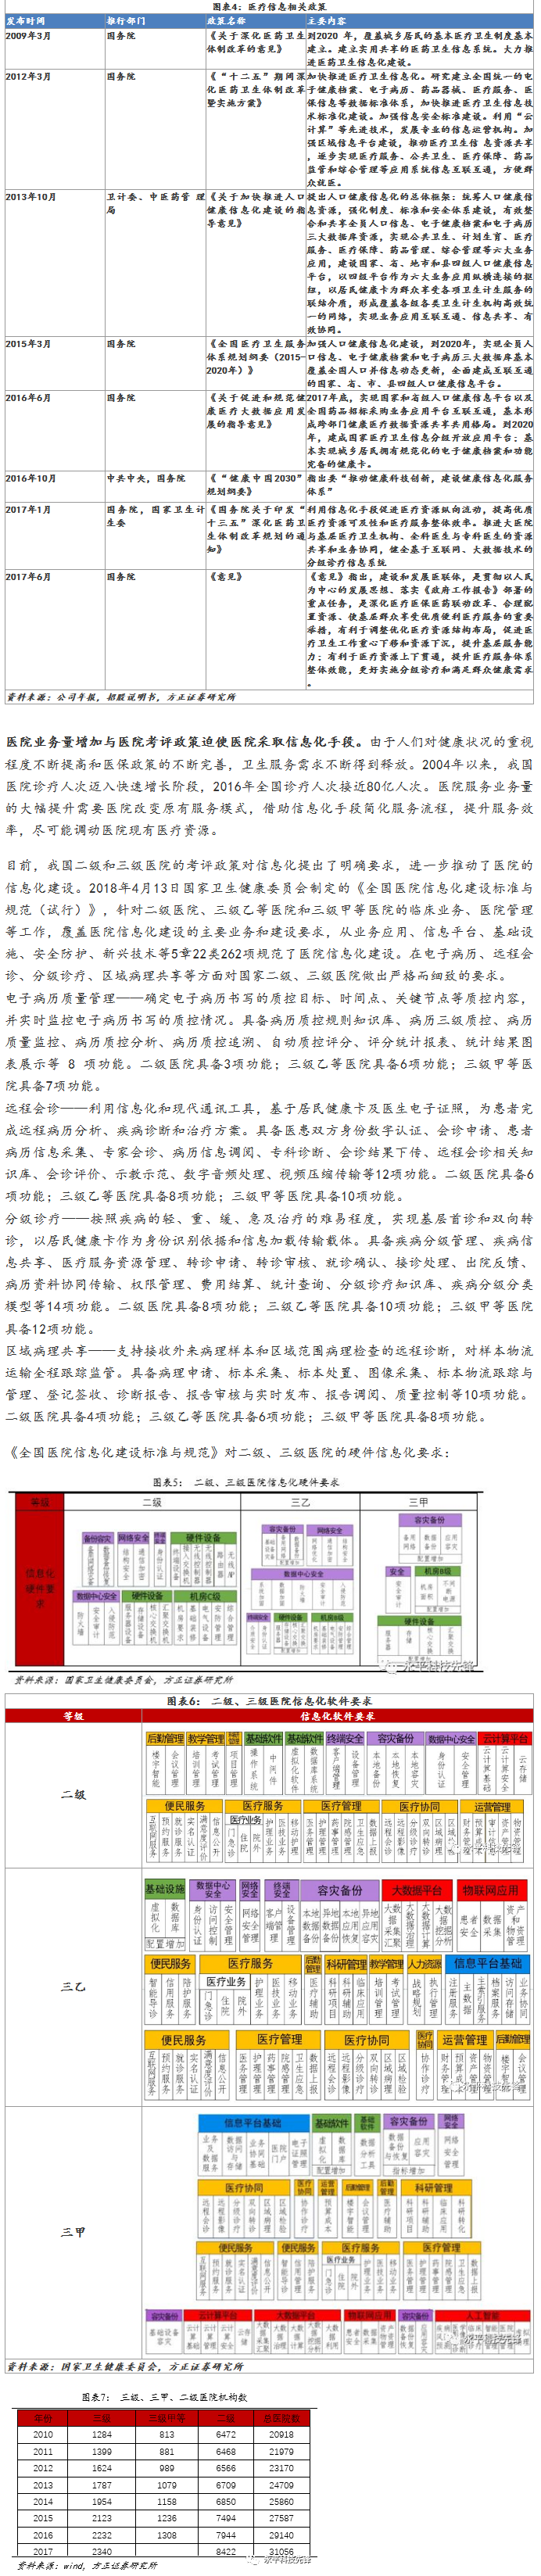
电子病历质量管理——确定电子病历书写的质控目标、时间点、关键节点等质控内容,并实时监控电子病历书写的质控情况。具备病历质控规则知识库、病历三级质控、病历质量监控、病历质控分析、病历质控追溯、自动质控评分、评分统计报表、统计结果图表展示等 8 项功能。二级医院具备3项功能;三级乙等医院具备6项功能;三级甲等医院具备7项功能。 远程会诊——利用信息化和现代通讯工具,基于居民健康卡及医生电子证照,为患者完成远程病历分析、疾病诊断和治疗方案。具备医患双方身份数字认证(300579)、会诊申请、患者病历信息采集、专家会诊、病历信息调阅、专科诊断、会诊结果下传、远程会诊相关知识库、会诊评价、示教示范、数字音频处理、视频压缩传输等12项功能。二级医院具备6项功能;三级乙等医院具备8项功能;三级甲等医院具备10项功能。 分级诊疗——按照疾病的轻、重、缓、急及治疗的难易程度,实现基层首诊和双向转诊,以居民健康卡作为身份识别依据和信息加载传输载体。具备疾病分级管理、疾病信息共享、医疗服务资源管理、转诊申请、转诊审核、就诊确认、接诊处理、出院反馈、病历资料协同传输、权限管理、费用结算、统计查询、分级诊疗知识库、疾病分级分类模型等14项功能。二级医院具备8项功能;三级乙等医院具备10项功能;三级甲等医院具备12项功能。 区域病理共享——支持接收外来病理样本和区域范围病理检查的远程诊断,对样本物流运输全程跟踪监管。具备病理申请、标本采集、标本处置、图像采集、标本物流跟踪与管理、登记签收、诊断报告、报告审核与实时发布、报告调阅、质量控制等10项功能。二级医院具备4项功能;三级乙等医院具备6项功能;三级甲等医院具备8项功能。
大数据平台、云计算平台、物联网应用、人工智能等新兴技术不断发展趋于成熟,加上不断出台的各项相应政策推动,医疗信息化进程将加快步伐。从表中可以看出,国家三级医院从2010年的1284家增加至2017年的2340家,7年里三级医院数量几乎翻了一倍,三级甲等医院也从2010年813家增加至2016年1308家,二级医院从2010年6472家增加至2017年8422家。尽管各等级医院机构数增长明显,但可以看出,三级、三级甲等医院占比依然较低,医疗信息化发展空间依然较大。 公司医疗信息化业务覆盖全国30多个省市,公共卫生项目遍及全国200多个区县,直接覆盖三级医院超过150家。2015-17年,公司开始全面加强临床信息化投入,研发费用开支维持30%以上年化增速且始终保持100%费用化,17年研发投入占收入比突破15%,同期完成临床路径与电子病历产品化落地,在保持区域平台的竞争优势,持续提升对公司临床信息化服务能力。 政策+市场双重利好,医疗信息化市场逐步释放。 根据前瞻网数据显示,我国医疗信息化市场已经连续5年保持20%以上的增长率,远高于全球市场5.1%的年均复合增长率,总体市场规模增速较快。预计到2022年,我国医疗信息化规模将超过960亿元。 根据IDC统计,2014年中国医疗行业IT花费为223.1亿元,预计到2019年医疗行业IT花费市场的规模将达到425.3亿元。2015年我国医疗行业IT总花费占医疗卫生总费用的比例为0.62%,而同期美国占比为1.94%。我国医疗卫生信息化投入占医疗卫生费用的比例仍较低,未来市场发展空间广阔。 1.3 综合解决方案提供商优势逐渐明晰,低市场集中度格局改变可期 国内厂商是竞争主力,行业竞争激烈且集中度低。公司所处的医疗卫生应用软件领域的竞争主要来自于国内主力厂商。医疗卫生健康领域医疗信息化及软件生产约有600家供应商,其中大型供应商占比15%,中型占60%,小型占25%。根据医疗信息化市场中标信息统计,规模排名前七的企业的占比合计 28.8%,呈现出较低的市场集中度。供应商以区域性中小厂商为主,能够覆盖全国市场的供应商屈指可数。目前行业竞争格局为行业内企业激烈竞争阶段,行业集中度较低,并未形成寡头格局。 综合解决方案提供商优势逐渐明晰,市场集中度有望提高。医疗信息化行业集中度较低的原因有:一是行业标准不统一,初代信息系统较简单,市场进入壁垒低,巨大市场吸引众多企业进入;二是市场区域性强,导致区域性企业迅速成长,全国性企业寥寥无几。随着市场的成熟和产业高技术水平的区域信息系统演进,提供综合解决方案并具有较强运营服务能力的厂商优势逐渐明朗,主力厂商将通过资本运作兼并企业提升企业竞争力,扩大市场份额,市场集中度将会逐步提高。 2 公司简介 2.1 历史沿革 (责任编辑:晨鸿) |