|
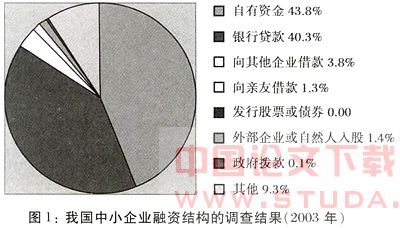
改革开放以来,我国中小企业快速发展,在国民经济中的地位日益突出。近年来我国政府相继出台了一系列政策法规以改善中小企业的融资环境。然而,根据人民日报报道,一项调查显示,80%的中小企业认为近年来的融资环境没有变化或趋于恶化。这说明我国现在的中小企业融资环境仍需改进。 中小企业无论在发达国家还是发展中国家都是国民经济的重要支柱。根据欧盟委员会2006年5月官方网站上的数据,欧盟地区中小企业已达到2300万家,占企业总数的99%,中小企业提供了7500万个就业岗位,在一些工业行业提供了80%以上的就业机会。根据2005年7月22日国家发展与改革委员会公布的消息,我国中小企业和个体工商户合计超过3100多万家,占到企业总户数中99.3%,GDP的55.6%,工业新增产值的74.7%,社会销售额的58.9%,税收的46.2%,出口总额的62.3%,就业岗位的75%以上。但是,中小企业的发展需求与融资困难的矛盾却是普遍困扰各国的问题。欧盟在致力于支持中小企业融资方面形成了一整套行之有效的政策框架体系和实施办法。“他山之石,可以攻玉”,笔者认为,欧盟委员会的中小企业融资政策对我国具有很强的借鉴作用。 一、中欧中小企业融资状况的比较 (一)我国中小企业融资结构的特点 目前,我国中小企业融资的方式主要有:自有资金、银行贷款、发行股票和债券、财政扶持。调查显示,中小企业首选自由资金,其次是银行贷款,仅有2.38%的中小企业通过发行股票和债券进行融资。在财政扶持方面,我国先后建立了国家科技型中小企业创新基金、市场开拓基金、中小企业服务体系专项补助资金和中小企业发展专项资金。但由于各项基金的金额有限,能够得到财政扶持的中小企业数量很少。例如,国家科技型中小企业创新基金从1999年开始实施到2004年的5年中,总共才批准立项4946个,中央财政安排预算33亿人民币。 据中国人民银行中国中小企业金融制度调查组对全国东、中、西部有代表性的六个城市的1105户中小企业的入户问卷调查,在2003年9月,200家样本企业仍以董事长或总经理出资为主,出资比例为50.7%,企业其他内部人员占15.1%。2003年我国中小企业的具体融资结构如图1所示:
该项调查还显示:在银行贷款方面,中小企业的贷款得到批准,最主要的原因是提供了资产(不动产)抵押,占42%;其次为提供了有效担保,占24%,其中企业担保占18%,担保公司担保占6%;由于企业的信誉良好,产品市场前景好等原因获得贷款占30%。在信用担保体系方面,截止2003年9月末,五个样本地区平均有76%的样本企业至今没和任何担保机构建立过信用担保关系,而在获得信用担保的样本企业中,担保贷款余额仅占全部贷款余额的6%,担保机构基本上没有发挥实质性作用。 (责任编辑:职场达人) |