|
体外诊断试剂行业是技术密集型行业,鲎试验法细菌内毒素检测行业是体外诊断行业新兴的细分行业。随着我国医疗卫生事业的快速发展,国内医药市场对鲎试剂的需求将进一步增加,企业必须不断开发新产品并及时投放市场,才能更好地适应市场的变化。 由于鲎试剂研发的产品完成注册并投放市场的周期较长,研发周期一般需要2年以上,而且在研发成功后还必须经过国家食品药品监督管理局产品标准制定和审核、临床试验、注册检测和注册审批等流程才能完成产品注册,申请注册周期一般为1~2年。 5、行业技术壁垒 体外诊断试剂行业涉及临床检验学、生物化学、免疫学、分子生物学、分析化学、应用化学、有机化学、生物医学工程、基因工程、机电一体化等众多学科领域,新进入者依靠自身技术积累较难全面掌握各项技术并形成核心竞争力。 行业内企业如果要进一步扩大规模,具备与国内外领先企业竞争的实力,必须形成较强的新产品自主开发能力。行业上游核心原料开发领域的技术含量高、资金投入大、开发周期长、生产工艺流程复杂、质量控制要求高,进一步提高了行业的技术壁垒。 6、行业上下游概况 体外诊断鲎试剂产业链主要是由上游的鲎试剂原材料、中游的鲎试剂制造、下游的经销商和用户群体构成。体外诊断鲎试剂的上游原料主要包括鲎血细胞、安瓿、西林瓶等,鲎血细胞资源相对稀缺,其它原料市场供应充足、价格波动较小。 体外诊断鲎试剂下游包括渠道和终端用户,消费需求主要来自于药品检测、临床诊断两大应用领域,其中,药品检测领域的用户群体主要包括药品生产企业、医疗器械生产企业、药品检验机构、第三方检测认证机构等,临床诊断领域的用户群体主要包括医院、疾病预防控制中心、临检中心、血站、血液中心等。 根据国家卫生和计划生育委员会的数据统计,截至2016年4月底,全国医疗卫生机构数达98.8万个,其中:医院2.8万个,与2015年4月底比较,医院增加1,758个。随着中国药典规定的细菌内毒素检测品种数量的不断增加以及临床用户群体的认可,体外诊断鲎试剂的下游市场需求稳定增长。
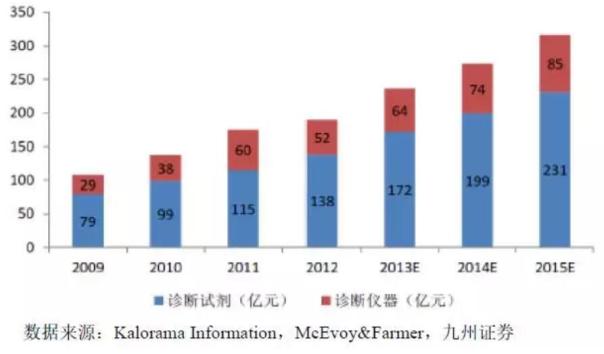
7、体外诊断试剂行业的发展现状 体外诊断能在疾病早期快速、准确地获取诊断信息,用于健康评价、疾病诊断治疗和疾病监测等用途。 根据联合市场调研(Allied Market Research,AMR)发布的报告,全球体外诊断行业2013年的市场规模为533亿美元,在未来几年内将以5.34%的年复合增长率增长,预计2020年将达到747亿美元。 目前国内体外诊断试剂生产企业约为300家至400家,其中规模以上企业近200家,但年销售收入过亿元的企业仅约20 家左右,企业规模普遍较小、产品品种单一,行业竞争激烈。 国内体外诊断市场的集中度较高,约有60.00%的市场份额被6家外资体外诊断厂商(罗氏、西门子、雅培、贝克曼、BD、希森美康)占据。 根据Kalorama Information与McEvoy&Farmer的分析测算,2015年我国体外诊断行业的市场规模预计为316亿元,其中,体外诊断试剂的市场规模将达到231亿元。发达国家体外诊断相关产品的人均年消费金额为25-30美元,而中国体外诊断产品的人均年消费金额仅为2~3美元,存在较大的差距。 随着人民生活水平的提高,健康医疗需求也在不断增加;同时伴随人口老龄化程度的加剧以及政府的持续投入,医疗卫生保障制度的改革将使得上述潜在需求得以释放,因此,国内体外诊断市场的增长空间广阔,预计未来数年内将保持15%~20%的增长速度。 国内体外诊断行业的市场规模如下图:
8、体外诊断试剂行业的发展趋势? 目前,体外诊断鲎试剂行业在发展过程中呈现出以下两方面的特征: (1)鲎试剂用于临床诊断的需求空间巨大 由革兰氏阴性菌感染所引起的内毒素血症及脓毒血症目前仍是临床上的主要死亡原因之一。据文献报道:美国每年约有50万人患脓毒血症,其中约17.5万人因此而死亡,平均死亡率为35%。而在外科病人中的死亡率更可高达40%~70%。传统的革兰氏阴性菌感染诊断方法为细菌培养,不仅需时很长,而且由于抗生素的广泛使用,阳性率很低。而作为临床上抢救感染性休克的关键是在早期的数小时内,因此早期体液中内毒素的正确、快速检测及对症治疗就显得格外重要。 (责任编辑:晨鸿) |