|
少儿英语:VIPKID、gogokid、盒子鱼、aiKID、伴鱼、DaDa、云海螺、多纳、兰迪少儿英语、鲸鱼小班、久趣、魔力耳朵、哈沃、SayABC、iTutorGroup、阿卡索 学科英语:瑞思学科、乐宁教育、贝乐教育、EPLUS、Lily英语、51Talk 外教供应链:外教易、微语言、飞博教育、有教未来 K12线下培训,一直是教育中的重头戏,也是每个学生家长都会考虑的问题。在线下,看到的是在各自的领域占山为王,如诸侯般有着各自的封地。每个区域有着各自的龙头,如华东地区的昂立、精锐,华北地区的学大、华中地区的晨钟数理化、平行线教育,西南地区的名师堂等。 线下培训机构的跨地域扩张一直是个难点。原因主要在于:首先,K12阶段各个地区的中高考考纲有差异,很难做到教研标准化。其次,大部分机构的师资都是本地化队伍,家长更认可本地名师,然而培养名师是个艰难的过程,学、练、教、测、评等环节的跑通需要经年累月的沉淀。另外,线下地理空间的束缚也增加了扩张的难度,优秀的老师无法异地复制。正是这些原因,导致了K12线下培训出线了群雄割据的局面。 于是,K12的线上化便成为了看似破局的解法。班课兴起,一对一风靡,如作业帮、猿辅导等主打名师班课,以低客单、高性价比为特征。如掌门一对一、学霸君等主打在线一对一,以高客单、效果导向为特征。这里不去评价何种模式更好,家长会根据自己的需求去选择。能看到的是,在线教育的高获客成本成为了行业之痛,导致的就是经济模型的负向结果。在资本洗礼之后,用户的习惯逐渐养成,各个类目的品牌逐渐建立,规模化的盈利才能发生,此时方是K12在线教育的黄金年代。 顺便思考,很明显在经济模型上,一对多模式优于一对一,老师的成本可以摊到多个学生上。但首先跑出来的却是如VIPKID、掌门一对一这样的一对一模式。这里的原因在于,一对一的供应链相对简单,以“陪练”为主,不会涉及到一对多面临的匹配、排课、多人学习的教研等问题。因此在在线教育的初级阶段,一对一先成规模。 在图谱中可以看到,K12的单科培训自成板块。每个学科在教授方式、学习形式等存在一定的差异性,于是在供给侧便存在精细化运营的空间。新高考政策改革后,语文学科在总分、阅读写作和人文素养方面的要求明显提升,这使得此前不温不火的语文市场忽然热了起来。总体来说,语文市场经历了一个发展阶段:从读写培训,到国学,再到如今以语文学科为基础、以文化知识和人文素养为外延的“大语文”。未来还继续衍生到整书阅读和知识付费。其中的公司如方体语文,采用“在线小班+语文培优”的模式。这里面的逻辑是将教育视为消费品的话,用传统的“定位”理论,便会发现其中“单科”的机会。
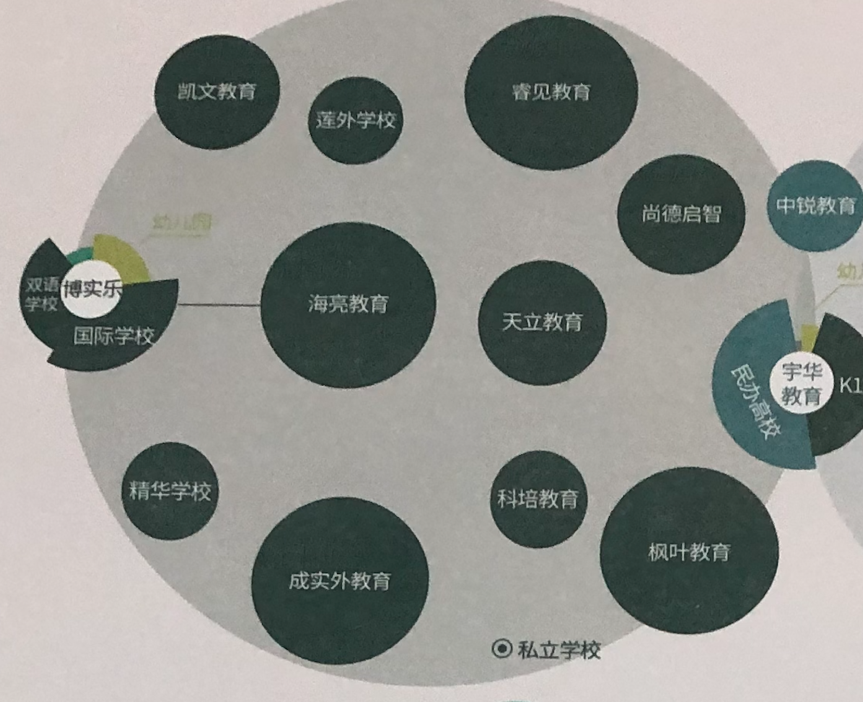
8.私立学校:各立山头,轻重结合
私立学校:博实乐、海亮教育、成实外教育、枫叶教育、精华学校、科培教育、天立教育、睿见教育、尚德启智、莲外学校、凯文教育 可以看到,私立学校在整个图谱中也是自成孤岛的存在,没有和任何巨头产生联系。私立学校相互之间也是呈现各自为政的状态,根据地域划分各自的势力范围。如成实外教育(01565.HK)主要分布在四川,睿见教育主要在广东等。虽然异地扩张难度较大,但不乏野心驱动者,如海亮教育(HLG),在完成了浙江省的恒星系布局之后,将覆盖面跳跃至华中地区,在武汉建立教育产业园。对于私立学校来说,轻资产运营是个好的进化方向,将成熟的管理和运营经验进行输出,将会发生比较快的增长。这里的典型如枫叶教育(01317.HK),但需要面对的是快速扩张带来的风险。不同的公司,需要结合自身的基因,进行轻、重资产的选择。
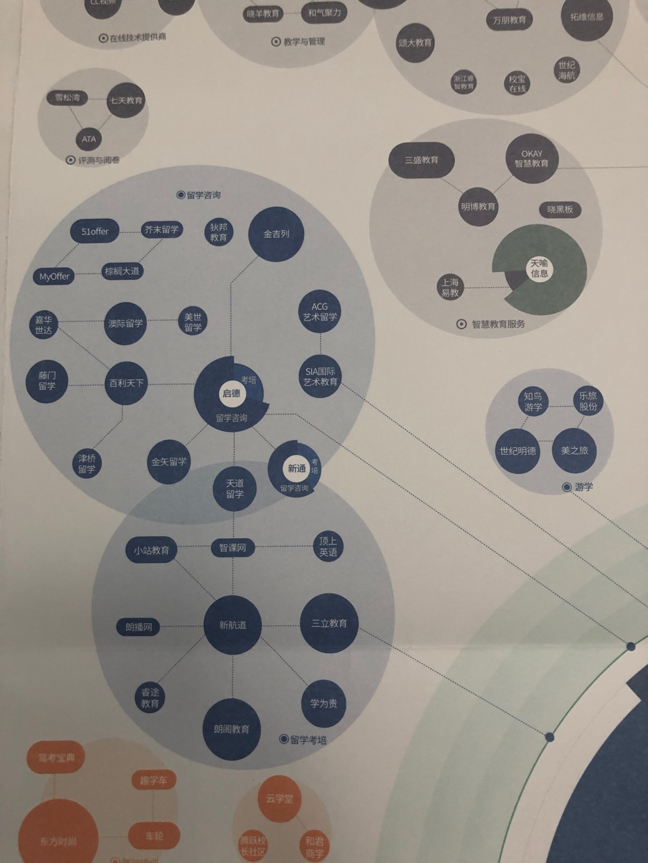
9.出国留学:趋势放缓,低龄爆发
(责任编辑:晨鸿) |