|
IT培训:达内、慧科集团、安博教育、兄弟连、森途教育、蓝鸥科技、51CTO、麦子学院、极客学院、传智播客、世纪鼎利、文化长城、北风网、北大青鸟 会计培训:正保、恒企教育、仁和教育、会计学堂、中诚博通、高顿教育、东奥、对啊网、铂略财务培训 医考培训:金英杰、百通世纪、壹医考 司考培训:众合、厚大、万国 教师培训:创联教育、我爱教师网、一起考教师、尚睿通教育 自考培训:尚德、升学教育、华富教育、弘成教育、奥鹏 艺术设计培训:火星时代、潭州教育、邢帅教育、水晶石、奇迹曼特 求职培训:UniCareer、面包求职、职业蛙、小灯塔、赛优职 职业教育按照图谱中的分类,为最大体量的赛道,根据市场预测在2022年将达到6432亿的市场规模,并且保持年复合7%的增长率。同时也看到,职业教育按照属性的划分尤其明显,不同于K12阶段的全科教育,职业教育的人群几乎没有跨品类的需求,因此无法相互引流。另外由于师资、获客、品牌等原因,职业教育看似为单一赛道,其实为各个赛道的复合。在职业教育的各个子赛道里面,都能看到成体量的公司,如IT培训中的达内,会计培训中的正保,自考培训中的尚德等等。但这些品牌已经根深蒂固,扩品类是个难点。 看到职业教育的几个趋势。其一,在经济下行时期,求职类的职业培训将会有爆发式增长。其二,新兴职业带来相应教育产业的发展,如美业等。其三,人工智能等新技术带来产业结构的变化,也会创造职业教育新的机会。
12.大学生:考级考研,稳步慢增
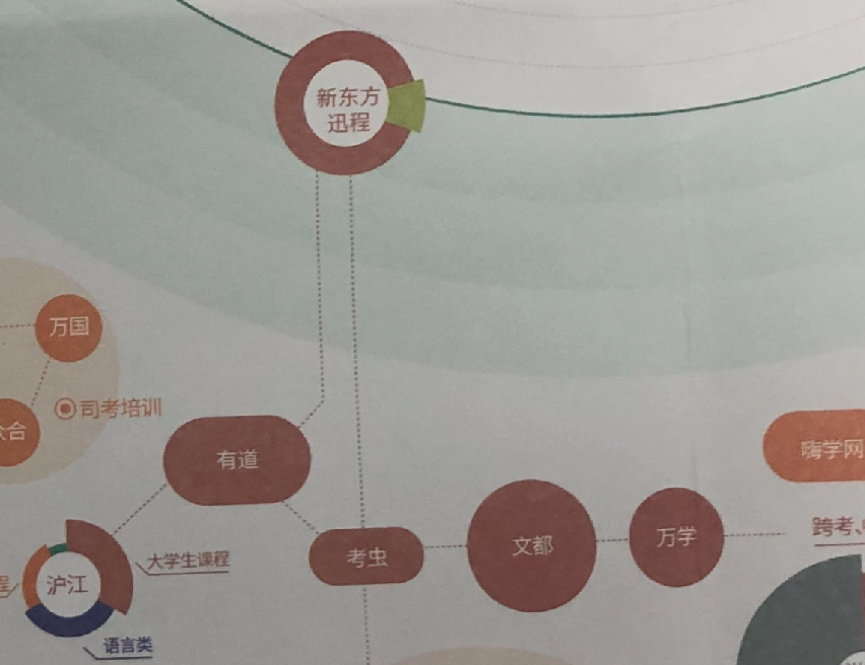
学生:新东方迅程、有道、沪江、考虫、文都、万学、跨考 大学生的需求主要有两个:四六级和考研。图谱之所以将大学生单独划分,主要是因为这个人群比较特殊,有非常明显的特点。首先,大学校园是单位面积内人群集中度极高的场景,超过80%的大学生就住于4-6人的寝室,优质产品利于口碑传播。其次,周期统一性高,宣传有效性提高。大学生每年两次四六级,一次考研,可进行有的放矢的宣传。 看到随着高质人才的需求兴起,考研的趋势会保持稳步增长。在线化的渗透增长在大学生人群中也会高于其他人群。但由于大学生人群总体量与经济水平的条件限制,导致整个市场尚未出现巨头。
13.教育信息化:地区壁垒,巨头布局
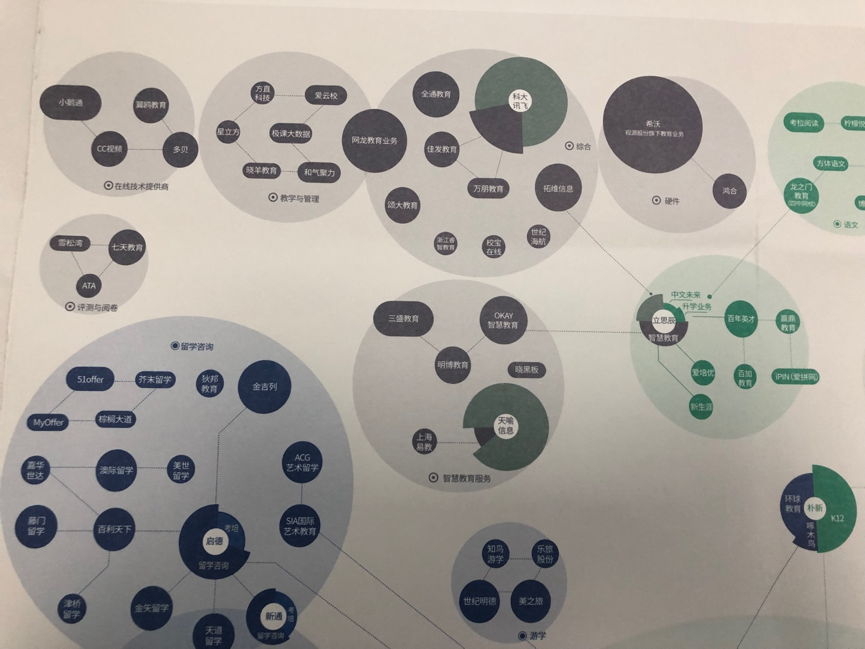
教育信息化: 在线技术提供商:小鹅通、翼鸥教育、CC视频、多贝 教学与管理:方直科技、极客大数据、星立方、爱云校、晓羊教育、和气聚力 硬件:希沃、鸿和 评测与阅卷:ATA、雪松湾、七天教育 智慧教育服务:三盛教育、明博教育、OKAY智慧教育、晓黑板、天喻信息、上海易教 综合:科大讯飞、全通教育、佳发教育、万朋教育、拓维信息、校宝在线、世纪海航、颂大教育、网龙教育业务、浙江睿智教育 在教育信息化领域中,面对的是一个硬件基本完成、区域分散、当地市场垄断的市场。在初步的教育信息化中,产业链中的产品供应商和资源整合商,已经形成了相对稳定的区域格局。而在以智慧校园建设为突破口的教育信息化2.0中,仍存在新的机会。 看到在教育信息化领域中,强劲增长的是提供底层技术的直播平台。这里面的代表公司有如小鹅通、翼鸥教育等。如图谱中开始的部分所示,随着在线教育的进一步渗透,这些公司将会得到进一步的增长。另外,互联网巨头正在积极布局智慧校园生态,如阿里的钉钉,腾讯的智慧校园等。在巨头的生态中提供后端服务,将会是比较显著的机会。
14.结语
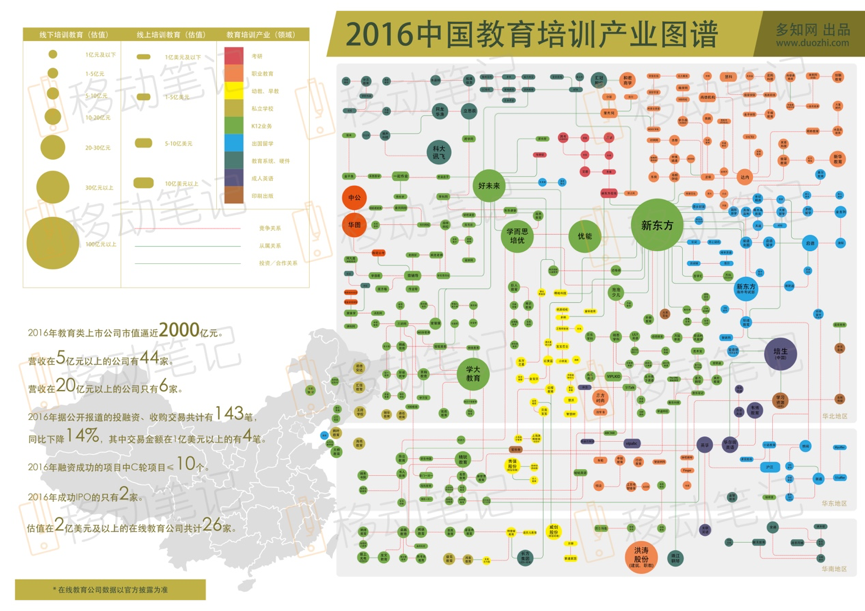
接下来,将视线回转到2016年,看看两年前的图谱。
(责任编辑:晨鸿) |