|
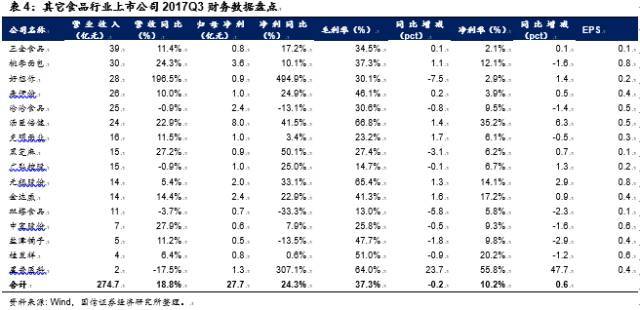
贵州茅台:业绩高增长确定性强。茅台前三季度业绩大幅超出市场预期,主要受Q3市场投放量增长驱动,双节前投放量从2000吨增至6200吨(飞天茅台5600吨,定制酒600吨),较去年同期增35%以上。公司渠道管控效果明显,双节期间一批价略有回落,双节旺季后一批价企稳回升。预计2017全年收入有望突破600亿元。2018年茅台供应偏紧或成常态,上半年出厂价提升预期强,一批价或继续保持温和上涨,业绩高增长确定性强。五粮液:提价恢复渠道利润,良性循环空间足。五粮液前三季度受普五提价和系列酒拉动,业绩符合预期。普五方面,公司坚持优质投放、增量溢价、违规减量,年初以来控量保价措施取得显著效果,目前渠道库存水平处于低位,且持续3年之久的经销商渠道价格倒挂局面于Q2彻底摆脱,一批价涨至810-850元,11月29日上调终端价格只1099元,年内提价270元,渠道道利润空间放大,经销商信心逐渐恢复,也为明年提价预留空间,步入良性循环。泸州老窖:1573高增,特曲改善,放量空间足。泸州老窖前三季度毛利率大增10.2pcts,主要受益于高档酒占比提升,同时中档酒受益技改成本下降。公司聚焦五大单品战略,事业部制下资源得到有效集中,高中低端品牌定位明确。国窖1573提价节奏顺畅,全年销量超6000吨,动销良好,明年有望维持50%增速,特曲、窖龄等中档酒调整有放量空间大,看好18年收入利润再上新台阶。洋河股份:梦之蓝继续发力。洋河股份前三季度毛利率略增1.4pcts,主要源于限量提价的贡献,蓝色经典系列全线提价,17全年梦之蓝系列增长有望超50%。渠道方面,洋河省内布局中低端海之蓝、天之蓝,向次高端升级;省外以高端品为主,着力发展营收占比全部省外70%的新江苏市场,渠道逐渐下沉细化到县市单位。17年预计省外市场增长将达20%。预计全年归母净利润增10-20%。 次高端:性价比凸显,水井坊、汾酒增速亮眼 沱牌舍得:舍得延续高增长提升盈利。舍得前三季环比增速下降,主要由于高基数及销售费用偏高。毛利率同比大增23.4pcts,源于产品结构升级,高端酒收入同增28.9%,占比增至90%。品味舍得前三季增速超50%,有望延续高增速至Q4。同时,低端酒系列产品清理加速。渠道方面加强精细化管理,省内占比仅15%,华中/东北/西南/华北市场前三季增速40%/60%/30%/30%,明年定增完成机制改善,看好双品牌战略及全国化拓展。山西汾酒:国企改革初见成效。汾酒业绩延续高增长趋势,中高价酒(青花、老白汾)收入占比68.5%,较H1进一步提升2pcts,产品结构继续向中高端倾斜。省外青花和省内金奖20均实现50%以上增长,渠道扩张加速,未来随着改革推进,费率仍有压缩空间。结合企改成效,未来继续看好公司产品升级、区域深耕、混改提效对业绩增长的驱动。水井坊:延续高增速,产品布局偏高端。以300-900元三大核心品牌为主,同时尝试打开高端市场。公司采用以动销为导向的新总代模式,极大提升动销效率;16年确立5+5核心市场局部后,核心市场和次核心市场分别实现50%和三位数增长,未来计划开发第三和新市场,预计业绩将继续保持强劲增长态势。 调味品板块:提价覆盖成本效果好,餐饮复苏驱动未来发展 合计营收同比增19.1%,归母净利同比增29.7%。2017Q3调味品行业16家上市公司收入合计413.1亿元,同比增长19.1%;归属母公司净利润53.6亿元,同比增长29.7%。整体毛利率34.8%,较去年同期提升2.0pcts;净利率13.4%,较去年同期提升1.3pcts。 版块解读:西王并表领跑,酱油盈利改善。分板块来看,食用油板块西王食品前三季度营收/归母净利同比增117.2%/74.0%,业绩接近预告上限,主要受益于Kerr并表贡献,持续看好双主业布局。酱油板块行业性提价完成,盈利持续改善,海天/千和营收同比增速分别为21.0%/25.6%,归母净利润同比增速分别为24.5%/45.1%,业绩符合预期。其它调味品中,涪陵/安琪前三季营收同比增32.0%/19.5%,归母净利同比增54.0%/59.8%。
安琪酵母:成本优势持续,产能护航龙头成长。Q3收入增速受出口业务人民币升值拖累,但毛利率再创新高,主因糖蜜成本下降及海外高盈利产能扩张迅速,18年未来糖蜜有进一步下降趋势,龙头地位稳固。海天味业:受益餐饮复苏,渠道优势显著。酱油、蚝油营收同比增长超20%,高于行业平均水平,预计公司全年营收增长可达20-22%,受益于餐饮业回暖复苏。销售和库存情况良好,渠道优势显著,未来持续看好海天业绩增长及市占率提升空间。千禾味业:高基数引发业绩波动。千禾营收增速25.6%,归母净利润增速45.1%,业绩增长略低于预期,主要受去年同期高销售基数,以及华东等部分销售区域增速波动影响。涪陵榨菜:业绩高增,积极推进产品结构升级。脆口系列和瓶装泡菜系列有望培育为超级单品。未来继续看好公司在调味品细分榨菜行业中的龙头优势持续。西王食品:食用油稳健,保健品加速。西王食品业绩高增受益于Kerr并表贡献。受H2旺季需求提振,小包装玉米油环比持续增长,17全年计划实现20万吨销售,同增15%;保健品渠道拓展加速,线上与长沙西子等经销商合作,线下与一兆韦德、阿里健康合作,实现在健身房和药店的布局推广,计划17年超2万家健身房终端。未来持续看好西王食品的双主业布局。 乳制品板块:乳制品需求回暖,二胎增速超预期释放行业空间 (责任编辑:晨鸿) |