|
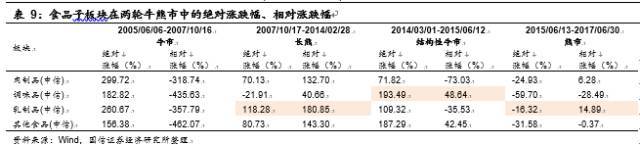
在上一轮牛熊周期中,牛市阶段食品各子板块表现均大幅落后于大盘表现,其中肉制品指数表现相对较好,相对沪深300涨幅为-319%,其中,安琪酵母表现最好,涨幅849%,相对收益231%;而在熊市中食品各子板块均跑赢大盘,表现最优的乳制品相对大盘涨幅181%,表现出较高的防御性,其中,伊利股份表现最好,增长137%,相对收益达200%。
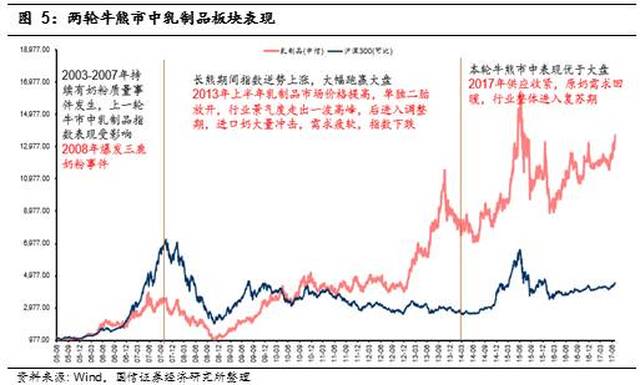
乳制品:表现仅次于白酒,诞生知名消费品公司的摇篮 乳制品为食品饮料板块中表现仅次于白酒的第二大板块,2005-2017年乳制品指数绝对涨幅达到1278%,板块中诞生了如伊利这样的消费名企。2005-2007牛市中指数增长不如大盘,期间奶粉质量事件的报道时有发生,2007-2014熊市期间指数逆势上涨。本轮牛熊市中乳制品仍是表现优异的板块,2017年行业供需渐趋平衡,整体进入复苏期,加上全面二胎红利释放,未来三年是生育高峰期,有望带来超预期表现。
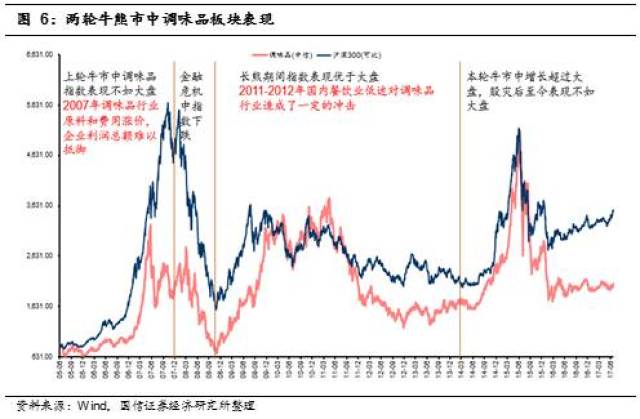
调味品:与大盘一致性强,集中度不断提升 在两轮牛熊市中,调味品指数与大盘表现一致性较高。调味品作为国人饮食不可或缺的一种元素,被认为是常青行业之一,但国内调味品行业一直处于集中度较低的状态,企业间竞争激烈,近年来经过龙头公司的对小品类公司的整合以及渠道的优势拓张,行业集中度也在逐渐提升,16年底开始的最新一轮整体行业提价缓解成本上涨压力、给予龙头企业更多市场话语权,2017年板块景气度提升。
从子版块各自演变的规律来看,进一步研究2005年6月以来A股两次牛熊市轮回,可以发现不同阶段食品饮料各子板块表现出一定的投资轮动趋势:白酒穿越周期,大众食品板块轮动,其中调味品和其他食品为相对牛市板块,肉制品和乳制品为相对熊市板块。 ①白酒板块亮眼表现不局限于牛熊市的某一个时期,在各个阶段皆有一定的投资价值。食品饮料(与医药)为A股两大价值板块之一,行情表现出穿越牛熊的稳定性,尤其是白酒。优质白酒产品在我国有一定的垄断优势,如高端名酒受益于投资拉动和商务宴请,次高端白酒受益于消费升级,中低端白酒受益于城镇化进程,白酒板块的增长驱动逐渐扩散为可选与必须消费两大需求,穿越周期有更多的合理性。 ②熊市抱团取暖,食品饮料彰显必需消费的价值防御属性,其中酒、奶、肉为熊市防御三剑客。当熊途开启,市场抱团取暖寻找确定性,价值类个股成资金主要流向。熊市初期,白酒依然是防御投资最佳品类之一,随着行情下跌确定性增加,肉制品和乳制品两大必需消费板块也开始彰显防御投资属性。肉制品消费需求刚性,因此受到股市下跌影响较小,在整个熊市前、中、后期表现较好,优于大盘。而乳制品消费必需性更强于肉制品,指数表现在食品中一直领先,熊市后期表现出色。 ③市场行情熊转牛时:白酒强势先行,大众食品争夺跟涨行情。熊市底部调整逐渐转牛时,不确定性仍旧较高,底部情绪最悲观的时期,热情消磨,资金抱团寻找确定性,倾向于首先青睐价值板块,白酒领涨新行情。随着牛市行情扩散,其他板块受益。这一阶段没有较为确定的跟涨板块,主要取决于各子行业的基本面情况以及资金的偏好,优选子行业龙头和成长业绩的先锋。 ④牛市主升阶段:调味品、其他食品板块领涨;葡萄酒接棒酒类行情。牛市主升阶段具有高成长性或有并购重组概念的个股为投资热点,相关板块调味品、其他食品有领涨行情。另一方面,从2005-2016这十年的经验来看,白酒和葡萄酒板块有明显的联动效应,白酒领涨的下一个阶段葡萄酒在食品饮料板块中的相对表现往往有所提升。葡萄酒跟涨白酒属于相关板块利好行情扩散,但不管从行业基本面还是从实际消费分析,葡萄酒板块的增长驱动力和上涨空间都不如白酒,跟涨行情适合波段性操作。 (责任编辑:晨鸿) |