|
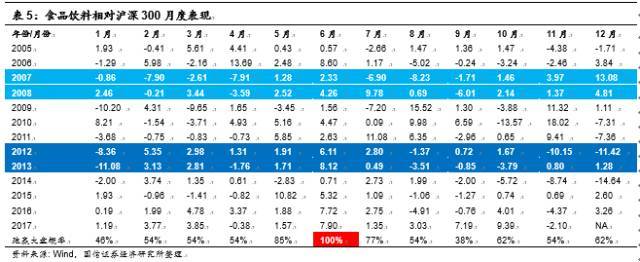
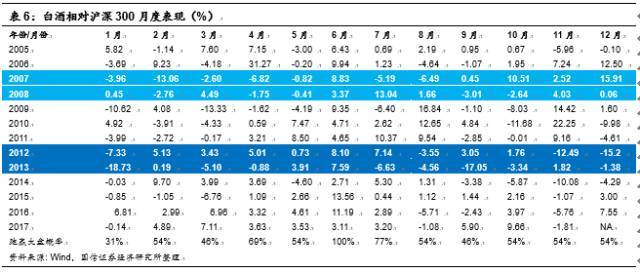
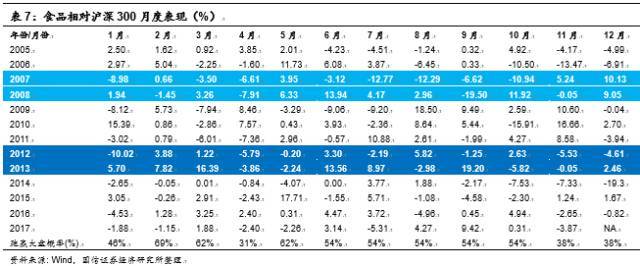
为了分析食品饮料各子版块演变的规律,我们整理了中信食品饮料、白酒与食品指数近十余年按月涨跌幅情况,与同期沪深300指数对比后发现,年初1-3月食品饮料板块跑赢大盘概率接近50%,其后5-7月份逐渐提升,食品饮料及白酒在统计的年份中的6月均成功跑赢大盘,显示了较强的月度相关性。
细分白酒和食品来看,白酒在年中6、7月跑赢大盘的概率较高,而在年初1-3月份跑赢大盘的概率较食品偏低,食品整体在春节及夏秋季节表现较好,跑赢大盘概率较高。对比历史上板块相对涨幅排名较高的2006及2011年后的演绎过程,2007年食品饮料行业在前三季度跑输大盘主要因之前涨幅已反映业绩增长,随着2017Q4估值切换进入一个相对旺季,2008年在股灾中表现较强的防御性。其中食品在2007年上半年表现更为稳健,波动性较低,并在2008年大部分月份表现较白酒指数更优。而在2012年因加强反腐建设,三公限酒政策影响高端白酒销售,致使2012年1月份白酒板块开局不利。同年11月份发生塑化剂事件,使白酒行业处于食品安全事件的敏感期,白酒较沪深300相对下滑-12%。而食品在2012年上半年经过一定调整后在下半年以及随后的2013年的月度较白酒板块更优。整体来看,综合对应年份的背景与市场情绪催化因素,在经历板块涨幅相对排名较高的年份后,食品后续演绎较白酒更为稳健积极。
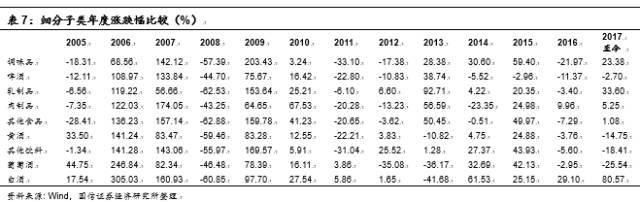
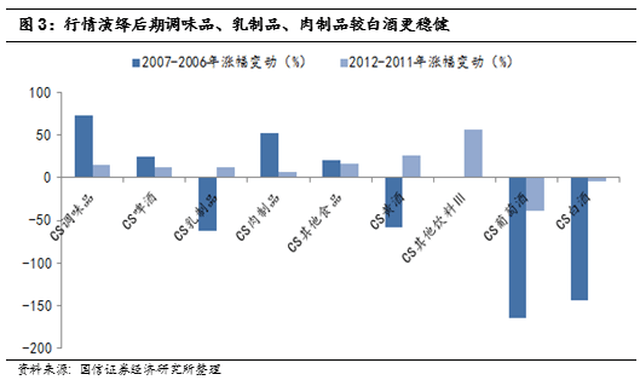
从二级行业分类上,聚焦在历史板块排名较高年份(2006、2011年)的后续演绎情况看,调味品、乳制品、肉制品、啤酒等子类较白酒更积极稳健,以2007年与2006年涨幅变动为例,白酒涨幅下降144pcts至161%,而调味品、啤酒、肉制品涨幅分别提升73、24、48pcts,类似的情况同样出现在2012年与2011年的对比中,在白酒涨幅缩小的过程中,乳制品由跌6%至涨6%,其他食品子类也存在不同幅度的跌幅收窄。这也进一步印证了前述观点。
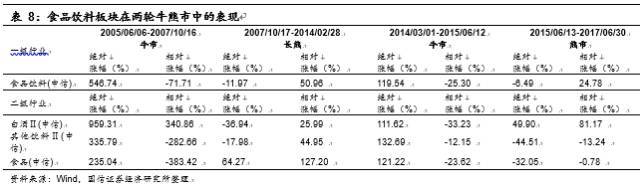
回顾牛熊市:看板块轮动规律 对全行业排名的相对行情数据分析后,我们再结合整体行业牛熊周期的演变,分析食品饮料板块内部轮动的规律。回顾2005年至今的两轮牛熊行情,食品饮料板块表现优于同期沪深300指数具体到每一阶段,各子板块显示出差异化。酒类方面:白酒为价值投资典范,仅在2014-15年牛市落后大盘,其余阶段均跑赢,行情穿越牛熊。葡萄酒上轮牛市表现较好,具备跟涨白酒特性。啤酒基本面较弱,黄酒体量较小,指数表现均较平淡。食品方面:乳制品仅次于白酒,2005至今指数累计涨幅1278%,从国际范围看,是孕育知名食品巨头的摇篮。肉制品受猪价影响大,熊市表现较好。调味品和其他食品,属于偏牛市品种,适合自下而上选择业绩高成长个股。
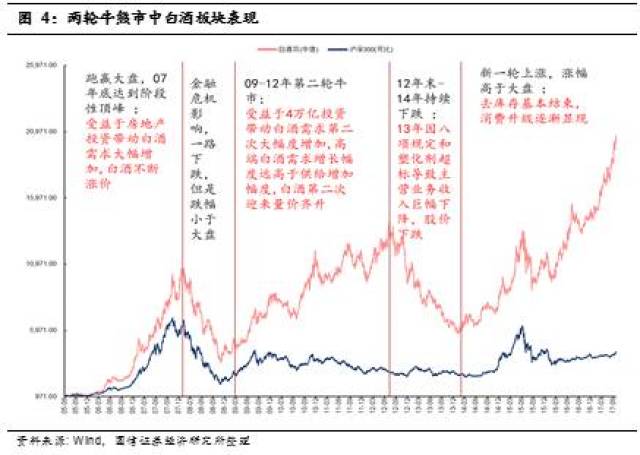
白酒:穿越牛熊,行情演绎创新高 自2005年至今,白酒行业相比其他酒类板块一直表现较好。除了在2014-2015年结构性牛市中落后于大盘指数外,其余阶段均跑赢大盘,行情穿越牛熊。2005-2007年受益于投资拉动的商务需求,白酒的社交文化本质得到彰显,价格不断上涨,跑赢大盘。2008年受金融危机影响,一路下跌,但是跌幅小于大盘。2009-2012年白酒迎来第二轮牛市,受益于4万亿投资带动白酒需求第二次大幅度增加,高端白酒需求增长幅度远高于供给增加幅度,白酒第二次迎来量价齐升。2012年-2014年白酒行业在价格泡沫、库存过满、限制三公消费以及塑化剂丑闻等多重事件打击下,导致价格经历断崖式下跌,行业进入深度调整期。2015年至今,行业去库存基本结束,受益于消费升级,需求回暖,行业进入复苏阶段,并于2016年逐步进入补库存周期,白酒行情开始演绎。
食品:熊市表现较好,牛市稍逊风骚 两轮牛熊市中,食品子板块基本上表现为牛市中相对弱势,熊市中优于大盘。 (责任编辑:晨鸿) |