|
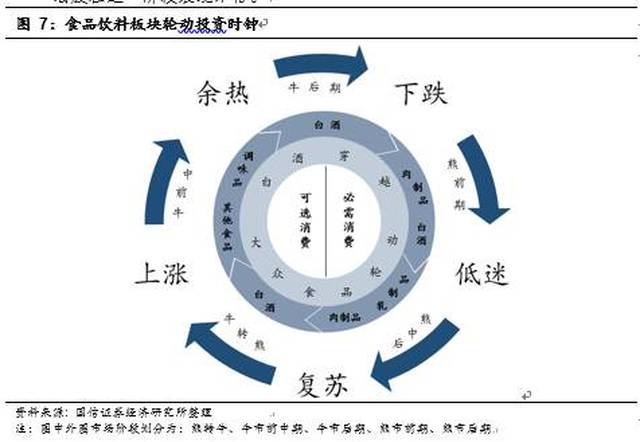
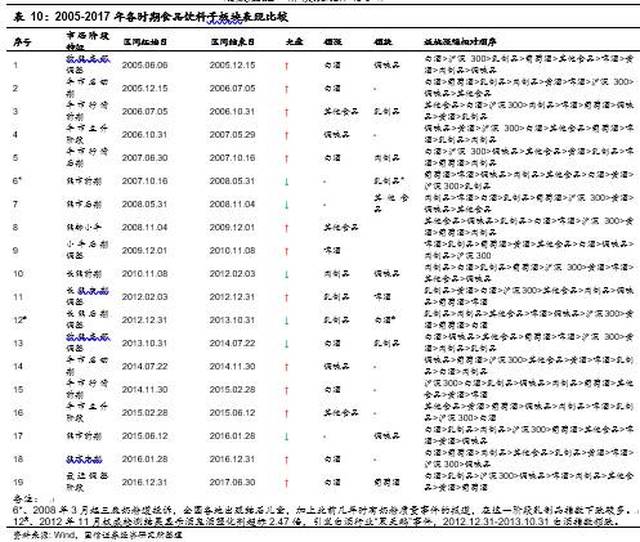
⑤牛市后期:白酒坚守市场行情。牛市后期,市场投资由攻转守,食品饮料是较好的防御投资标的,其中白酒是最佳板块。两轮牛熊市的经验显示,白酒板块在熊转牛时打开上涨局面后在主升阶段往往有所放缓,到了牛市后期会重夺市场热情,成为牛市余热中表现最好的板块,高端、次高端白酒股在这一阶段表现不俗。
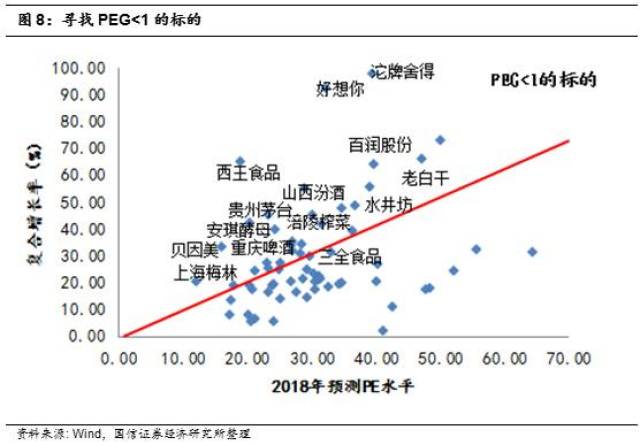
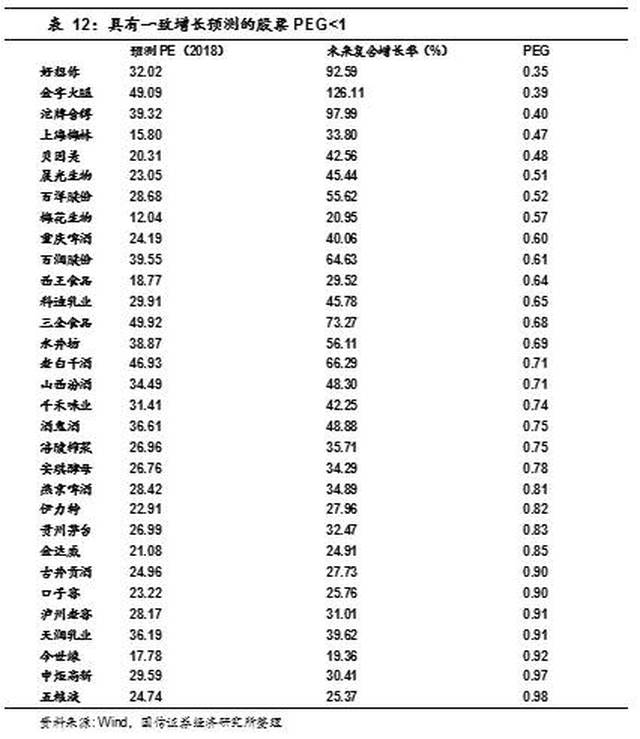
鉴别价值: 兼具低估值与成长性的视角 从行业财务回顾以及板块变化情况看,食品饮料行业表现亮眼,未来行情演绎及估值跷跷板有望由白酒板块向食品板块逐步倾斜。落实到具体投资标的的选择,我们认为应该综合分析标的估值水平、未来持续成长性以及盈利质量。为此选择PEG、PS以及ROE等指标进行具体的比较筛选。 PEG层面:寻找45度线上的机会 从PEG的维度,我们将标的的估值以及复合增速列表,寻找45度线以上的选择,也即增速超过估值中枢、PEG低于1的标的重点关注。筛选结果包含以沱牌舍得、水井坊、山西汾酒代表的高成长次高端白酒板块,茅台、五粮液、老窖增长稳健榜上有名;以贝因美、科迪乳业、天润乳业为代表的乳品公司获益乳品、奶粉的持续复苏亦排名靠前;以好想你、西王食品、三全食品为代表的休闲食品、保健品板块以及以千禾味业、涪陵榨菜、安琪酵母代表的调味品板块,受益消费升级下的产品品质化、高端化趋势,具有持续高增的潜力;另外以重庆啤酒、百润股份代表的啤酒板块,在行业整体缩量调整的背景下,坚持推陈出新有望获得改善良机。
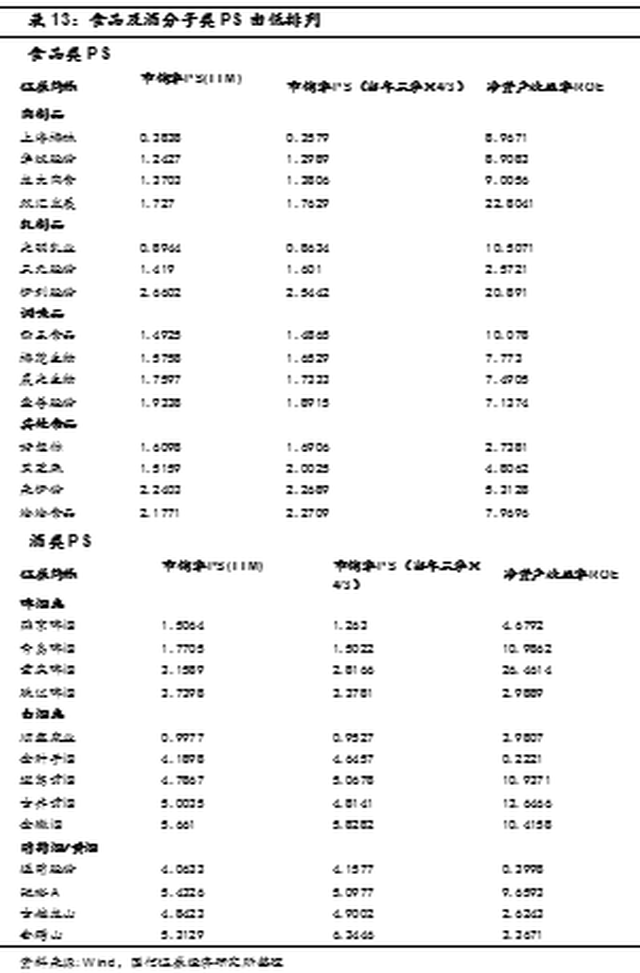
PS层面:食品龙头更突出 从PS的维度,我们将食品与酒类的PS分子类进行对比,食品中PEG较低的西王食品、好想你在PS上同样具有一定的估值优势,而乳业中伊利股份、光明乳业凭借行业龙头领先优势,具有较高营收水平,在PS估值上具备相对优势,肉制品上海梅林、双汇发展以及休闲零食来伊份、恰恰食品亦上榜。酒类中PS较低的主要是啤酒行业、地方白酒和小白酒公司,但由于上述公司整体利润率偏低,在PEG的估值上并无显著优势。
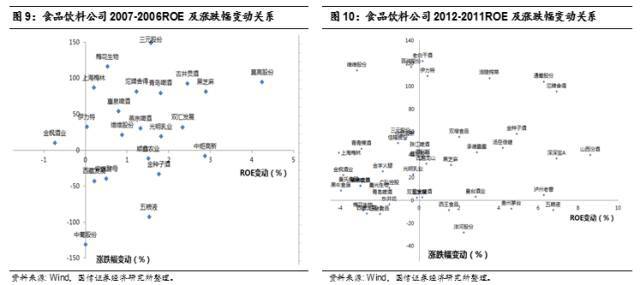
ROE层面:与行情正相关,龙头优势明显 考虑到ROE综合反映了标的公司的利润率、资产周转以及财务杠杆水平,是衡量公司业绩情况重要的盈利指标,我们亦对其作出分析。从历史上看,考虑2007年对比2006年及2012年对比2011年的两组年份中食品饮料板块的演绎过程,各标的ROE指标的改善与两年间涨跌幅变化存在明显的正相关关系,对于ROE改善更明显的公司在来年的表现也更突出。因此可以结合ROE水平进一步挖掘未来具有增长潜力的公司。
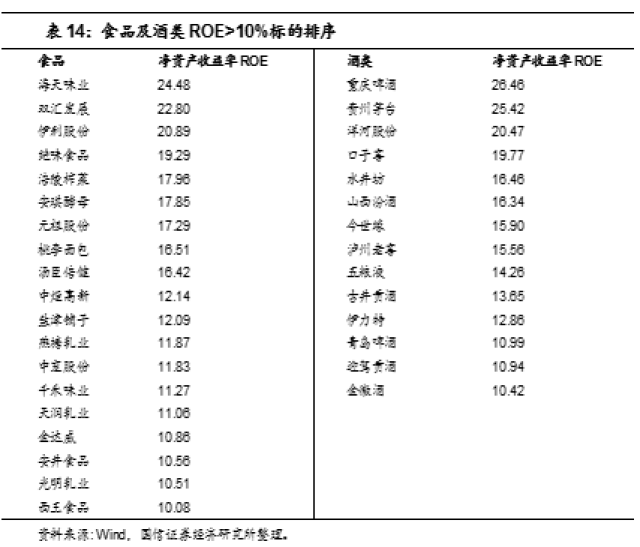
我们选取了食品及酒类ROE超过10%的标的,可以看到食品中以海天味业、双汇发展、伊利股份、涪陵榨菜、安琪酵母、西王食品等行业或子行业龙头企业都具有较高的ROE,显示出在各自行业中具备较将的竞争优势,且上述标的PEG<1,兼具估值与持续成长空间,此外调味品的中炬高新、千禾味业亦值得关注;此外绝味食品、桃李面包、汤臣倍健也具备较高的ROE,但PEG优势不显著。在酒类中,重庆啤酒ROE领衔,而以茅台、洋河、口子窖、水井等代表的次高端以上大白酒均具有较高的ROE,结合PEG的情况,可以关注茅台、水井、汾酒、老窖、五粮液、古井贡酒、重庆啤酒的投资机会。
趋势判断:白酒稳健依旧,食品获益升级 结合历史统计数据、板块周期轮动规律以及各板块PEG、PS以及ROE的表现,在当前时点,我们认为酒类行业明年发展稳中求胜,而食品行业有望在明年及后年逐渐获得更多的估值倾斜与投资空间,兼具估值优势与持续成长资质的传统龙头白马及新兴小品类公司在需求升级的过程中将不断壮大。 (责任编辑:晨鸿) |