|
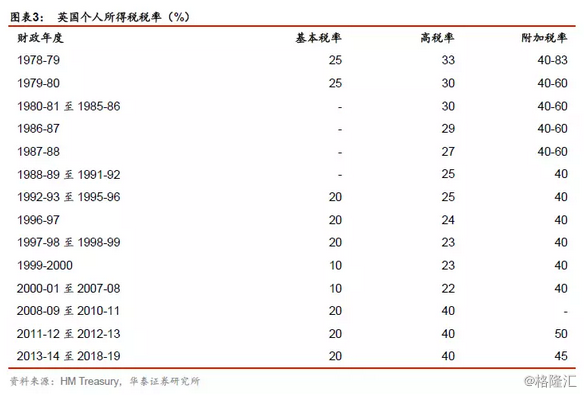
按收入免税扣除标准、对个人收入扣除相应费用后,加以汇总,再统一减掉生计扣除额,就得到应税收入。但在征税过程中,工资、薪金往往不是按年度发放的,需使用累进制计算每期预扣额。将纳税人年度税收减免平均化,得到每期减免额,每一期使用累计工资额减去累计减免额得到应税收入,计算出截至当期应纳总税额,减掉上期累计纳税额得到当期应纳税额。在财政年度结束后计算全年总所得,减掉各项减免项目后可确定当年应纳税额,再对已通过收入直接扣缴方式缴纳的税款进行抵扣,多退少补。 1.3三级税率结构简洁易行 英国从1929年开始使用综合模式征税,一直沿用至今,征税模式总体没变,税率结构却变化频繁。在1988年之前,税率结构冗杂,级次多、边际税率高,最高边际税率达到83%,税负重,会强烈打压积极性。1988年,税率结构改为标准税率25%,最高税率40%,税率结构大大简化。在1992年恢复基本税率、高税率、附加税率的三级税率结构,并保持至今。从1992年开始,基本税率和高税率都呈下降趋势,到2000年三级税率都下降至历史低点,并保持该低点状态到2007年,这也是至今为止,持续时间最长的一种税率结构。2008年之后,税率重新调高。
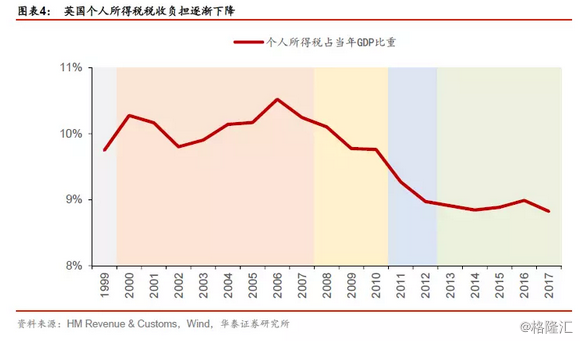
税率不断调整,个人所得税税收负担整体呈下降趋势。2000-2007年,税率结构保持低位状态,个人所得税税负也维持在10%左右。2008年之后虽然税率再度调高,税收负担却有所下降。2013年之后,税率结构保持稳定,税收负担结束下降趋势,维持在9%左右。
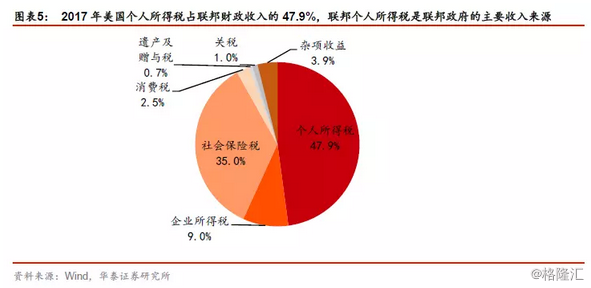
英国个人所得税经过近四十年的发展,形成了三级税率结构,累进级数大为减少、边际税率大幅下调,这不仅能降低征税成本,也有利于税收的监管。较低的边际税率、简洁的税率结构、指数化的扣除费用调整,也是中国个人所得税制度可以借鉴的地方。 二、美国个税制度较为完善 2.1美国现已成为个人所得税制度较为健全、先进的国家之一 美国实行联邦与各州独立立法、各司其职,联邦、州和地方政府三级分管征税的税收体制。美国现行税制以所得税为主体,但各级税收来源侧重不同。联邦税收倚重个人所得税、社会保险税和公司所得税。根据OECD数据库,2017年美国个人所得税占联邦财政收入的47.9%,远高于OECD国家个税占财政收入比例的平均值24%。美国联邦个人所得税是联邦政府的主要收入来源。在州层面,各州虽然情况不一,但税收大多来自一般销售税、所得税和总收入税。在地方政府维度,地方政府主要税收来自财产税。
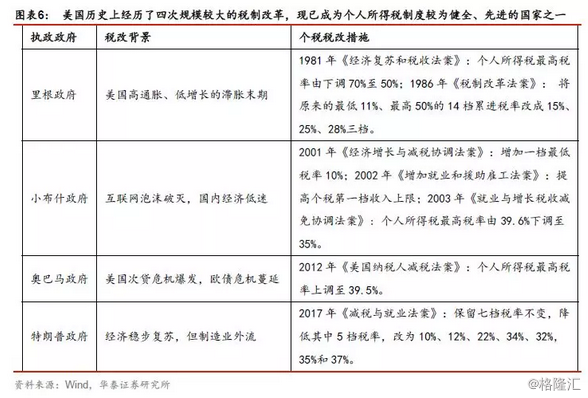
经过较为漫长曲折的税制发展,美国现已成为个人所得税制度较为健全、先进的国家之一。美国个税征收始于1862年,实行10年后,美国进入长达40年的不征收所得税时期,仅在1894年向年收入在4千美元以上的家庭征收了2%的个人所得税。1913年,美国宪法修正案重新恢复开征所得税,所得税在税收收入中的比重逐年提高。1986年,里根政府对美国税制结构进行了重大改革,确立了以综合所得税制度征收的个人所得税,其税收体制基本沿用至今。为适应经济形势,美国历史上经历了四次规模较大的税制改革。
2.2综合制税基、超额累进制税率、减免细则是美国个税制度核心 征税对象按国籍界定,征税体系拆分三级。首先,纳税人以是否拥有美国国籍作为划分标准,拥有美国国籍的公民和居民对来自美国境内或世界各地的全部收入纳税,而外籍居民只对其来源于美国境内的收入纳税。其次,美国个人所得税征收体系分为三级,包括联邦税、州税和地方税。纳税人一般需要同时申报缴纳联邦税和州税。州税由各州独立制定征税规则,其中德克萨斯、佛罗里达、阿拉斯加、内华达、怀俄明、南达科他和华盛顿州这7州免征个人所得税。此外,部分城市(如纽约)会在州税的基础上征收地方税。再者,美国个人所得税在征收程序中实行先缴费、再申报、后退税的形式。 美国个人所得税的计算步骤如下: (1)应纳税所得额 = 全部收入–免税项目–分项扣除额(标准扣除额)–个人宽免额 (2)初步计算税额 = 应纳税所得额 × 税率 (3)实际缴纳税额 = 初步计算税额–减税、抵税项目 (责任编辑:晨鸿) |