|
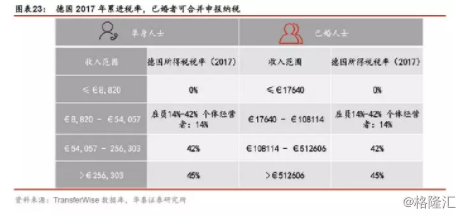
除主要个税税率外仍存在一些额外税率,纳税人一旦满足细项条件也需缴纳,额外税率会间接提升实际个税税率。例如,个人可能会被收取5.5%的团结附加税,也称作团结互助附加税。团结税是建立在个人所得税和企业所得税上的附加税,通过对全部个人、企业征收后再统一运用到德国的“团结互助事业”,解决德国因统一而带来的财政负担,并促进德国东部地区发展,弥合德国东西部的经济增长差异。此外,如果个人隶属于某个在德国注册的教堂,也可能需要缴纳教堂税。根据个人居住地点的不同,教堂税税率可能是额外的8%或9%。综合来看,这些额外税收的税率并不低,间接的提升了个人的纳税负担和实际个税税率。
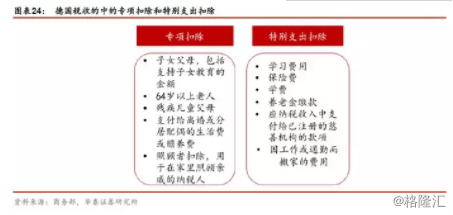
此外,个人进行纳税申报需确定自身纳税等级,六种不同的纳税等级对应不同的纳税条件,个人纳税等级的确定,需参照的条件例如是否是纳税人的首要工作、纳税人是否已婚、是否有孩子等等。如果个人在德国被雇佣,雇主将从雇员的工资中每月扣除部分收入缴纳税款。如果此收入是个人唯一的收入来源,那么个人可以不必提交纳税申报。但是,如果个人有多个收入来源,或者想要扣除部分税收,则需要准备纳税申报。雇主从雇员的工资中保留多少税款则取决于纳税等级,纳税等级共有6种,具体等级视是否是个人的首要工作,是否已婚,是否有孩子等情况而定。 税收抵扣是德国个税征缴的重要部分,德国的税收扣除项可分为专项扣除和特别支出扣除,这些扣除项可在计算税收之前从收入总额中扣除。专项抵扣主要针对照顾儿童、老人、病人、离婚配偶等弱势群体支出的费用,特别支出抵扣主要考虑学习、保险、养老金、善款等社会保障费用。值得注意的是,并非该项目支出可以全部抵扣,部分类别有严格的限制和规定,比如虽然慈善捐款是可以免税的,但免税金额和可以受益的机构均具有上限。
德国完备的个税制度对我国的个税制度有一定的借鉴意义:1、个税收入在全部税收中占比超过四分之一,通过灵活运用纳税等级、税收抵扣等政策对纳税人进行个性化区分,对老年人、离异人群、收入来源较单一等群体实施税收减免,借此缓解特定人群的税收压力。2、使用差异化税率策略促进社会公平。覆盖主要纳税人的征税范围采用“几何累进税率”,随着个人应税收入增多以既定比例提高居民个税税率,几何累进税率的税率上涨相对更平滑,降低了征税标准变动导致居民应缴税额的“跳跃”式抬升。而德国针对高收入人群的个税税率达到45%,使用这种差异化税收策略可以达到促进社会公平的目的。3、德国个税的税收抵扣分为专项抵扣和特殊支出抵扣,除针对特定人群外,对纳税人的学习费用、工作通勤、保险费、养老金等也予以抵扣,体现出个税制度的人性化安排和降低家庭福利损失的政策初衷。 六、俄罗斯“一刀切”个税改革防范富人逃税 6.1俄罗斯个人所得税“一刀切” 俄罗斯个人所得税实施单一税制,纳税人分为居民和非居民两类。当前实施的个人所得税税制主要基于2001年1月1日生效的《俄罗斯联邦税法典》(第二部分)。法典规定,居民个税实施13%的单一税率,非居民个税实行30%税率,针对其他特定收入设有补充税率。税基为纳税人所有形式的收入,包括货币、实物及物质优惠等其他形式收入。同时为了保障纳税人生活,设置了部分扣除条款,如对教育、医疗支出等赋予一定扣除额度。税额缴纳分为支付单位代扣和自行申报两种制度,支付代扣是从收入源直接扣除,如工资薪金由雇主为其代为扣缴个人所得税;商业养老保险在养老金支付给接受者时代为扣缴。自行申报制度的个人所得税税款缴纳,通常不得迟于纳税年度下一年的7月15日。 6.1.1居民个税单一征收 (责任编辑:晨鸿) |