|
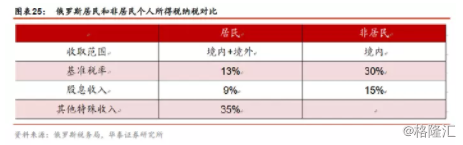
俄罗斯居民个税实施13%单一税制,另有9%和35%两档补充税率。俄罗斯居民收入缴纳个人所得税,绝大部分执行13%的单一税率,同时设有9%和35%两档特殊税率,对于居民的海外收入俄罗斯通过互签方式避免双重征税和防止偷漏税,例如,我国就在2014 年 10月13日在莫斯科签署了《中华人民共和国政府和俄罗斯联邦政府对所得避免双重征税和防止偷漏税的协定》。在两档补充税率中,股息收入所得税率为9%,特定类型的非雇佣收入税率为35%,例如超过《税法典》相关规定的竞赛奖金收入和博彩收入实施35%的税率。
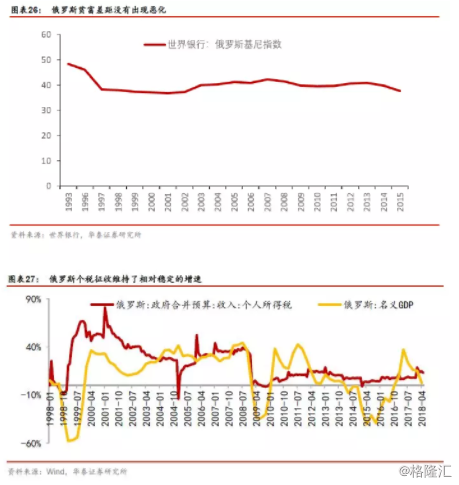
6.1.2非居民个税分两档 非居民个税分为15%和30%两档,税率机制较为简单。俄罗斯非居民纳税人指连续12个月内在俄罗斯居住至少183天的纳税人。非居民个税只对在俄罗斯境内所得征收,分为15%和30%两档,其中绝大部分收入实施30%税率,股息收入实施15%的税率,均高于居民个税税率。 6.2俄罗斯税制改革针对富人逃税 6.2.1俄罗斯税制改革打击偷税漏税 苏联解体后,俄罗斯政府于1991年12月7日开始公开征收个人所得税,设立之初,俄罗斯的个人所得税实行的是7级累进税率,最低税率为12%,而最高税率则高达60%,但是高赋税并没有带来很高的财政收入。90年代开始俄罗斯向市场经济转轨,转轨同时开始税制设计和改革工作。一开始俄罗斯税制建设多照搬西方国家税制,没有考虑当时财政经济特点,使得税收制度混乱,税收征缴率较低,政府财政情况也受到影响。1994年时任总统叶利钦将税收权利下放给地方,允许地方政府定税、收税。但造成俄国税收秩序混乱,纳税人负担过重,阻碍了经济发展。之后俄罗斯联邦政府曾多次对个人所得税税率进行调节,但始终没有跳出累进税制的框架,名义税负过高,使得偷漏税情况严重,俄罗斯当局认识到降低税率是促进居民合法缴纳个人所得税的有效途径。在此情况下,俄罗斯政府开始进行税制改革,1998年7月,政府提供的税收法典草案第一部分通过,并从1999年起开始实施,2000年8月议会通过了税收法典第二部分,从2001年1月1日起实施。 6.2.2俄罗斯税制改革执行一刀切 俄罗斯税制改革的首要变化就是简化和降低税率,即从原来的超额累进税率改为13%的单一税率。税改前俄罗斯个人所得税实施累进税率,分为12%、15%、20%、25%、30%和35%六档征收,税率高且税级较多。新的税法实施后,除少数特殊情况外,居民收入一律按13%的单一税率计征,同时设有9%和35%两档特殊税率。 其次是拓展税基,简化纳税范围。纳税人所有收入,包括货币形式、实物形式或者物质优惠形式收入,海关、法院和检察院的工作人员当年也首次开始纳税,旧体制下一些税收免除优惠在单一税制下也被取消。此外,俄罗斯还取消了大部分原有的税收优惠,如对彩票所得、社会保障收益、储蓄存款利息、资本利得、再投资收益、租赁房屋支出扣除、商务旅行支出扣除、公务用车支出扣除等都不能适用,税基比之前变得更加简化。 6.2.3俄罗斯税制改革解决了偷税漏税主要矛盾 俄罗斯税改主要引起两方面担忧,一是单一税率征税个人所得税将使税收丧失调节收入分配功能,特别是在俄罗斯转轨时期社会收入分配两级分化较为严重的情况下;二是税率的降低还可能使政府税收进一步下降。但是俄罗斯税制改革后政府收入不但没有减少反而增加,说明降低税率后弱化了高收入人群逃税动机,减少了税收流失。 俄罗斯的主要问题是富人的逃税,因此在执行一刀切税率之后,富人逃税降低,但个人所得税增速没有大幅下滑而是维持稳定。世界银行口径统计的俄罗斯基尼指数并没有因为一刀切的税率改革出现恶化。从这两方面来看,我们认为,俄罗斯个税改革基本获得成功。有效规避富人逃税也值得中国借鉴。
风险提示: 1、由于个税改革涉及的面较广,不仅涉及专项扣除,还有免征额的提高,还有从按月缴纳到按年缴纳,因此面临的困难也较多,存在改革落地不及预期的风险; 2、经济增长不及预期,我们研究发现,与国际比较的核心问题并不在我国税率过高,而是我国人均收入还比较低,如果经济增长不及预期,那么人均收入的提升也会受到限制; (责任编辑:晨鸿) |