|
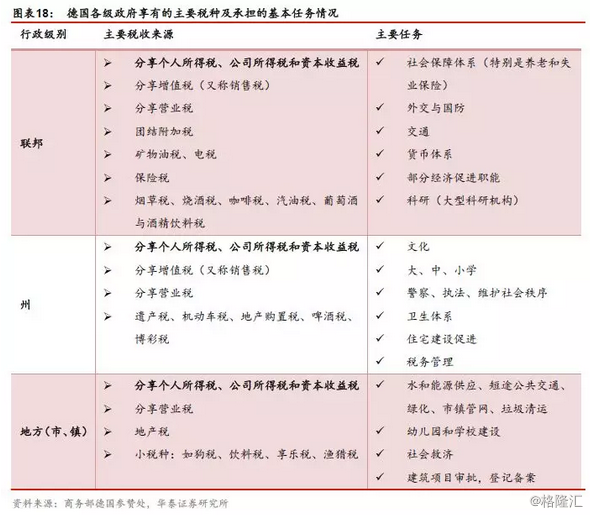
韩国个人所得税属于国税,国税由国税厅统一征收管理。根据1994年韩国税制改革,个人所得税的征收方式改为自行申报纳税,要求纳税人在个人所得税法规定的截止日期前,进行纳税申报并足额缴纳税款,期限为一年。每年5月的其中一日为最终申报期,纳税人对上一年度的全部所得进行纳税申报,并在其住所和经营场所及时缴纳税款。对拥有综合所得的纳税人,每年应进行2次的预缴税款,分别为9月底和12月底,按照规定的预征率预先缴纳税款,预缴税额是上一年度已付或者应付税额的三分之一,在年终申报纳税时进行汇算清缴。为防止纳税人偷逃税款,税务机关会采取临时核定,尤其是对那些转换其营业场所、住所或居所,因某种原因中止或暂停其商业行为,申报的居住地在其营业场所或居所间经常变动的纳税人,税务机关会加强核定。对于不按期足额缴纳税款的情况采取严厉的惩罚措施,并对高收入者尤其是将不足额报税缴税的公众人物公开化。同时,韩国政府充分运用现代科学技术,特别将信息技术综合运用税收征管,对个人财产情况、收入来源都由计算机管理。 4.5 韩国个税的收入调节效果较好,值得我国借鉴 韩国个人所得税制度的收入调节效果较好,是其财富分配更为均衡的主要原因之一,与之相比,我国仍有很大提升空间,其相关个税制度值得我国借鉴。根据两国财政数据,2016年,韩国个税占总税收比重17.6%,显著高于我国的7.74%;韩国个税占GDP比重为4.62%,而我国仅占1.36%。财富均值与财富中位数的比值越大,说明财富分配越不均衡,wind数据显示,2016年,韩国的该项数据为2.36,显著低于欧洲的9.1、美国的6.9及我国的4.0。整体来看,韩国的财富分配更加均衡,虽然这受到多重因素的影响,但我们认为个税体系是其中一项重要的制度因素,在财富均衡分配中作出了显著贡献。 韩国个税制度历经数年改革,核心之一就是促进公平税制,增强个税的收入调节功能。值得我国借鉴之处主要在于以下几点:1、逐步扩大税收抵扣范围,既减轻了低收入阶层的税收负担,又未减少纳税人数额,如对工薪收入、医疗费用、无房屋产权及赡养老人者的纳税扣除,并提高了工薪阶层的税收抵免限额;2、费用扣除标准不是一成不变的固定金额,而是将税基划分为几个级距,每一级距间费用扣除比例不同,一般是级距越高,费用扣除比例越低,高收入人群的扣除因此更少;3、以家庭为单位进行基本扣除,考虑到了不同家庭结构对个税的承担能力不同,有利于缓解低收入家庭的税收压力;4、提高金融资产适用税率,加重对财产、遗产及赠与物的课税。 五、德国个税税制体现人性化安排和降低家庭福利损失的初衷 5.1个人所得税在在德国税收体系中占据重要位置 德国是以直接税为主的国家,实行以共享税为主体的联邦、州和地方三级课税制度。德国将全部税收划分为共享税和专享税两大类。共享税为联邦、州、地方三级政府或其中两级政府共有,同时按一定规则和比例在不同级政府间进行分成。专享税则分别划归联邦、州或地方政府,作为其专有收入。
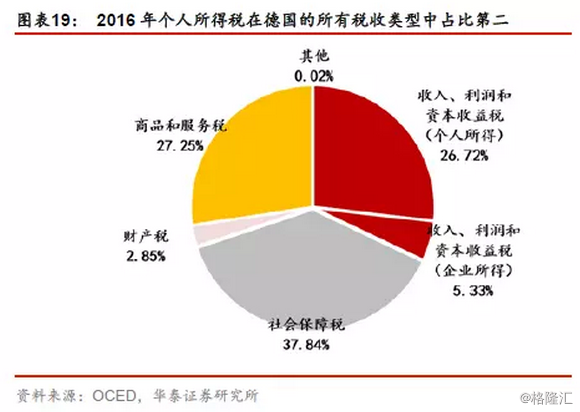
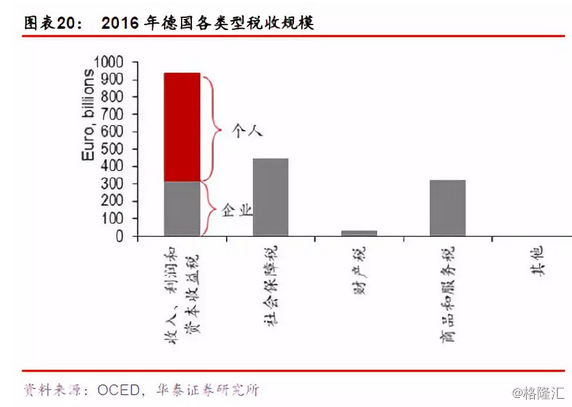
个人所得税在德国税收体系中占据重要位置。2016年,德国的税收类型按税收规模排序依次是:社会保障税(38%),收入、利润和资本收益税(32%),商品和服务税(27%)、财产税(3%)。收入、利润和资本收益税占比排名第二,其中个人所得占83%,企业所得占17%,换言之,个人所得税在德国全部税收中占比接近27%,已超过1/4。同时据OECD数据所示,德国2016年总税收收入为11807亿欧元,德国个人所得税收入3141亿欧元,验证个人所得税在德国税收体系中占据重要位置。
(责任编辑:晨鸿) |