|
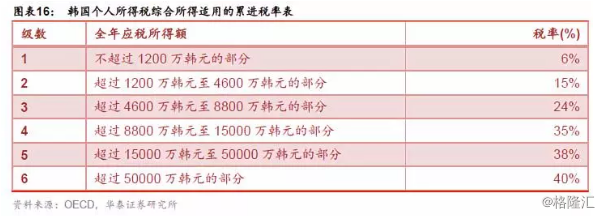
韩国个人所得税综合所得免税额为150万韩元,实行综合累进征收,目前税率在6%-40%之间。2017年3月3日,韩国议会通过2017年预算,其中将增加一档个人所得税最高边际税率,即对个人年应税所得超过5亿韩元(约 42.85 万美元)的部分,适用40% 税率,由此,形成了韩国目前的个人所得税综合所得适用的累进税率表如下。
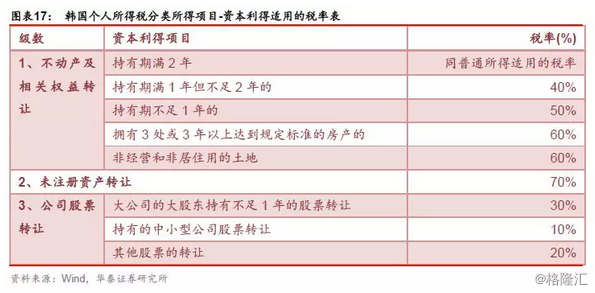
需要说明的是,在1997年以前,利息和股息所得并入综合所得征收,目前根据金额大小在综合所得和单独征税之间进行分配。 4.2.2分类所得 1)退休所得和木材所得:适用税率同上述综合所得。但退职金所得在计税时,由于是累进税率,所以首先要根据退职金所得除以雇员的就业年限的数额来确定适用税率,再以此计算的结果乘以其就业年限作为最终应纳税额。这样处理的目的是雇员在退职时一次性取得的退职金根据其就业年限平均化,以降低其适用的累进税率档次。 2)资本利得:按照所得项目的不同适用不同的税率。其中,不动产及相关权益转让和公司股票转让分别适用的税率表如下。
4.3税收扣除项目较为完善 韩国个人所得税扣除的核心特点是详细规定每一个税目应该执行的费用扣除标准,并且费用扣除标准不是一成不变的固定金额,而是将税基划分为几个级距,每一级距间费用扣除比例不同,一般是级距越高,费用扣除比例越低,使税收的重点主要针对高收入人群。 韩国个人所得税法对于综合所得扣除分基本扣除、额外扣除、特别扣除三种扣除方式。 一是基本扣除,居民可以按照家庭人数每人每年扣除100万韩元。家庭人数的确定标准是:(1)居民纳税人;(2)配偶无收入或年收入不超过100万韩元,利息、股息和不动产收入除外;(3)和纳税人一起生活的家属,是指大于60岁(女子为55岁)的直系长辈,配偶的直系长辈,直系晚辈和不满20岁(残疾人不计年龄)的受领养人,或不满20岁或大于60岁的兄弟姐妹,预计家庭中无收入或年收入不超过100万韩元的需要抚养的其他人。 二是额外扣除,居民除适用基本免税外,当属于下列情况时,允许每年从其综合所得中额外扣除50万韩元:(1)65岁或65岁以上的人;(2)总统法令中所规定的残疾人;(3)单身女人或单身男人有一个不满6岁的直系晚辈。 三是特别扣除,工薪收入者可从其工薪所得中扣除纳税年度的保险费支出、医疗支出、教育支出、住房贷款利息支出、捐赠支出等多项特殊扣除。具体而言,工薪收入者可从其工薪所得中扣除纳税年度的以下支付额:(1)保险费用的扣除限额为50万韩元(医疗保险费可全额扣除);(2)医疗费用的扣除限额为100万韩元。纳税人父母和残疾人的医疗费用可全额扣除;(3)受雇或顶替其直系长辈的纳税人(研究生除外)的国内教育费用允许扣除。每年的可扣除限额,幼儿园和托儿所费用、小学、初中和高中学校学生为1人200万韩元,大学教育费为1人 700万韩元;(4)无住房或住房面积不超过60平方米的人,且其住房所有权采用存款资格认定程序的,则允许扣除;购买或租赁的房屋符合国民住房面积标准的,则借款利息的40%(每年不超过72万韩元)予以扣除;(5)捐赠给符合规定的机构的数额,其扣除额应在纳税人工薪所得的5%以内,如捐赠给私立学校,该扣除限额可提高到工薪所得的10%。同时设定了有资格享受配偶豁免、赡养豁免、残疾人豁免或老龄豁免的纳税人标准,有资格享受配偶豁免、赡养豁免、残疾人豁免或老龄豁免的纳税人必须为:(1)配偶和未婚的直系晚辈;(2)居民登记卡上确实住所或居所的家庭成员。如因上学、医疗、工作而临时离开住所或居所的人仍允许进行扣除,资格认定应以当年最近的纳税期间为基础。 如果纳税人没有申请上述扣除或者其综合所得中没有工薪所得的,可以选择年标准扣除,即每年扣除60万韩元(工薪纳税人为100万韩元)。 4.4 税收征管和核查体系较为完备 (责任编辑:晨鸿) |