|
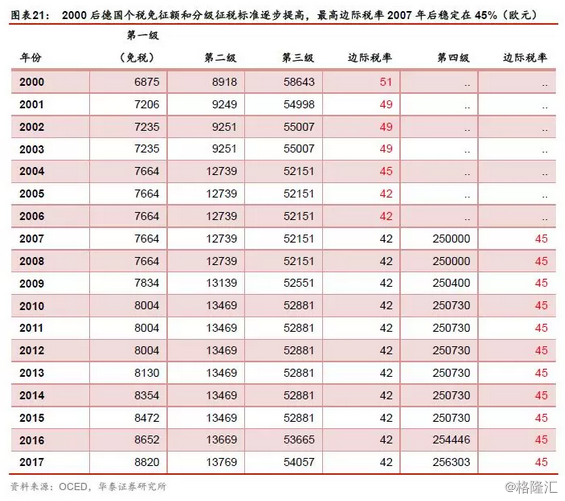
2000年-2007年,德国中央政府税收的免征额和分级征税标准逐渐升高,2007年后最高边际税率稳定在45%。随着经济及居民收入的增长,德国中央政府个人所得税的免征额也逐渐抬升,免征额从2000年的6875欧元增加至2017年的8820欧元,17年间上升了1975欧元。自2000年起至2006年,德国最高级别收入阈值和最高边际税率呈下降趋势,最高级别收入阈值从2000年的58643欧元下降至2006年的52151欧元,最高边际税率从2000年的51%下降至2006年的42%。
2007年,德国在保持原来三级收入级别划分不变的条件下,新增了第四级别税收级别,最高级别收入阈值提高至25万欧元,最高边际税率从42%提升至45%。同时,综合来看,2007年之后,前三级别的征收阈值均在缓慢上行,最高的第四级别边际税率则稳定在45%。值得注意的是,德国第一级至第三级个税税率使用“几何累进税率”,并非我们熟悉的7级或9级累进制,可以理解为个人应纳税收入与个人税率两者之间是一个分段函数,纵轴是个人税率,横轴是个人应纳税收入,随着个人应纳税收入增多,个税税率自14%至42%分两段线性递增,第一级至第二级征税标准间,个税税率自14%至24%线性增长,第二级至第三级间,个税税率则自24%至42%线性增长。同时,德国在个人所得税具体征收和落实过程中,可能会出现灵活取整的情况。 5.2 居民身份、纳税等级、税收抵扣等税制安排对实际个税税负影响不小 在德国,居民纳税人和非居民纳税人在缴纳税款方面略有不同。首先,德国个人的应纳税收入主要包括:工作收入、租金收入、投资收入、各种其他收入来源,如年金和稿酬等。同时,纳税人被分为两类:居民纳税人、非居民纳税人,两者在缴纳税款方面略有不同。如果个人在纳税年期间(在德国,纳税年与公历年相同:1月1日至12月31日)连续6个月在德国居住,则被认为是居民纳税人;如果个人在德国居住不满半个纳税年,即不到183天,则被认为是非居民纳税人。居民纳税人在世界任何地方赚取的任何收入都要向德国当局纳税,非居民纳税人只需按在德国赚取的应纳税收入向德国当局缴纳税款。 由于纳税时需按居民原则进行区分,导致德国本国人或外国居民可能需要缴纳多个国家个税的问题出现,德国政府针对性的与多个国家签订相关协议,借以避免重复征缴问题出现。以我国为例,2014年3月28日,中德在1985年的协议基础上签订了新的《中华人民共和国和德意志联邦共和国对所得和财产避免双重征税和防止偷漏税的协定》,对避免双重征税、个税征收界定和中德税收分配进行了细致说明。例如,根据新协定,若属于德国居民的华人,其个人其他所得,无论该其他所得发生自世界哪里,将只在德国纳税,并不在中国纳税。较为受人关注的退休金方面,新协定也规定“缔约国一方政府或其地方当局按社会保险制度中的公共计划支付的退休金和其他类似款项由来源国独享征税权”,这意味着退休金将在来源国单独征税。 德国的个人所得税征收使用累进税制体系,每个人都有一个最低免税额,然后根据个人收入,逐步提高税率。已婚者可以合并申报纳税。在德国,并非所有类型的收入都征收相同级别的税,所以需要分别计算每个类别的税收来得到整体税收。也有一些收入来源不征税,但用于确定纳税级别。已婚夫妇可以作为一个纳税主体合并申报纳税,并按双倍税基作为累进依据。如果夫妇双方一方的收入显著低于另一方,合并申报可以有效降低个税纳税金额。举例说明,我们假设某德国居民扣减所有扣除项后得到的应纳税收入为270000欧元,其配偶的应纳税收入为10000欧元,两者存在较大差距。由于德国第一至第三级个税税率间表现为“几何累进税率”,我们用应缴个税金额区间和2017年的个税征收等级分类安排对两种方式进行比较,则两种纳税方法下,该夫妇的纳税情况如下: 方法一:如果夫妻分别缴纳税款,应缴纳的税款总额是: 方法二:如果夫妻合并申报纳税,应缴纳的税款总额是: 可以看到,如果夫妻合并申报纳税,纳税额明显小于夫妻分别纳税的税款。 (责任编辑:晨鸿) |