|
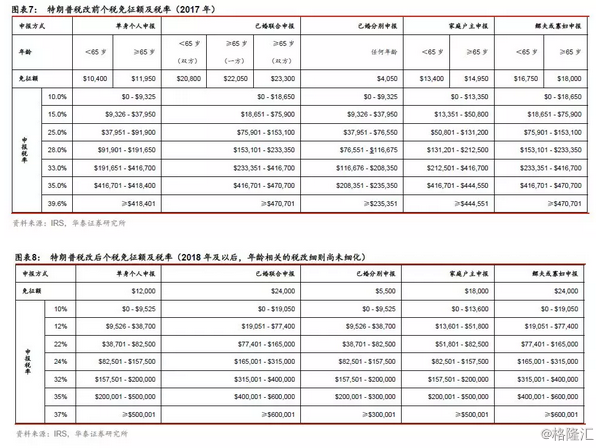
综合制税基与超额累进制税率是制度核心。第一,税基采用综合制,即纳税人的全部收入无论来源和性质均计入纳税范围,包括工薪收入和资本所得等。第二,税率采用超额累进制,按不同的申报方式和年龄等分为若干种。如下图所示,申报方式分为单身个人申报、已婚联合申报、已婚分别申报、家庭户主申报、鳏夫或寡妇申报五类,每类有不同的个税免征额和税率,并且依照年龄在具体的申报方式中有不同的个税免征额。
美国个人所得税制度设立多层次减免抵扣项目,精准化制度细节。初步计算税额是将全部收入减去免税项目,法定的扣除和宽免项后所剩余的余额,按照不同档次、不同税率进行累进征收。免税项目包括州或地方政府的公债利息,对因各种原因造成的人身伤残、疾病损害的赔偿费、保险费等。美国标准扣除(Standard Deduction)和个人宽免(Personal Exemption)的加总相当于中国免征额的概念。以美国单身个人申报为例,2017年标准扣除为$6,350,个人宽免是$4,050,免征额为两项的总和$10,400。特朗普税改后,2018年标准扣除提升至$12,000,取消个人宽免,因此免征额为$12,000。实际缴纳税额由初步计算税额减去抵、减款项得到,其中减税项目包括首次购房减税、境外收入减税、子女减税、劳动所得减税等。劳动所得减税仅提供给低收入家庭。美国设置详细的免税项目、扣除额和抵税规则,全面考虑了纳税人的实际经济行为,充分体现了税收的公平性。 美国个人所得税制度收入调节功能显著,有效维持社会公平。首先,美国个税采用多数国家普遍实行的超额累进税率,并且美国个人所得税征收标准每年随物价水平的不同而做调整,以避免通货膨胀加重纳税人税负。这有助于调节收入分配、缩小贫富差距、维持社会公平。其次,综合制征税在收入分配调节方面功能显著。相比于我国分类制征税,即对工薪收入、资本所得分别采用超额累进税率、比例税率制,美国个税制度对资本所得与工资收入采用相同的累进税率,因而美国对高收入者的调节作用更为明显。综合制征税不仅准确反映个人税收支付能力、提高公平性,而且扩大税基,减少了对逃税、漏税行为的潜在激励。 2.3美国个税制度对于中国的借鉴意义 我们认为,美国个人所得税制有以下三点借鉴意义:第一、中国在个人所得税的税率和个税免征额制定上可以参考美国,以家庭为单位进行征收,综合考量家庭状况等因素。在联邦个人所得税的制定上,美国针对单身、已婚联合申报、已婚各自申报、家庭户主和鳏夫或寡妇申报这五种类型纳税人结合年龄制定了不同的个税免征额和税率,纳税人可以根据自身情况选择税负最轻的类别。未来中国在实际征税过程中,税务部门可以考虑与民政部门和公安部门共享纳税人的个人信息和家庭信息,以家庭为单位按年度进行征收。
第二,美国个人所得税完善的减免项目和抵税规则值得借鉴。详细的规定充分考虑了纳税人之间的差异,降低因家庭负担不同、地区收入不同等影响造成的税负不平等,更好地实现社会公平。以美国针对贫困人口以及家有儿童和无劳动能力者的税收返还制度为例,美国税收返还制度在税收层面上直接给予低收入群体和家庭负担较重群体补贴。另外,美国个人所得税征收标准每年会依据通货膨胀水平进行调整,减轻了因通货膨胀而加重的纳税人税负。而中国的现行费用扣除制度较为单一,并没有针对通胀实现调整管理。中国可借鉴美国的税制经验,进一步健全完善个税制度,全面考虑纳税人的经济负担。 第三,中国可以借鉴美国经验把财产性收入纳入个人所得税征收范围中,同时降低较高的边际税率。美国实行的是将纳税人全年所得不分性质、来源、形式等统一加总求和、统一进行扣除的综合所得税制,这其中包括劳动所得和资本利得。相较而言,我国的个人所得税侧重于劳动性收入,而忽略了财产性收入。中国可以考虑将当前的综合征税范围进一步扩大,将财产性收入纳入个人所得税的征税范围中。另外,我国的最新个税方案中最低边际税率为3%,最高边际税率为45%。美国个税最低边际税率为10%,最高边际税率为37%。中国当前适用最高边际税率的人口较少,或可适当降低最高边际税率,带动高收入者的纳税积极性。 三、日本个人所得税征收采用分类征收,工薪税采用7级累进制 (责任编辑:晨鸿) |