|
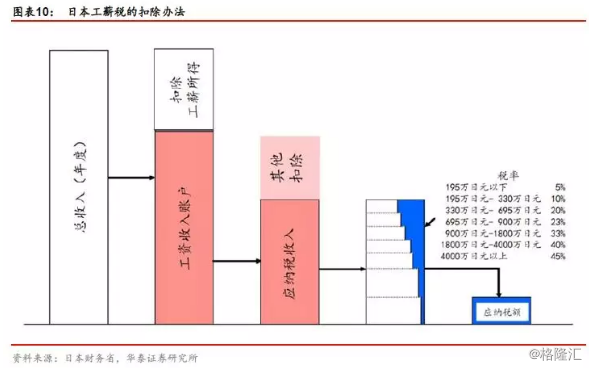
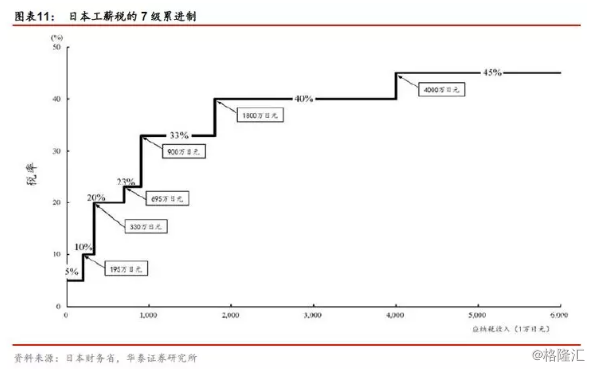
日本个税法律规定,居民应就下列所得缴纳个人所得税,包括:①利息所得;②股息所得;③不动产所得;④经营所得;⑤工薪所得;⑥转让所得;⑦偶然所得;⑧山林所得;⑨退休所得;⑩其他所得。在分别按规定扣除相应的额度后,工薪税按照7级累进制征收,其他财产性、经营性税率按照15%征收。 根据日本财务省的信息,日本的税收征管办法每年都有更新,最新的工薪所得税按照总收入扣除计算的就业收入扣除额(employment income deduction),再扣除个人扣除额(personal deduction),然后余额适用7级累进税率计算应交个人所得税。7级累进税率分别为5%、10%、20%、23%、33%、40%、45%。
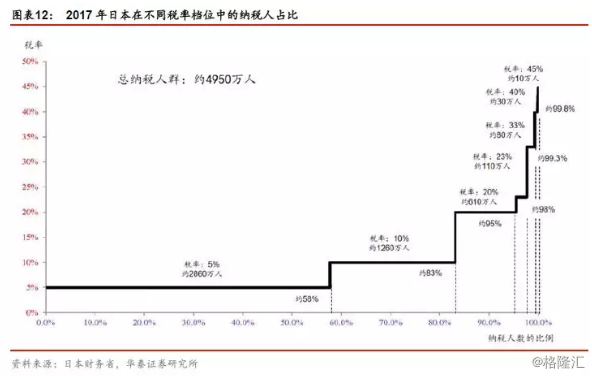
按照日本财务省的测算,2017年,在日本工资税的纳税人群约4950万人,占日本总人口的39%。纳税人中有58%是最低的5%税率档。95%的纳税人的税率均在20%以下。适用最高税率的人仅为0.2%左右。
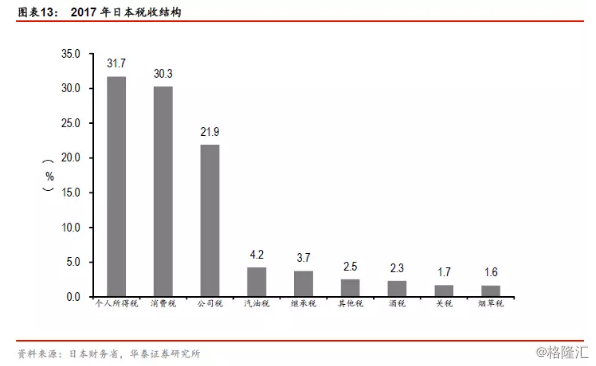
在日本的整体税制结构中,个人所得税占有重要位置。根据日本财务省数据,2017年占财政预算的比重为31.7%,是所有税种中最高的。第二大税种为消费税,占比为30.3%,其他税种合计占38.0%。
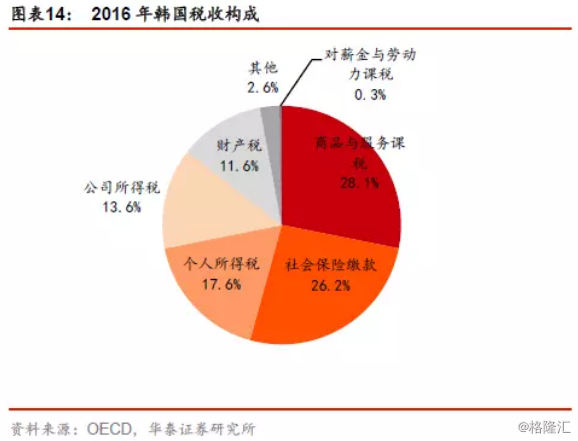
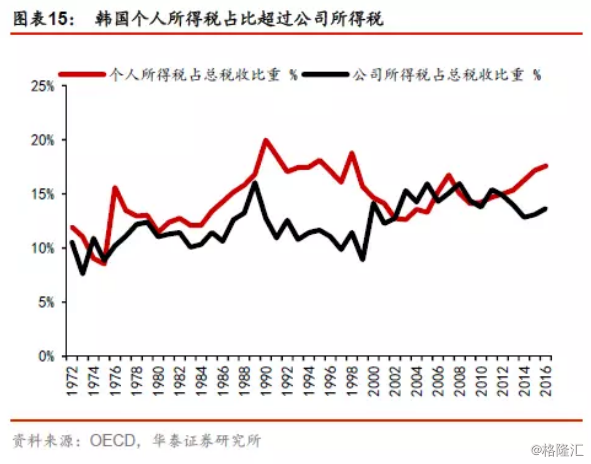
日本的个人所得税制设计虽然与中国较为相像。但是仍然存在一些可以借鉴的方面。一是日本几乎每年都对征收方法进行微调,以适应当前的经济形势,有助于平衡税负以及实现公平。二是日本个人所得税,虽然涉及的人群较广,达到了总人口的39%,但是绝大多数人都享受较低税率,最高税率的人数较少,实现了税收再分配效果。三是日本对财产性收入的税率是15%,相对我国20%税率更低,体现出了对多元化收入的友好态度。 四、韩国个人所得税收入调节效果较好 1948年韩国建国后,颁布了包括个人所得税法、企业所得税法和酒税法等在内的八部税收基本法,税收制度由此建立。韩国经历了多次税制改革,规模较大的有1961年、1967年、1971年、1976年、1982年和1988年六次税制改革,目前使用的是1988年改革后的税收体制,该体制实行国税系统和地税系统并行的制度。当前韩国税制由14种国税和11种地税组成,国税和地税之间没有重复,国税主要是所得税和流转税,地税主要来源于和财产相关的税,个人所得税属于国税。 按照OECD国家税收分类标准,韩国税收构成从大类来看分为六类,所得税(Taxes on income, profits and capital gain,包括个人和公司所得税)、社会保险缴款(Social security contributions,SSC)、对薪金与劳动力课税(Taxes on payroll and workforce,与个人所得税最大的区别在于,个人所得税由雇员缴纳,对薪金与劳动力课税主要由雇主缴纳,后者占比较小)、财产税(Taxes on property)、对商品与服务课税(Taxes on goods and services)及其他税收。六大类中,所得税占比最高,2016年权重为31.23%,其中个税占比重17.58%,公司税(企业所得税)占比13.65%,个税占比高于公司税,这主要是得益于近几年个税收入走高,增速提升明显。
4.1税制:分类综合所得税制 韩国个人所得税纳税人分为居民与非居民,居民纳税人就其世界范围内的收入额作为应税额;非居民纳税人仅就来源于韩国境内的所得作为应税所得额纳税。应纳税所得项目包括:经营所得、工薪所得、养老金所得、退职金所得、资本利得、利息所得、股息所得、其他所得等。韩国采取分类综合所得税制,即将以上所得划分为综合所得项目和分类所得项目。综合所得是征税对象的主体,综合所得项目主要包括:经营所得、工薪所得、养老金所得、临时财产所得、和其他所得(如得奖所得、博彩所得等),采用综合征收的模式,即将纳税人在一定期间内的各种所得综合起来,除去减免和扣除项目的数额,实行综合累进征收,目前税率在6%-40%之间。 分类所得项目主要包括三类:资本利得、退职金所得及木材所得,这三项所得从纳税人的全部所得中单独列出,实行单独税率分项征收。 1) 资本利得包括不动产及相关权益转让利得和公司股票转让利得。 2) 退职金所得包括退休金收入和退休后临时所得。 3) 木材所得包括山林采伐和转让收益。 4.2税率设计:以累进税率为主,比例税率为辅 4.2.1综合所得 (责任编辑:晨鸿) |