|
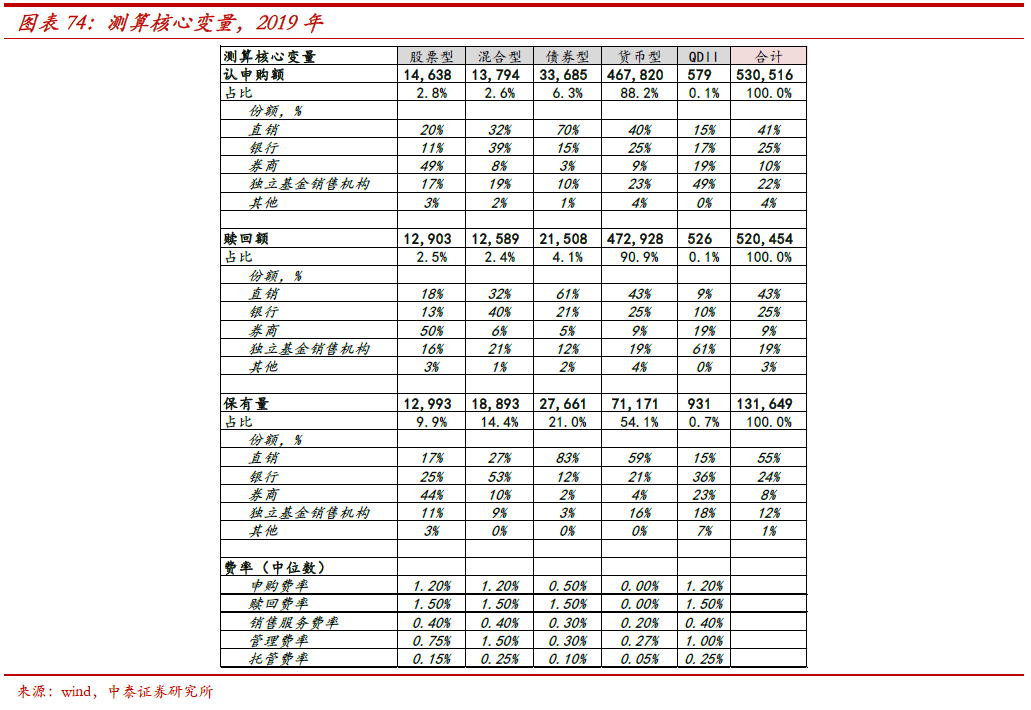
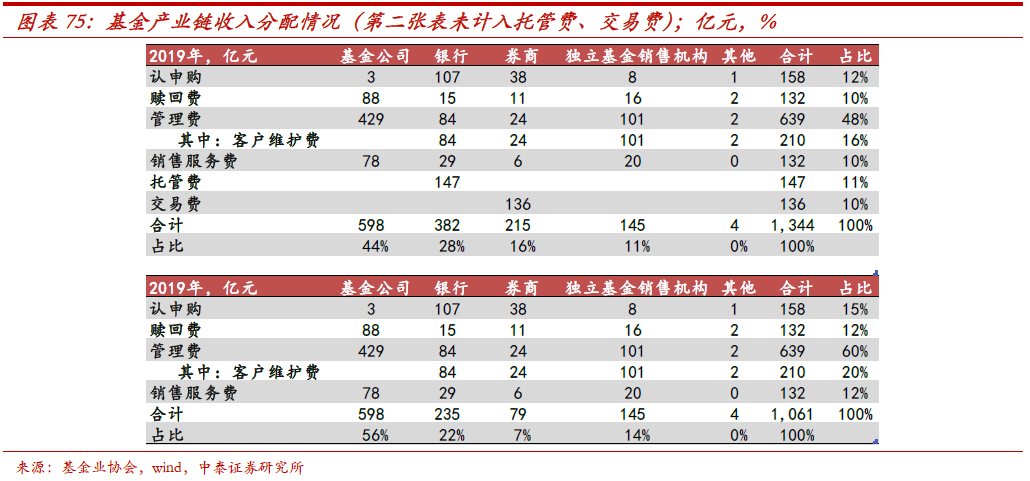
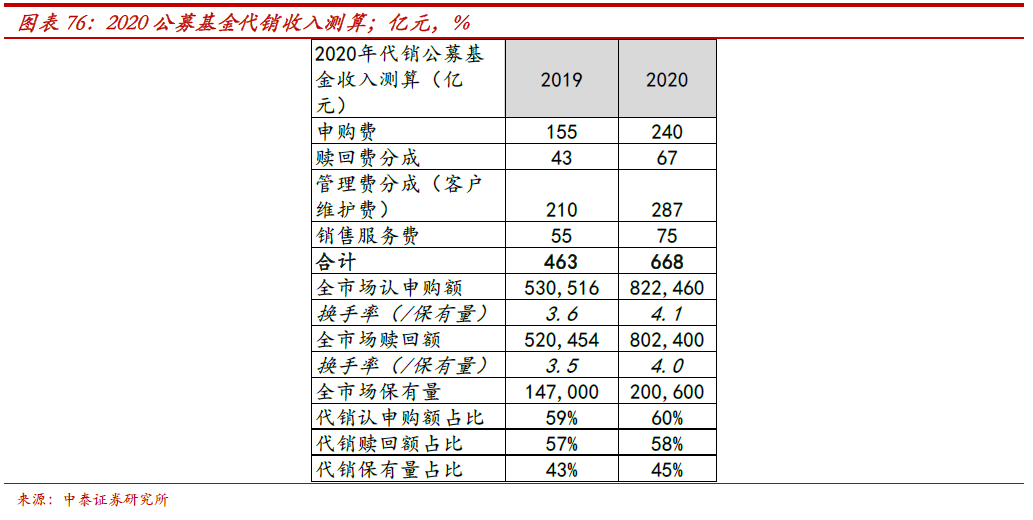
券商同样作为重要代销渠道,但扣除作为交易通道获得的交易费后,分得蛋糕较小。1)认申购费+赎回费分成合计49亿元(认申购费率打折产品占比在持续提高);2)从基金公司管理费分成得到的客户管理费24亿元+销售服务费6亿元;3)作为交易通道提供机构经纪服务。 互联网平台为主的独立基金销售机构,以蚂蚁、天天基金为代表的强势崛起。1)认申购费+赎回费分成合计24亿元(认申购费基本都打1折);2)从基金公司管理费分成得到的客户管理费101亿元+销售服务费20亿元。
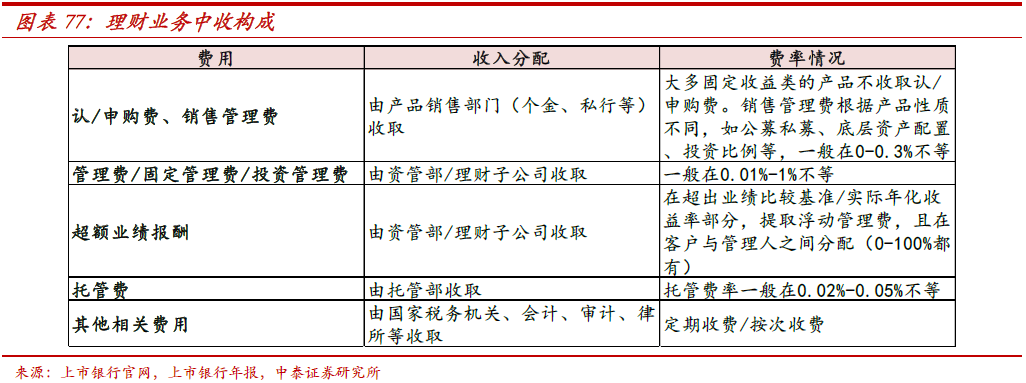
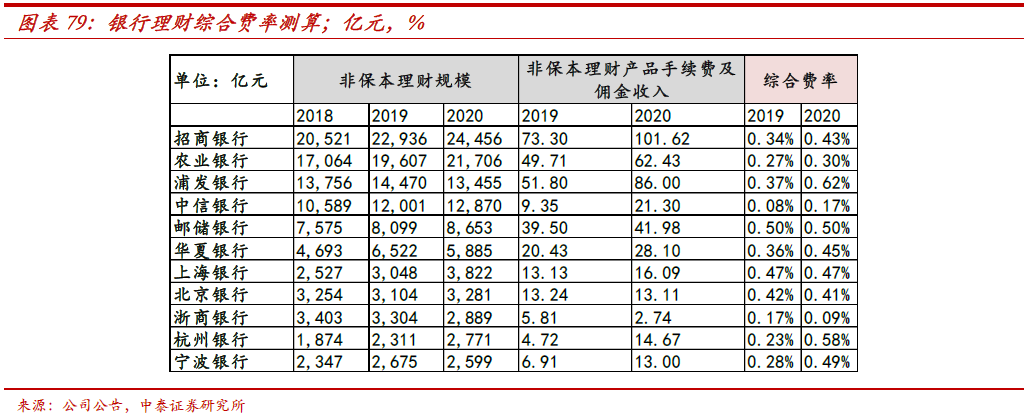
2、银行理财:平均费率稳定 理财业务中收构成。广义的理财中收:即各家银行年报中的“非保本理财产品手续费及佣金收入,理财产品说明书所有的收费项目,包括认/申购费、赎回费、托管费、销售手续费、固定管理费和超额业绩报酬费用加总。 认/申购费、销售管理费。以往由银行的产品销售部门收取。目前理财子发行的产品看,大多固定收益类的产品不收取认/申购费。销售管理费根据产品性质不同,如公募私募、底层资产配置、投资比例等,在万1到千3之间不等。 管理费/固定管理费/投资管理费。以往由银行资产管理部收取,作为其最主要的收入来源,也是目前银行理财子公司的最主要的收入来源。 超额业绩报酬/浮动管理费。以往超额业绩报酬往往由银行资管部100%提取直接纳入中间收入,资管新规明确金融机构可以与委托人在合同中事先约定收取合理的业绩报酬,业绩报酬计入管理费。从目前银行理财子公司产品看,部分产品明确披露超额业绩报酬/浮动管理费,即在超出业绩比较基准/实际年化收益率部分,提取浮动管理费,且在客户与管理人之间分配(0-100%都有)。 托管费。由银行资产托管部收取,也是银行中收的重要贡献,总体的托管费率在万2至万4之间。 其他相关费用。包含:1)投资账户开立及维护费、交易手续费、资金汇划费、清算费等;2)产品成立后与产品相关的会计师费、审计费、诉讼费、仲裁费、律师费、信息披露费、公证费、执行费用等;3)增值税及附加税费等;4)其他按照国家有关规定可以列入的费用。
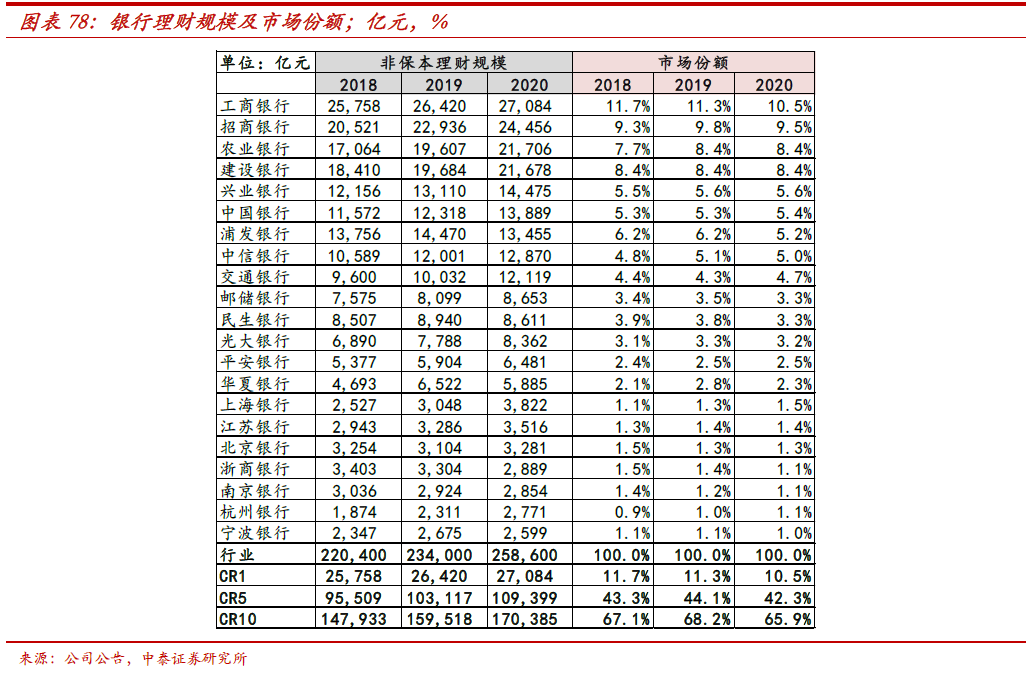
银行理财业务向头部高度集中。截至2020年底,银行理财规模为25.86万亿,CR1、CR5、CR10占比分别为10.5%、42.3%、65.9%,从趋势上看,2018年至今3年来,头部份额稳定中略有下滑。以上市银行2020年理财业务平均费率0.4%测算,2020年理财业务实现的行业收入为985亿元,则招行理财业务的收入市场份额约为10%。
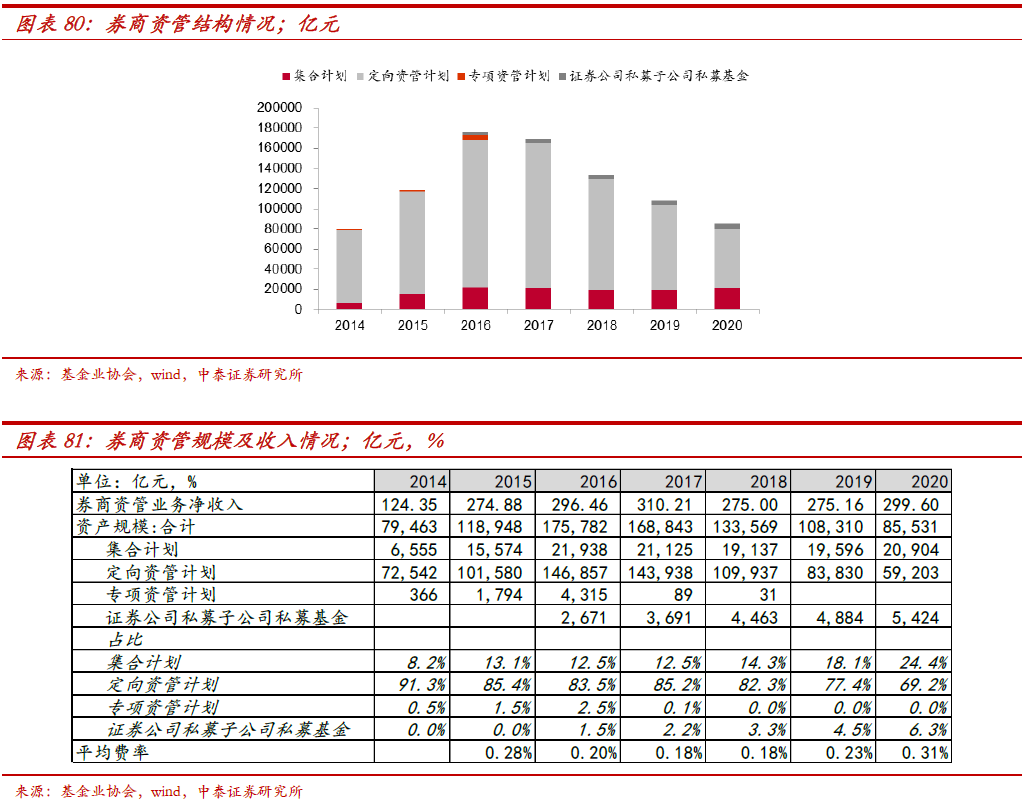
3、券商资管:主动管理拉动平均费率提升 资管新规后,券商资管规模总体下降。由2016年高峰14.68万亿下降至2020年8.55万亿;其中集合计划规模保持平稳,通道业务为主的定向计划显著下降; 费率提升主要系业务结构变化。测算2020年券商资管平均费率为0.31%,较前几年0.2%的水平明显提升,主要是结构变化带来(集合计划费率高于定向计划);
4、保险资管:第三方管理规模占比仍较低 保险资管公司资金来源仍以系统内资金为主,第三方资金占比持续增长。根据保险资管业综合调研,2020年保险资管资金来源于系统内保险资金占比69%,第三方管理资产占比约21%,其中包括第三方保险资金、银行资金、养老金、企业年金、职业年金及其他资金。 上市保险公司中,2020年国寿、太保、人保、平安的第三方资产规模分别为13566/7881/4648/3858亿元,分别占各自总投资资产比例为33/32/43/11%;从趋势上看,占比在逐年递增。另外,泰康资产2019年第三方资产规模为9000亿元,占总投资资产53%。 根据平安和太保披露数据,测算平均费率约为0.5%;测算2020年底保险第三方资管收入183亿元。 (责任编辑:晨鸿) |