|
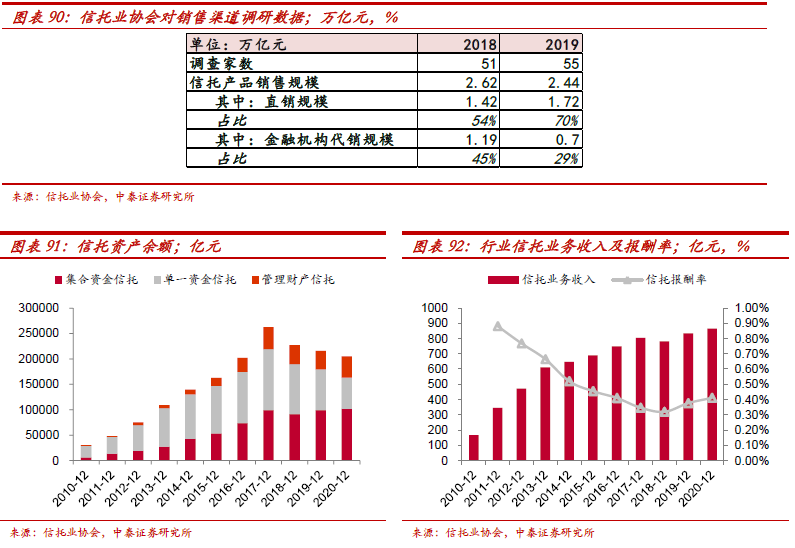
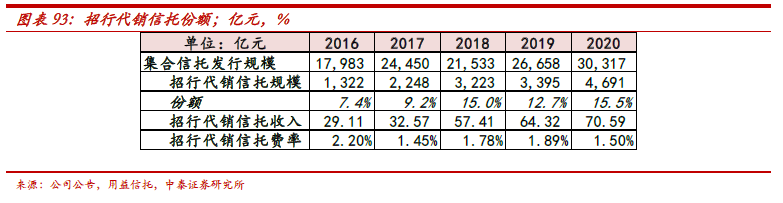
测算2020年代销信托收入458亿元。信托产品销售渠道主要分为信托公司直销和金融机构代销。虽然信托公司纷纷加强直销能力,但银行代销仍是重要销售渠道,招行2020年代销信托规模4691亿元,占集合信托发行规模约15.5%,实现代销信托收入70.59亿元,代销费率为1.5%。2020年末集合信托余额为10.17万亿,若以1.5%代销费率、30%代销占比测算,2020年代销机构分得约458亿元代销收入。 银行代销。银行渠道代销信托是银信合作形式之一(另外包括资管新股前银行理财对接信托通道),代销信托产品能为银行带来可观中收,所以近几年银行与信托公司的代销合作紧密。另一方面,信托产品销售的对象主要是高净值客户(大部分集合信托产品的认购起点是100万),正好匹配银行最丰富的高净值客户资源。根据中国信托业协会调研数据,2018-2019年金融机构代销占比45%/29%。 信托公司直销。直销渠道主要包括信托公司网站、信托公司财富中心、母公司拥有信托牌照的财富公司(如中融信托旗下恒天财富、民生信托旗下民生财富等)。自2018年的《资管新规》要求信托公司加强主动管理以来,去通道而加强主动管理的转型是信托行业未来发展的必然方向,当前各信托公司迅速在全国一二线城市布局财富端,从而增加资金端竞争力。根据中国信托业协会调研,68家信托公司基本都已设立了负责财富管理的部门。大部分信托公司财富管理部门人员在20-50人,也有部分信托公司配备了超过200人的财富队伍。其中,财富部门人员较多的信托公司,一般在国内多个一二线城市设置了区域财富中心。
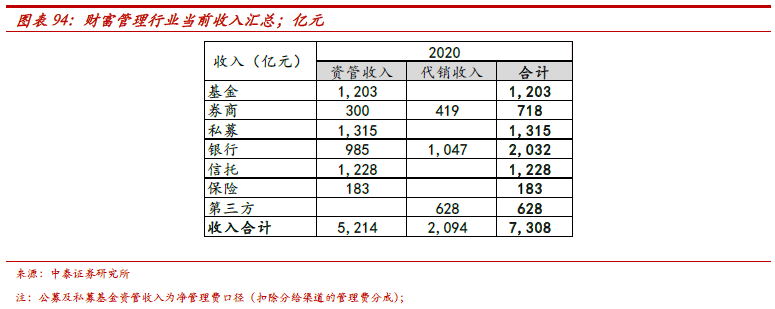
7、财富管理行业收入测算汇总: 基于以上对各机构收入计算,汇总测算2020年国内财富管理行业收入7308亿元。我们测算2020年我国财富管理行业收入7308亿元(不含私募基金超额业绩分成),其中资管行业收入5214亿元(管理费为扣除分给代销机构管理费分成后的净管理费),代销收入2094亿元;1、我们测算为资管产品提供销售服务的渠道代销收入达约2094亿元(不含超额业绩分成304亿元)。包括直接向投资者收取的认申购赎回费/销售服务费,以及向资管机构收取的管理费分成,其中我们测算代销公募基金/私募基金/信托/保险分别实现收入668/470(不含超额业绩分成304亿元)/456/500亿元,主要被银行、券商、互联网公司等第三方财富管理机构分享,且假设比例为5:2:3(参考公募基金行业情况)。2、从市场格局看:考虑资管及代销合计收入,我们测算基金、券商、私募、银行、信托、保险、第三方分别实现收入1203/718/1315/2032/1228/183/628亿元,占比分别为16/10/18/28/17/3/9%。
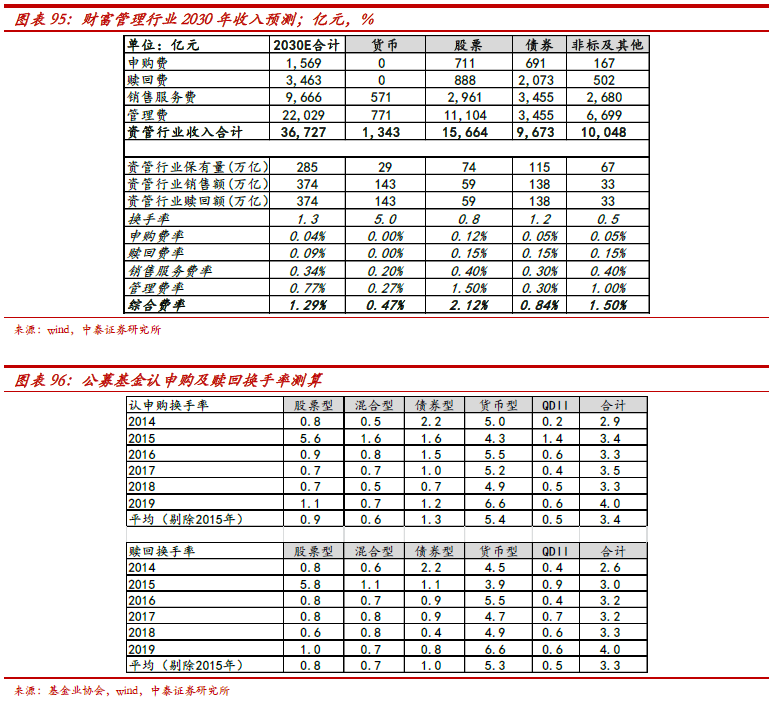
3.3未来收入预测:未来10年增速17.5% 核心假设。1、费率假设:认申购、赎回费率大幅下降(各类渠道拉平,全面打1折);管理费率基本维持目前水平;2、换手率:以认申购销售额/保有量,及赎回额/保有量分别定义为认申购及赎回换手率,根据2014-2020年数据,剔除2015年偏股型基金高换手率,则偏股型、债券型、货币型及其他型公募基金换手率分别为0.8、1.2、5.0、0.5,假设未来维持。 测算2030年财富管理行业收入达3.67万亿。根据资管行业及底层资产规模预测,结合以上假设,测算2030年财富管理行业有望实现收入3.67万亿,其中货币类、股票类、债券类、非标及其他类产品分别贡献0.13/1.57/0.97/1.00万亿元,其中由于资管底层资产投向结构变化(对应到产品结构),偏股型产品收入贡献明显提升。
3.4各类资管理机构未来在财富管理收入的分配 核心假设。1、代销渠道保有量假设:参考目前公募情况(货币型、偏股型、债券型、其他的代销渠道保有量分别约为40%/80%/20%/70%),银行理财、券商资管由于具有较强的直销能力,直销保有量高于其他。2、费率及换手率假设和前述行业测算相同。 (责任编辑:晨鸿) |