|
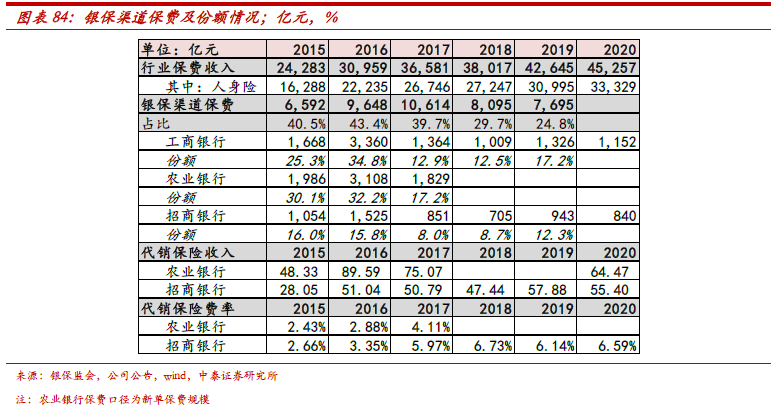
保险代销收入测算: 银保渠道是寿险重要的销售渠道之一。2014年开始寿险行业增长主要来源于中小险企,低利率、高资本市场回报加上中短存续期产品销售的兴起,带动银保渠道在2014-2016年快速增长,银保渠道占比提升。但过于激进的销售操作引发监管全面规范,2017年受“134号文”及其他保险业监管文件的影响,中短存续期产品陆续退出,同时加强对银保渠道监管,银保渠道产品销售难度加大,加之“双录”等一系列严监管措施的出台,银保渠道占比回落,上市银行代理保费规模及保险业务手续费收入普遍下降,尤其是严格执行保险产品监管规定的大行。 代销保费为银行带来中收。根据上市银行年报,工行、农行、招行代销保险份额(/银保渠道保费)较高,虽然2017年后大幅下降,我们测算2019年工行、招行代销保费份额分别达17.2%、12.3%;招行2017-2020年代销保费费率平均为6.36%。假设2020年银保渠道保费占比25%,代销费率6%,银保代销收入为500亿元。
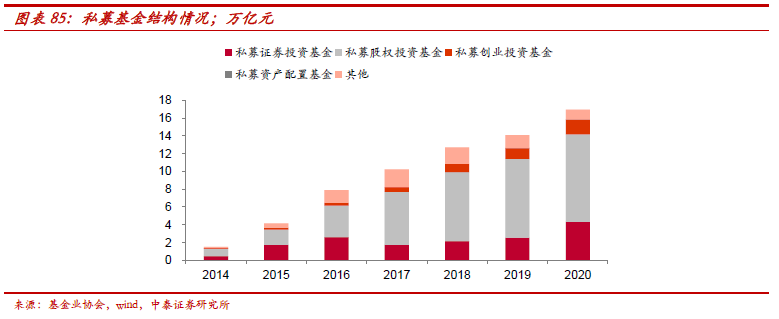
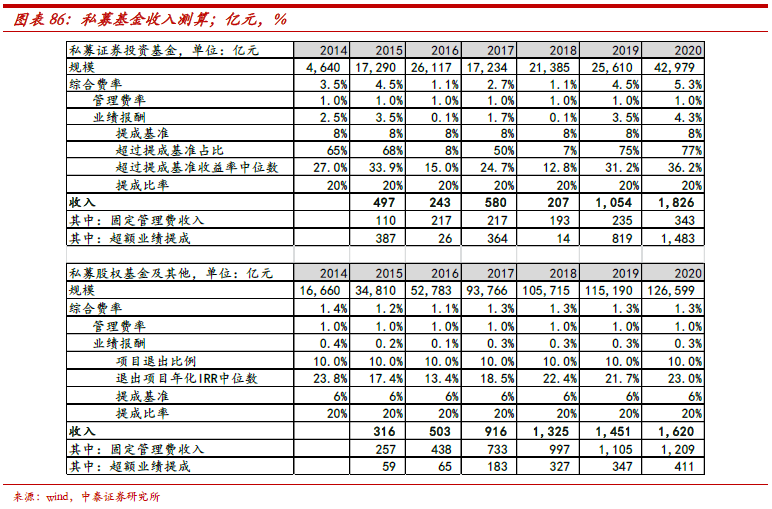
5、私募基金:超额业绩弹性大 2020年国内私募基金规模达16.96万亿。其中私募证券、私募股权、私募创投、其他的规模分别为4.3/9.87/1.69/1.1万亿,占比分别为25/58/10/6%; 私募基金收入测算。1、固定管理费。假设1%的固定管理费率,则2020年私募基金固定管理费收入合计1552亿元(毛管理费,未剔除给渠道分成),其中私募证券343亿元,私募股权(包含私募创投及其他,下同)1209亿元;2、超额业绩提成。另外,测算2020年私募基金实现超额业绩提成合计1894亿元,其中私募证券1483亿元(假设平均业绩基准为8%,超过部分管理人分20%),私募股权411亿元(假设项目退出比率平均10%,业绩基准为6%,超过部分管理人分20%)。
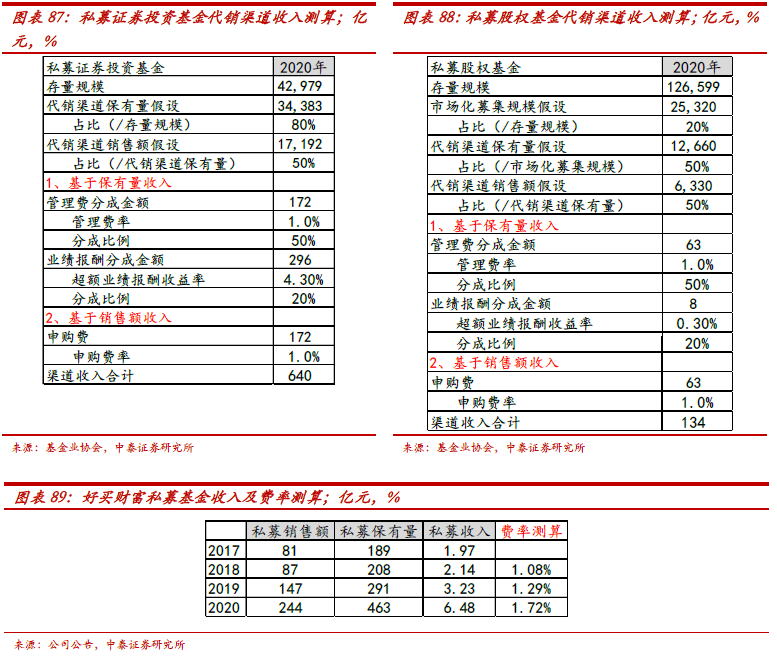
私募代销收入测算: 测算代销渠道2020年获得私募基金代销收入541亿元。私募基金渠道代销收入主要来源于两部分:1、基于保有量的管理费分成和超额业绩报酬分成(假设管理费分成比例50%,超额业绩报酬分成比例20%);2、基于销售额的认申购费收入。基于对代销渠道保有量及销售额的假设,以及相关费率和分成比例的假设,我们测算2020年代销渠道(银行、券商为主)代销私募证券投资基金收入640亿元,代销私募股权基金收入134亿元,合计774亿元。 预计市场化PE/VC基金存量规模占比在20%左右。中基协的统计数据显示,截至2020年末,私募股权创投基金存量规模12.66万亿元,其中构成如下:1、私募股权地产基金;2、部分定增、大宗交易、协议转让、新三板基金;3、基础设施建设、PPP基金;4、各类政府投资基金(备案实缴规模大但对外投资规模小);5、市场化PE/VC基金。
6、信托公司:结构变化带来信托报酬率提升 信托公司分得信托报酬更多体现为利差收入,2020年招行为代表的代销渠道分得约458亿元代销收入。2020年行业68家信托公司共实现信托业务收入864亿元,信托报酬率为0.41%,由于目前仍以融资类业务为主,信托报酬更多体现的是利差收入(信托报酬是从信托资产中向融资方收取),而非资管产品的管理费收入(向投资者收取)。 保险代销收入测算: (责任编辑:晨鸿) |