|
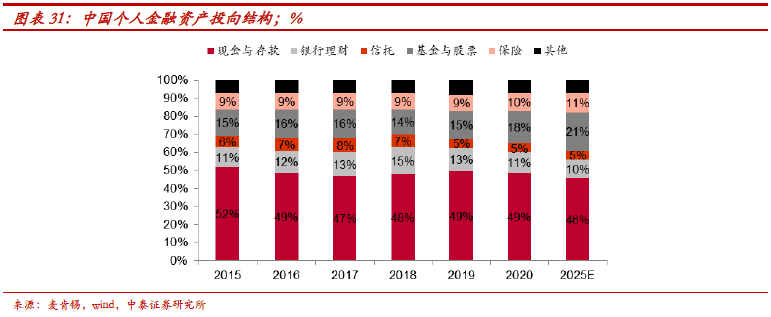
资产管理端(产品端)格局。1、基金:机构化、产品净值化转型下的最大受益者,直融占比提升、股权资本市场迎历史机遇,基金在权益主动管理优势显著,未来随着资本市场成熟度继续提升,被动指数/ETF也将持续蓬勃发展,基金产品份额持续提升。2、银行理财:优势在资金端母行资源,劣势在资产端产品创设和资产组织能力,理财子转型下机构间分化加剧。3、券商资管:资管新规后培育主动管理能力,依靠券商在投研/衍生品方面的优势发展私募,公募能力仍需持续提升。4、信托:资管新规后仍在转型期,非标/通道仍在持续压降,未来回归信托本源,定位私人银行;资产端逐步探索主动管理,在投研体系/人才储备方面仍有长路。5、保险:保险需求尚待继续挖掘,保险深度/密度离发达国家仍有不小距离;资产端将发挥大类资产配置能力,部分险资在权益主动管理方面显现出阿尔法。
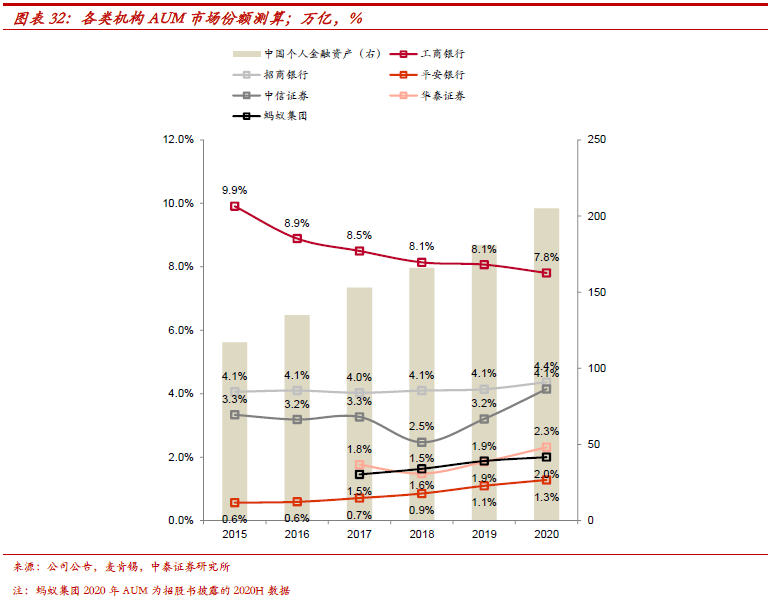
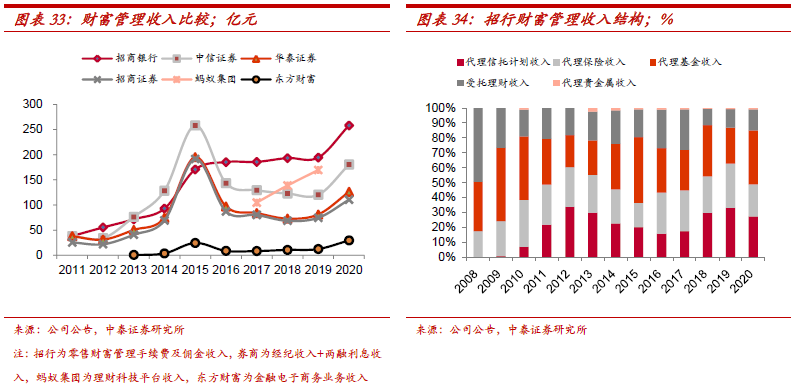
财富管理端市场格局:客户资产(AUM)及财富管理收入的分化。1、银行份额仍最高。以头部机构AUM在国内个人金融资产占比,即占据居民金融资产份额,来衡量目前财富管理市场格局,2020年工行/招行/平安/中信/华泰/蚂蚁的份额分别为7.8/4.4/1.3/4.1/2.3/2.0%,考虑到机构之间AUM口径会有不同,例如券商是托管客户资产(并非实际管理客户资产概念,托管资产由客户支配,除经纪佣金外不能获得fee-based管理费收入),高估了券商份额,因此头部银行仍占据最大份额。2、从趋势上看,个体间分化在加大。例如银行内部,工行份额在持续下降(2015年9.9%降至2020年7.8%),而招行、平安作为银行做财富管理典范,份额是稳定提升,招行2015-2019稳定在4.1%左右,2020年提升至4.4%,平安银行从2015年0.6%持续提升至1.3%;另外,随着近两年资本市场向好,头部券商份额是在提升,中信、华泰分别由2017年3.3/1.8%升至2020年4.1/2.3%,但其中也经历2018年的下滑,份额波动性较大。3、蚂蚁为代表的互联网平台较为强势,由2017年1.5%提升至2019年1.9%,蚂蚁对长尾、年轻市场份额攫取是显而易见的。
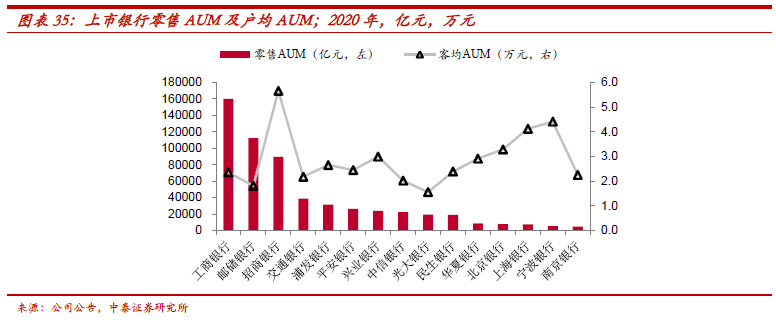
1、银行:客户及渠道优势显著 银行注重财富管理轻资本转型,因为财富管理业务对银行经营起到重要作用。主要体现在三方面。1、财富管理业务作为轻资本业务,不占用资本金,业务规模扩张空间大。2、利率市场化背景下,银行净息差收入不稳定,而财富管理业务贡献的中间业务收入受利率市场化影响较小,可以增强银行盈利的稳定性。3、财富管理业务规模效应形成后,客户粘性提升为银行贡献综合收益形成护城河优势。 银行拥有广泛的客群基础,具备较强的规模优势。1、凭借分支行网络构成的渠道优势,及支付结算账户体系形成天然的客户粘性,银行拥有金融机构中最多的零售客户数量,如工行2020年客户数为6.8亿,招行2020年零售客户数为1.58亿,位居股份行第一。2、客户区格及分层经营策略。招行是客户分层经营的先行者与典范,早在2002年“金葵花”理财(50W以上)开启国内客群分层与财富管理之路,后续逐步形成了了包括“一卡通”普卡、金卡、“金葵花”、钻石客户、私人银行在内的完整的金字塔形客户分层服务体系。目前银行普遍将零售客户分为大众零售、富裕及高净值/私人银行三层客户体系,分别以50万、600万(招行私行标准1000万)的日均金融资产作为标准。经营核心在于差异化,对客户而言满足不同的金融与非金融需求,对银行而言最大化服务效率、实现规模经济,例如对于大众零售客户主要通过电子渠道,提供标准化产品与服务,发挥平台的规模效应,重在广度;对于高净值客户,协同全行资源通过专业团队,提供全方位、定制化、私密性的综合服务,重在精度与深度。对高净值客户的服务能力,也是目前银行财富管理显著区别于互联网公司之处。
2 、券商:投研能力及资产创设能力 (责任编辑:晨鸿) |