|
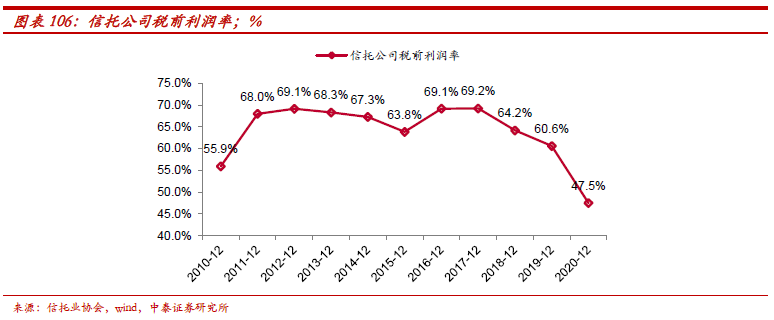
信托行业税前利润率2020年为47.5%,较前几年明显下滑。根据信托业协会披露信托行业历年利润总额及营业收入情况,2020年信托行业税前利润率为47.5%,较前几年有明显下滑,主要原因系规模及收入增长放缓,而营业支出相对刚性。
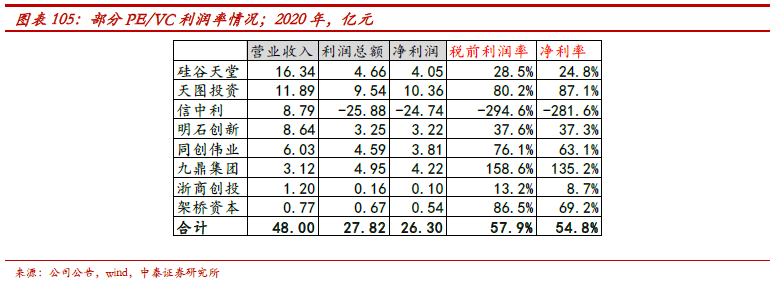
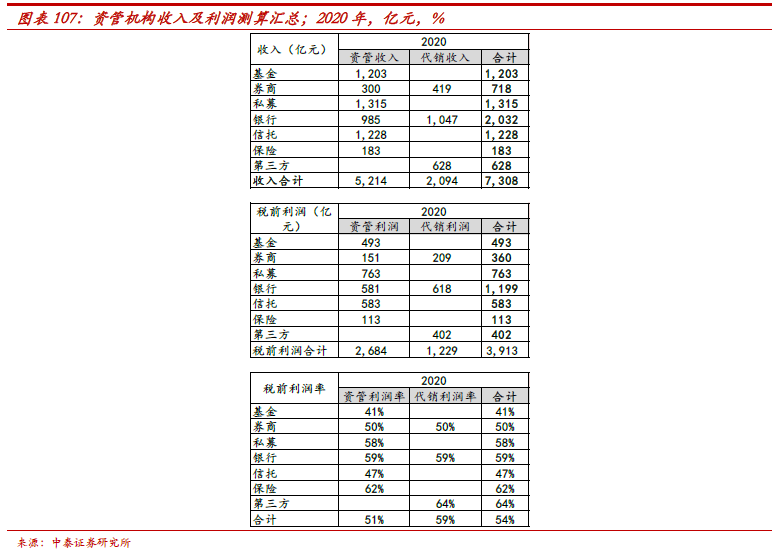
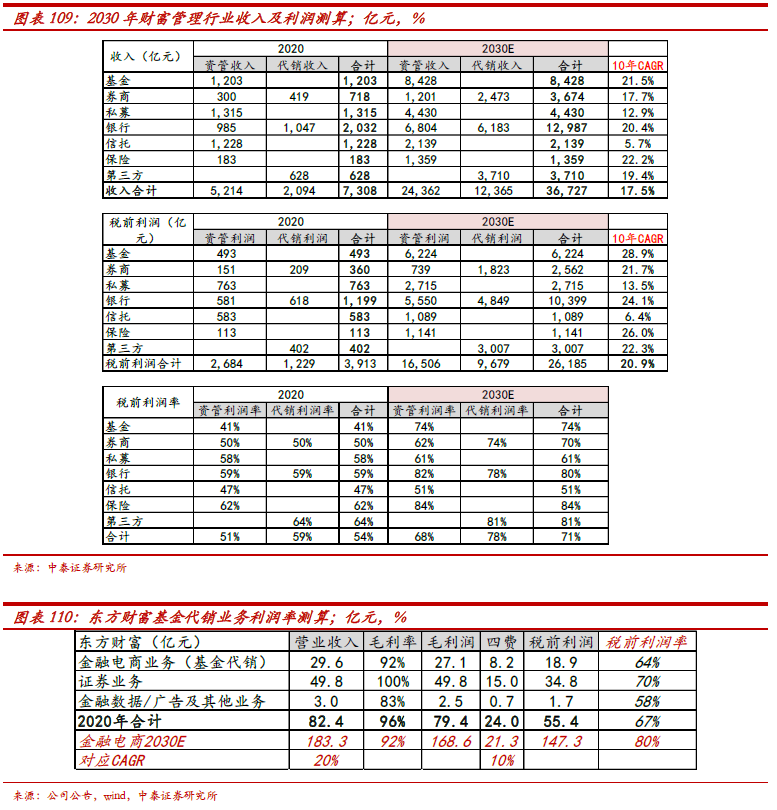
基于以上各类机构样本公司(或行业)利润率,汇总测算资管行业税前利润达3913亿元。依据各类资管机构税前利润率(样本公募基金2020年税前利润率为35%,若营收中管理费以净管理费计算则税前利润率提升6个百分点),以及对代销利润率的假设(第三方代销利润率64%参考东财,券商、银行代销利润率假设与资管业务一致),测算2020年财富管理行业实现税前利润3913亿元。
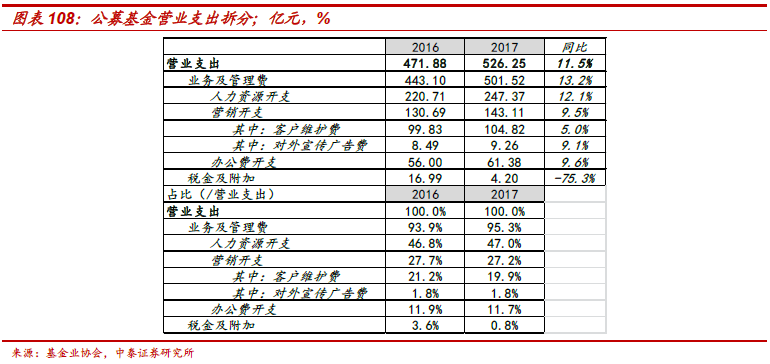
4.2财富管理行业未来利润预测:核心假设与测算结果 核心假设:财富管理业务是具有规模效应,规模及收入增速快于成本端增速。参考公募基金行业2016-2017年营业支出拆分情况,以2017年数据为例,公募基金行业营业支出同比增长11.5%,支出项主要是业务管理费,其中包括人力资源开支、营销开支(主要是分给代销渠道的客户维护费)以及办公费开支,占营业支出的比重分别达47.0/27.2/11.7%,除客户维护费与行业规模及收入增长挂钩,其余营业支出均为固定成本为主,增速较为固定。因此,假设各类金融机构财富管理营业支出未来10年CAGR为12%(除信托外,信托行业假设未来营业支出与营业收入增速基本一致)。
测算2030年财富管理行业税前利润达26185亿元,对应10年CAGR为20.9%。由于财富管理行业具有显著的规模效应(随着管理规模增加,固定成本摊薄),且预计渠道端头部效应会比资产端更明显。假设各类金融机构财富管理营业支出未来10年CAGR为12%,那么测算至2030年基金、券商、私募、银行、信托、保险、第三方的财富管理业务税前利润分别达到6224/2562/2715/10399/1089/1141/3007亿元,对应10年CAGR分别为28.9/21.7/13.5/24.1/6.4/26/22.3%,合计26185亿元,对应10年CAGR为20.9%。另外,财富管理行业税前利润率提升至71%,其中各类机构税前利润率分别达到74/70/61/80/51/84/81%。
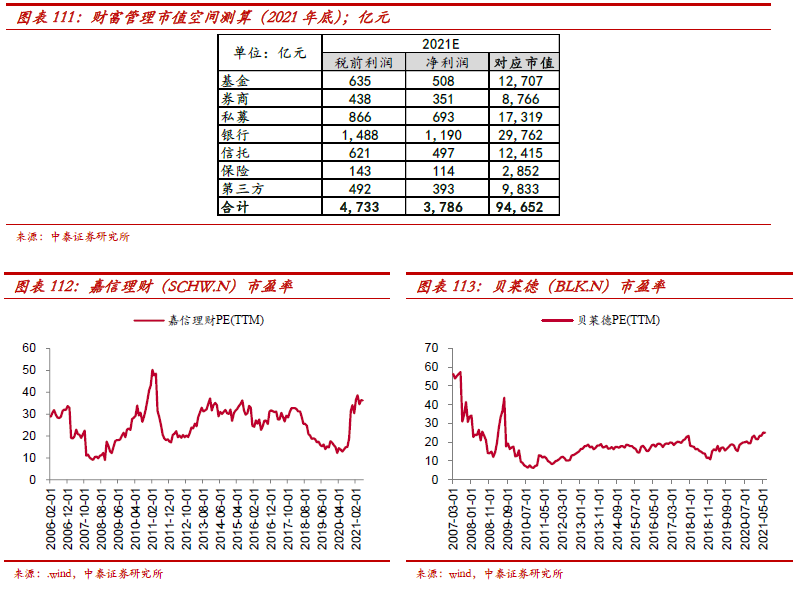
4.3未来市值空间预测:近10万亿市值 核心假设:1、税率:所得税有效税率平均20%。2、估值假设:PE与未来行业利润增速匹配;参考海外财富管理机构估值情况,嘉信理财(SCHW.N)过去15年市盈率中枢为25-30倍(2010-2020年10年期间,嘉信理财净利润CAGR为18.6%),贝莱德(BLK.N)过去15年市盈率中枢分约20倍(2009-2020年11年期间,贝莱德净利润CAGR为17.0%)。 行业估值PE25倍,财富管理是万亿市值的黄金赛道。1、行业估值:25倍。基于行业未来10年收入与利润CAGR为分别为17.5%和21%,同时参考海外情况,行业估值应给PE25倍的估值。2、行业市值:近10万亿市值。基于2021年底总净利润3786亿,预计行业总市值近10万亿,其中基金、银行、券商、保险、私募、信托、第三方对应的财富管理市值分别达1.27/2.98/0.88/0.29/1.73/1.24/0.98万亿。
五 未来判断 行业:行业估值PE25倍,财富管理是万亿市值的黄金赛道。1、行业估值:25倍。基于行业未来10年收入与利润CAGR为分别为17.5%和21%,同时参考海外情况,行业估值应给PE25倍的估值。2、行业市值:近10万亿市值。基于2021年底总净利润3786亿,预计行业总市值近10万亿,其中基金、银行、券商、保险、私募、信托、第三方对应的财富管理市值分别达1.27/2.98/0.88/0.29/1.73/1.24/0.98万亿。 (责任编辑:晨鸿) |