|
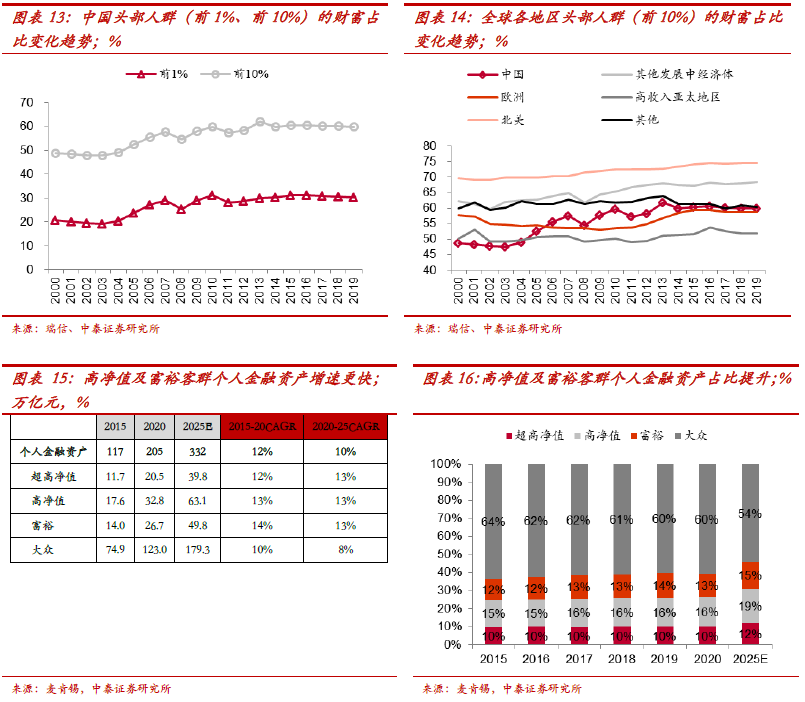
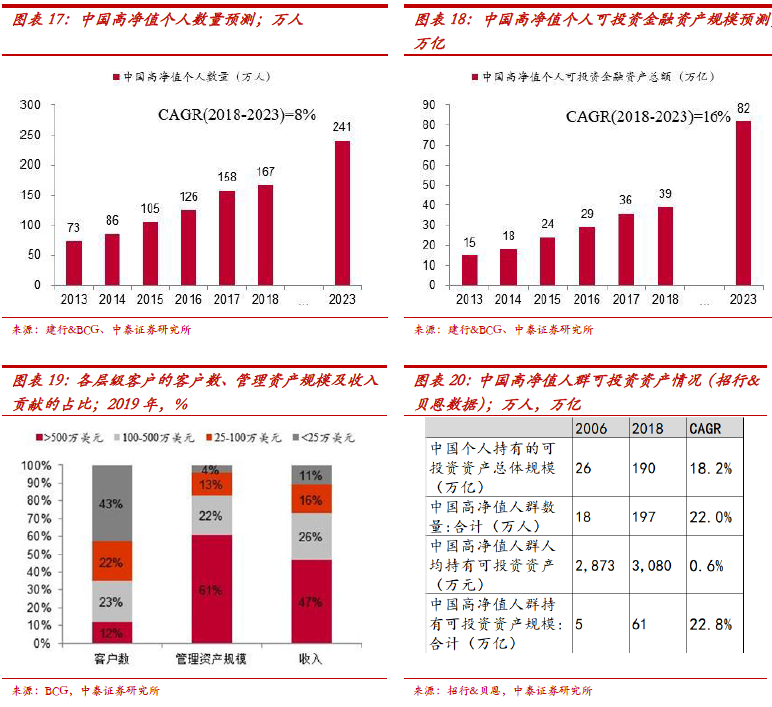
各客群争夺将日趋激烈。1、财富的头部集中趋势持续。存量经济+低利率环境之下,富人财产性收入增速更快,权益市场上涨及房产增值带来的财富效应,加剧贫富分化。过去二十年中国的居民财富向头部集中趋势显著,根据瑞信全球财富报告,中国前1%、10%头部人群的财富份额,分别由2000年的20.5%、48.9%提升至2019年的30.3%、59.9%,这一趋势是要快于全球其他区域;横向对比来看,中国财富的头部集中度也由2000时候的相对落后,超越了欧洲及其他高收入亚太地区,而距离北美的74.5%仍有近15个百分点的距离,预计在存量经济大分化时代背景之下,中国居民财富的头部集中趋势仍将延续。2、高净值及富裕客群可投资金融资产增速更快。麦肯锡预测未来5年中国居民金融资产复合增速10%,超高净值/高净值/富裕复合增速均约13%,高于大众客群的8%。根据建行&BCG预测,中国高净值个人数量及高净值个人可投资金融资产总额,将分别由2018年的167万人、39万亿元,提升至2023年的241万人、82万亿元,5年CAGR分别为8%、16%,可见高净值个人的可投资金融资产的复合增速是要大于总平均水平,分化时代财富头部集中之下,高净值人群的可投资资产增长更快,是财富管理尤其高端财富管理的必争之地及重中之重。3、高净值客群的竞争尤为激烈。根据BCG分析,头部客群(>500万美元)占据12%客户数,贡献了61%的AUM,以及47%的财富管理收入,头部客群重要性可见一斑的同时,争夺(费率相对较低)更为激烈。
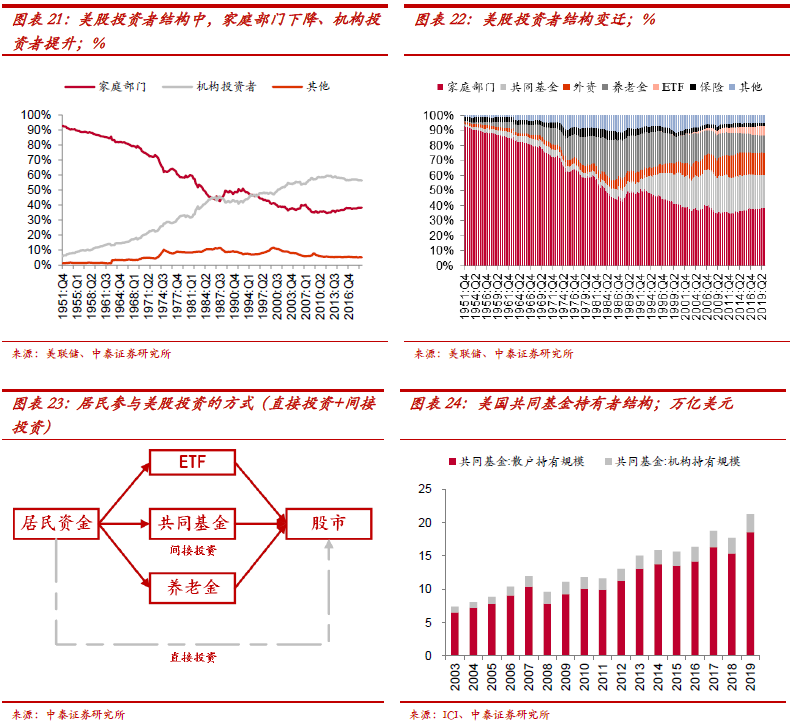
1.3供给端:机构化趋势,金融科技运用 机构化、产品化是大趋势。美股投资者结构变迁:居民与机构的此消彼长。1、美股市场投资者结构变迁:70s分水岭后,居民占比下降、机构持续提升(截至2019年底,居民\机构占比分别38%\56%)。2、机构投资者内部结构:70-80年代养老金占比最高,2000年后共同基金、外资、及ETF占比提升。3、美股机构化启示:居民通过养老金及基金间接入市。新经济拉动美国经济复苏、直融占比提升、养老金税优政策、共同基金发展等,共同推动居民间接投资股市。 国内资本市场的机构化:仍在初期、空间广阔。政策将着力投资端建设,吸引中长期资金入市。1、A股投资者结构变化:机构投资者占比总体仍较低。截至2020Q3,个人投资者、一般法人、机构投资者持股市值占比分别为53.2%、33.4%、13.4%。2、对比美国,我国股市的“机构化”仍有很大空间。根据2019年数据,美国股市总市值是我们的4.7倍,但机构投资者持股市值是我们的约17倍,公募基金、养老金、外资持股市值分别是27.3\91.6\29.2倍,占比也远高于我们。3、A股机构投资者趋势:外资、公募持续提升,养老金、保险提升并不显著。外资:2014年陆股通开通以来占比由0.5%提升至2020Q3的2.7%。公募基金:由2017年2.8%提升至2019年3.7%,至2020Q3有所回落(预计2020年底较Q3回升),2020年权益类基金发行创新高,且一改过去“赎旧发新”局面(公募专业能力的“议价”)。养老金:美国养老金体量庞大(2019年24.2万亿美元),投向股票+基金占比超四成。我国养老金规模及对资本市场长线资金支持,仍有较大空间(第一第二支柱规模近10.4万亿)。保险:保持平稳,2016年以来维持在2-2.3%;汇金证金等近两年占比下降,券商、银行等占比仍很低(低于0.5%)。
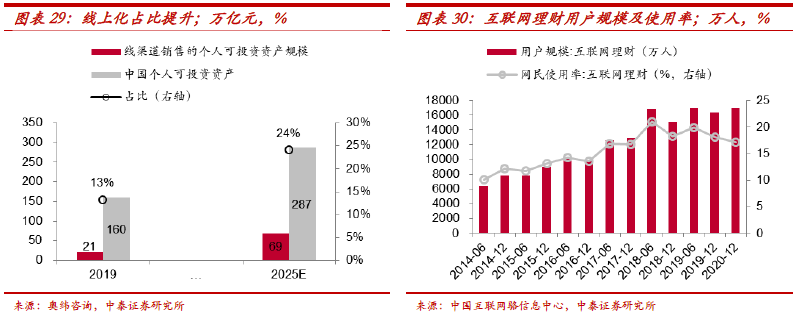
与金融科技融合加深,线上化、智能化趋势。网络支付的普及提升了国民对线上财富管理的接受度,同时数字化技术的广泛应用将为用户带来更好的投资体验,根据中国互联网络信息中心数据,截至2020年底,国内互联网理财用户规模达到1.69亿人,互联网理财的网民使用率达到17.2%,近几年渗透率中枢呈上升趋势。预计财富管理的占比预计将持续提升,根据奥纬咨询的测算,2019年通过线上渠道销售的可投资资产规模仅21万亿,占全部可投资资产的比重约13%,到2025年规模将达到69万亿,年均复合增速约21.6%(约为总可投资资产增速的2倍),占比也将提升至24%。
1.4未来格局展望:各类资管机构同台竞争 (责任编辑:晨鸿) |