|
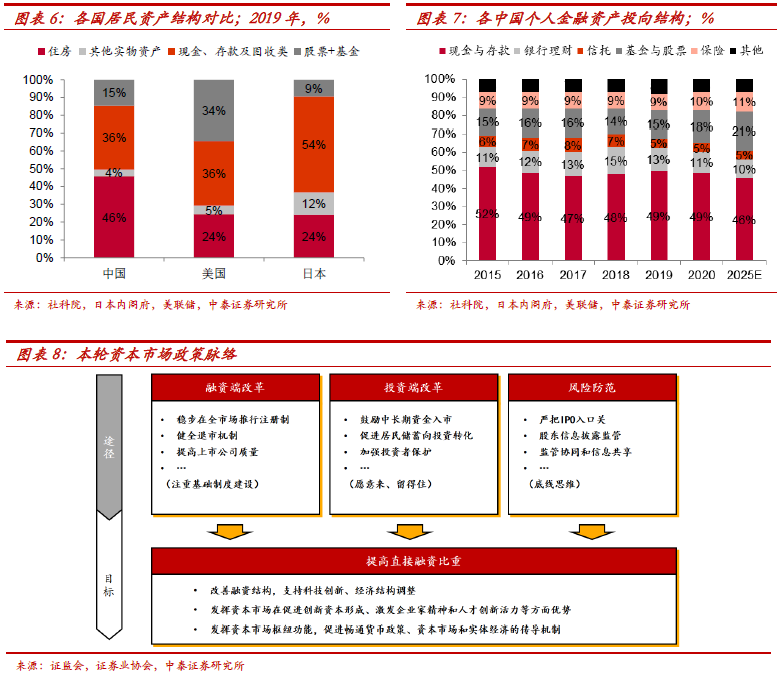
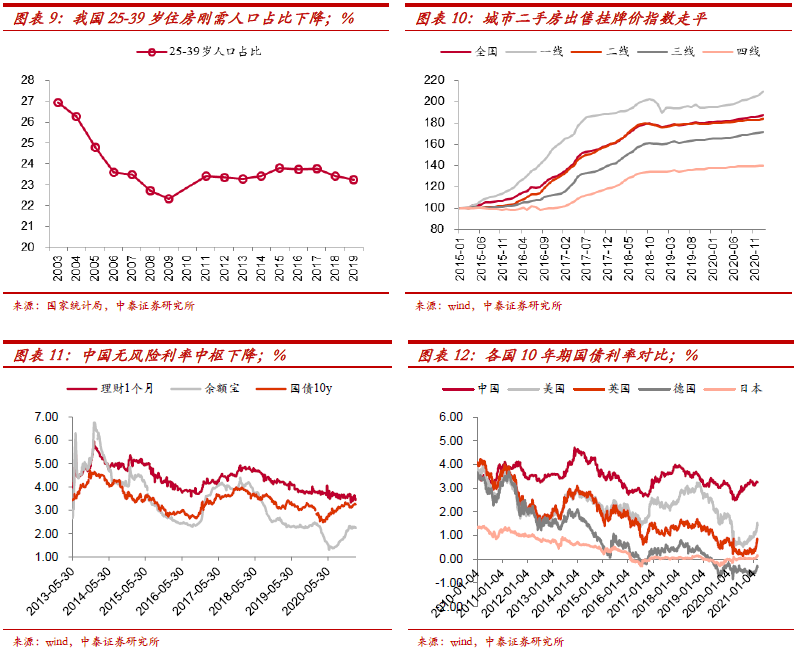
居民金融资产配置提升,会更多元、权益比例上升。相较美国、日本等国家,我国居民财富配置呈现完全不同的结构:1、实物资产占比高于金融资产。我国居民资产中实物资产和金融资产各半,而美国和日本的金融资产占比分别为70%、63%,高于实物资产。2、实物资产主要是住房。住房占我国居民资产46%,而美国、日本均为24%。未来的趋势:当前我们站在国内居民财富配置的拐点,未来实物资产(房产为主)占比下降、金融资产提升,金融资产配置更多元化,以及权益资产配置将提升。 资产底层逻辑变化,背后是经济发展模式和结构在发生改变。1、过去经济模式是地产+基建投资拉动,融资结构以银行间接融资为主,对应金融资产结构是金融行业资产端是以表内信贷+表外非标为主。体现在居民财富配置上,一方面房产为主的实物资产占比高,另一方面金融资产通过金融机构配置在具有刚兑属性的银行理财、信托等资产上,背后的底层资产投向即为地产及平台。2、目前经济总量增速下降,切换为以消费科技等新兴行业拉动,直接融资更适应新经济发展模式和结构。对应到居民资产配置,即金融机构资产端配置趋势,是会更多元、向股权类资产倾斜。 居民财富中金融资产比例提升。人口结构变化以及“房住不炒”定位,住房在居民资产配置占比上升的趋势终结,金融资产在居民财富占比会提升。1、人口周期变迁。“80后婴儿潮”过后,我国25-39岁住房刚需人群占比已过阶段高点,2018年占比为23.41%,较2003年下降3.51个百分点。2、淡化GDP目标考核下对“房住不炒”的定力。房产的投资属性大大减弱,过去买房高增长低波动的“躺赢”时代已经过去。 金融资产配置会更多元。1、资管新规破刚兑、净值化转型,无风险收益率是在下降。过去由于刚兑的存在,社会无风险收益率实际是理财收益率和信托收益率,持续维持高位,无风险、低风险的固收类产品已经可以满足居民收益率要求,因而对风险资产的需求较低;资管新规打破刚兑信仰,无风险收益率下降,居民需要重新考虑资产的风险收益比。2、全球低利率环境,向风险要收益、向时间要收益,对于另类、商品、衍生品的配置比例会上升,另外FOF/MOM组合及固收+等产品吸引力提升。 权益时代:直接融资占比提升,股权类资产占比会提升。1、与美国相比,我国居民资产中权益资产占比低。我国居民权益资产占比15%,考虑到其中这其中有很多股票是被上市公司原始股东或管理层持有,居民在股票上的真实配置可能更低;美国、日本居民在权益资产配置分别占34%、9%。2、以注册制为代表的基础制度改革,市场更成熟、法制,权益资产吸引力在持续提升。权益资产过去持有体验不好,主要是风险调整后收益不高,没有显著赚钱效应,但这些在慢慢发生变化。本轮资本市场改革基础制度建设,通过市场化机制和信息披露,市场不再“劣币驱逐良币”,加速优胜劣汰过程,使上市公司结构更能反映经济结构变化和转型方向,持续提升整体吸引力;同时,注重中长期发展,着力引入中长线资金,促进个人投资者通过基金等资管产品成为中长期投资者,把短钱汇聚成长钱,从而逐渐降低波动,改善权益资产持有体验。
(责任编辑:晨鸿) |