|
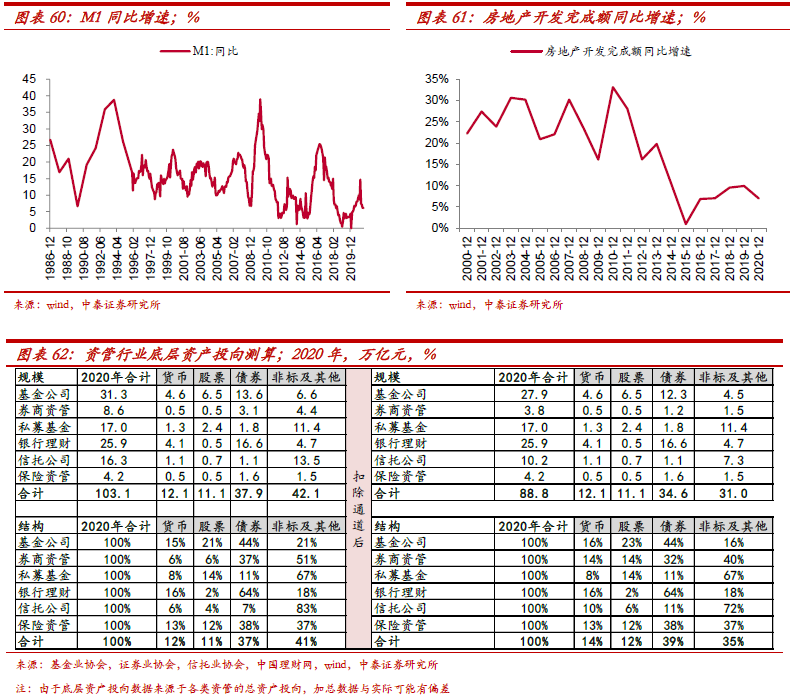
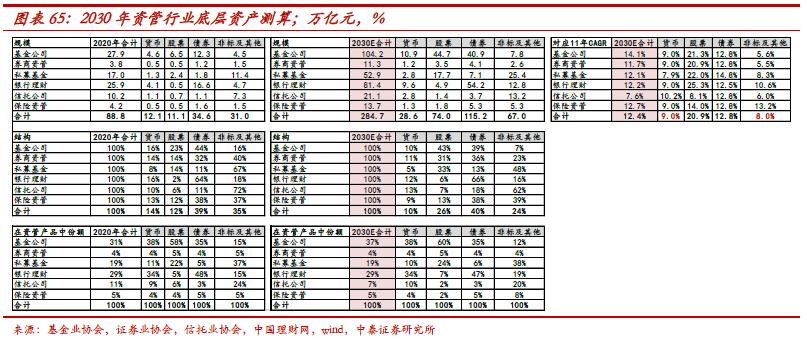
货币。资管产品中投向货币类资产预测:由于货币类资产包含现金、存款及同业存单等货币市场工具,为简化预测,假设未来10年CAGR与M1增速相当(假设为9%)。 非标及其他。资管产品中非标类资产预测:由于非标及其他资产包含委托贷款、信托贷款、资产收益权、债权投资、股权投资等,为简化预测,假设未来10年CAGR与房地产开发完成额同比增速相当(假设为8%)。
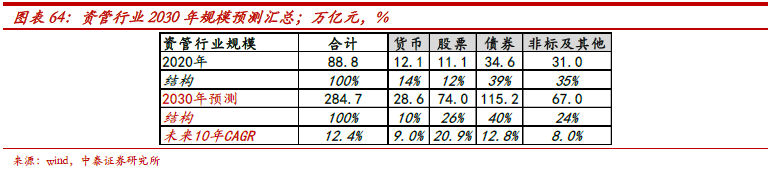
自下而上汇总以上测算,预计2030年资管行业规模达285万亿元(与自上而下预测结果接近)。其中底层资产中货币、股票、债券、非标及其他分别为28.6/74.0/115.2/67.0万亿元,占比分别为10/26/40/24%。
2.3各类资管机构份额如何变化 核心假设:各类机构持有各类底层资产在资管产品中的份额变化。1、各类机构持股规模在资管产品中份额变化。资管机构投向股票规模中,公募、券商、私募、银行、信托、保险(不含保险公司投资资产)份额分别达47/8/27/10/3/5%(公募基金、私募基金、银行理财的份额分别提升2个百分点,券商资管基本持平,信托公司、保险资管下降)。2、各类机构持有债券规模在资管产品中份额变化。假设维持基本不变。3、各类机构持有货币类资产在资管产品中份额变化。假设维持基本不变。4、各类机构持有非标及其他资产在资管产品中份额变化。假设剔除非标通道居多的券商资管、基金专户、信托份额分别下降3/1/4个百分点,银行理财和保险资管分别提升4/3个百分点。 汇总以上假设及测算,预测至2030年,基金、券商、私募、银行、信托、保险分别为104.2/11.3/52.9/81.4/21.1/13.7万亿,占比为37/4/19/29/7/5%,分别对应未来10年CAGR为14.1/11.7/12.1/12.2/7.6/12.7%。
三 “财富管理行业”的收入空间如何? 收入测算方法:首先,对目前各类资管机构的收费模式和费率进行分拆,其次,将未来资管产品抽象为货币、股票、债券、非标及其它等四种类型,预测各类资管机构的未来产品结构,从而汇总出各类机构的收入。 3.1当前收入模式及特点 国内财富管理收入模式: 银行:1、资产管理端:理财产品管理费;2、渠道端:代销各类金融产品(基金、信托、保险等); 券商:1、资产管理端:券商资管收入+基金管理收入(参控股基金公司);2、渠道端:代销各类金融产品(基金为主); 互联网平台:主要代销金融产品(基金为主)。 国内财富管理收入模式及与海外差异 1、财富管理收入规模及占比低于海外。虽然国内外各机构披露财富管理收入口径各不相同,如招行为零售财富管理手续费及佣金收入,中信为代销金融产品、券商资管收入及参控股基金公司收入,东财为基金代销收入,蚂蚁主要为货基等产品代销收入;海外机构多按照利息净收入、资产管理费收入及交易收入。总体上,国内头部机构的财富管理收入占比低于海外。 (责任编辑:晨鸿) |