|
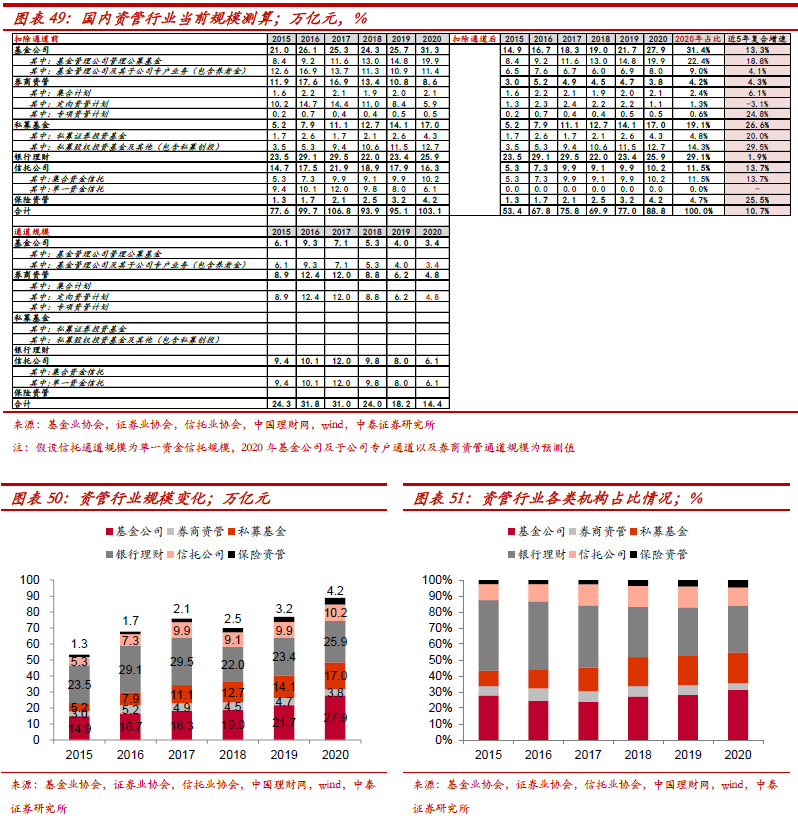
各类资管机构增速明显分化。近5年复合增速分别为13.3/4.3/26.6/1.9/13.7/25.5%,从增速趋势上看,基金公司、私募基金、保险资管保持较快增长,而受资管新规相对较大的券商资管、银行理财、信托公司则增速放缓。 基金公司:公募基金规模近20万亿,5年复合增速18.8%,而基金公司及子公司专户业务规模总体下降;券商资管:通道性质定向资管规模下降,而代表主动管理的集合计划增长;私募基金:增速在各类资管机构中最快,私募证券投资基金、私募股权投资基金近5年复合增速达20%、29.5%;银行理财:近几年规模总体保持稳定;信托公司:17年之后规模下降较快,尤其是通道性质的单一信托计划;保险资管:剔除保险公司投资资产后,保险资管管理的第三方资产规模增速较快,近5年复合增速达25.5%。
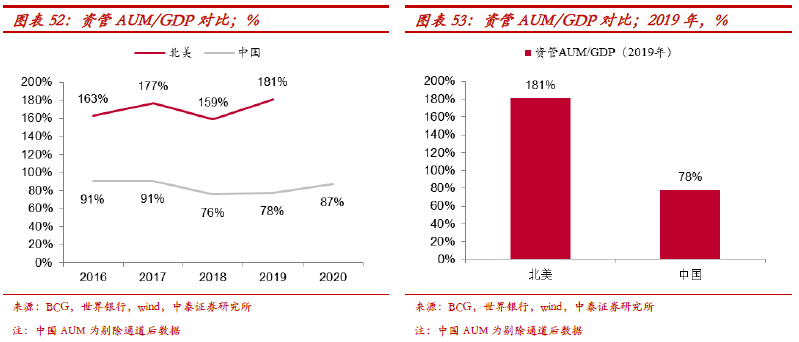
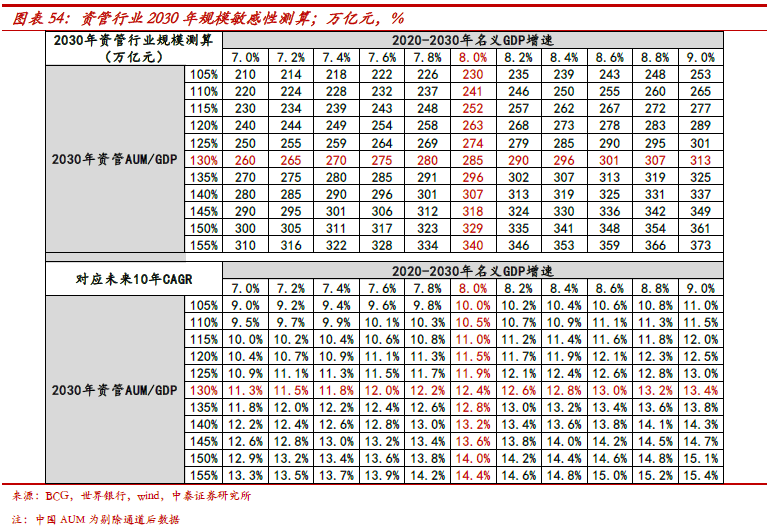
2.2未来规模预测:未来10年增速12.4% 自上而下预测资管行业总规模:测算至2030年我国资管行业AUM达285万亿左右,对应10年复合增速约12.4%。我们测算2020年国内资管AUM/GDP(剔除通道后)仅为87%,距离北美2019年181%的水平相差较远。中性假设未来10年名义GDP增速8%(对应实际GDP的CAGR约5.5%),以及资管AUM/GDP提升至130%,测算至2030年我国资管行业AUM达285万亿左右,对应10年复合增速约12.4%。
自下而上预测:从底层资产规模(股票、债券、货币、非标及其他类)的预测,再到各类机构持有各类底层资产在资管产品中的份额变化,加总后得到。 股票。1、股票市值测算:测算2030年A股总市值达296万亿,对应10年CAGR13.1%。从证券化率(股市市值/GDP),及股市中公募基金持股占比来看,中国目前相当于美国80-90年代水平,当时也是美国经济结构转型、社会融资结构剧变、机构化程度急剧提升的阶段,具体来看:1、证券化率:截至2020年底,A股证券化率为85.5%(A股市值86.8万亿元,名义GDP为101.6万亿元),相当于美股90年代初(1994-1995年平均80%多),10年后美股在2004-2005年证券化率达到132%(虽然经历2000年科技股泡沫美股证券化率冲高后迅速回落),10年提升了56.5个百分点;假设未来10年,中国名义GDP的CAGR为8%(对应实际GDP的CAGR约5.5%),证券化率提升至135%。至2030年,A股总市值达296万亿,对应10年CAGR为13.1%(相当于目前A股整体年化ROE水平)。2、A股机构化程度持续提升。假设A股市值中资管机构(我们测算口径)持股份额由目前约14%(测算资管机构持股市值11.1万亿元,占A股86.8万亿市值的13%)未来10年提升至25%(提升12个百分点)。当前机构化程度相当于美国80年代初,在1983-2007年的25年之间,美股机构化程度迅速提升,养老金(包括联邦、州及地方、私人养老金)+公募基金(包括共同基金、封闭式基金、ETF)占美股市值份额由30%提升至60%,其中在1983年之后的最初10年中提升了13个百分点。另外,当前A股公募基金份额为5.6%,相当于美股80年代初(1983-1984年平均5.5%),10年后美股在1993-1994年,美股中共同基金持股占比达14.8%,提升了8.8个百分点,而到2004-2005年提升至28.6%,相较80年代初提升约23.6个百分点。 债券。1、国内债券余额测算:测算2030年国内债券余额达到329万亿,对应10年CAGR10.9%。从存量债券余额/GDP比较,2020年底中美日三国分别为123%/243%/292%,中国与美日仍有较大差距,当前中国债券余额/GDP相当于美国80年代后期水平,美国后来在1990-2000年的10年中美国债券余额/GDP从120%提升至158%。债券作为直接融资中除股票之外的另一种重要证券,将继续在直接融资占比提升浪潮中受益,中性假设至2030年中国券余额/GDP提升至150%。测算至2030年,国内债券余额达到329万亿,对应10年CAGR为10.9%。2、债券中资管产品占比继续稳步提升。虽然经历资管新规后去杠杆、去嵌套等,国内债券投资者结构中资管产品占比仍由2017年27%提升至2020年近30%,中性假设至2030年继续提升至40%。 (责任编辑:晨鸿) |